Ihr ultimativer Leitfaden zur Wertminderung von Geschäfts- oder Firmenwert

Als ich früher Buchhalter war, gab es kaum ein Thema, das mehr Verwirrung oder sogar Angst ausgelöst hat als die Wertminderung von Geschäfts- oder Firmenwerten (Goodwill). Es ist einer dieser Begriffe, die in der Gewinn- und Verlustrechnung auftauchen und selbst erfahrene Fachleute kurz innehalten lassen. Doch hinter dem Fachjargon steckt ein sehr menschliches Thema: ein Geschäft, das nicht ganz wie geplant lief.
Die Wertminderung von Geschäfts- oder Firmenwerten ist sowohl eine regulatorische Vorgabe als auch ein Signal an Stakeholder, dass der Wert einer Akquisition gesunken ist. In diesem Leitfaden erkläre ich Ihnen anhand meiner langjährigen Erfahrung, was Goodwill und dessen Wertminderung bedeuten. Sie erfahren, was das ist, wie es buchhalterisch behandelt wird und wie Sie einen Wertminderungsaufwand berechnen.
Was ist die Wertminderung von Goodwill in der Buchhaltung?
Eine Wertminderung von Goodwill tritt auf, wenn der Buchwert des Goodwills (ein immaterieller Vermögenswert mit unbegrenzter Nutzungsdauer) in Ihrer Bilanz den beizulegenden Zeitwert übersteigt und abgeschrieben werden muss.

Goodwill wird nur dann bilanziert, wenn ein Unternehmen für mehr als den beizulegenden Zeitwert übernommen wird. Er wird niemals selbst generiert. Im Gegensatz dazu wird eine potenzielle Wertminderung angesetzt, wenn der beizulegende Zeitwert der erworbenen Einheit unter den Buchwert fällt.
Beispiel: Die Übernahme von DirecTV durch AT&T. AT&T hat DirecTV 2015 für 48,5 Milliarden $ übernommen. Später musste AT&T jedoch eine Goodwill-Wertminderung von 15,5 Milliarden $ auf diese Akquisition verbuchen, da der beizulegende Zeitwert von DirecTV unter den Buchwert gefallen war.
Die Bedeutung der Goodwill-Wertminderung
Die Bedeutung der Goodwill-Wertminderung lässt sich aus drei Perspektiven betrachten:
- Finanzielle Transparenz: Investoren betrachten Goodwill als Aufschlag, den Sie für ein Unternehmen gezahlt haben – im Vertrauen auf zukünftige Renditen, die diesen Aufpreis rechtfertigen. Die Wertminderung ist ein deutliches Signal, dass die Akquisition im aktuellen Zustand nicht wie geplant läuft.
- Unternehmensbewertung: Die freien Cashflows einer Berichtseinheit fließen in deren Bewertung ein. Eine Wertminderung verändert die Wachstumserwartungen der Investoren sowie die zukünftigen Cashflows dieser Einheit und kann so den Unternehmenswert mindern.
- Disziplin bei Unternehmensübernahmen (M&A): Sowohl GAAP als auch IFRS verlangen mindestens einmal jährlich einen Test auf Goodwill-Wertminderung. Wenn Sie ein Unternehmen übernehmen und einen Aufpreis zahlen möchten, sollten Sie bedenken, dass Sie eine spätere Wertminderung vor Investoren rechtfertigen müssen. Deshalb sind Wertminderungsvorschriften ein gutes Instrument, um überteuerte Deals für Investoren sichtbar zu machen.
Ein kurzer Überblick: Wertminderung von Goodwill
Vorschriften zur Goodwill-Wertminderung haben sich im Laufe der Zeit erheblich verändert. Vor 2001 konnte Goodwill abgeschrieben werden. Das Problem: War Goodwill komplett abgeschrieben, gab es keine Möglichkeit mehr, überteuerte Übernahmen zu kennzeichnen.
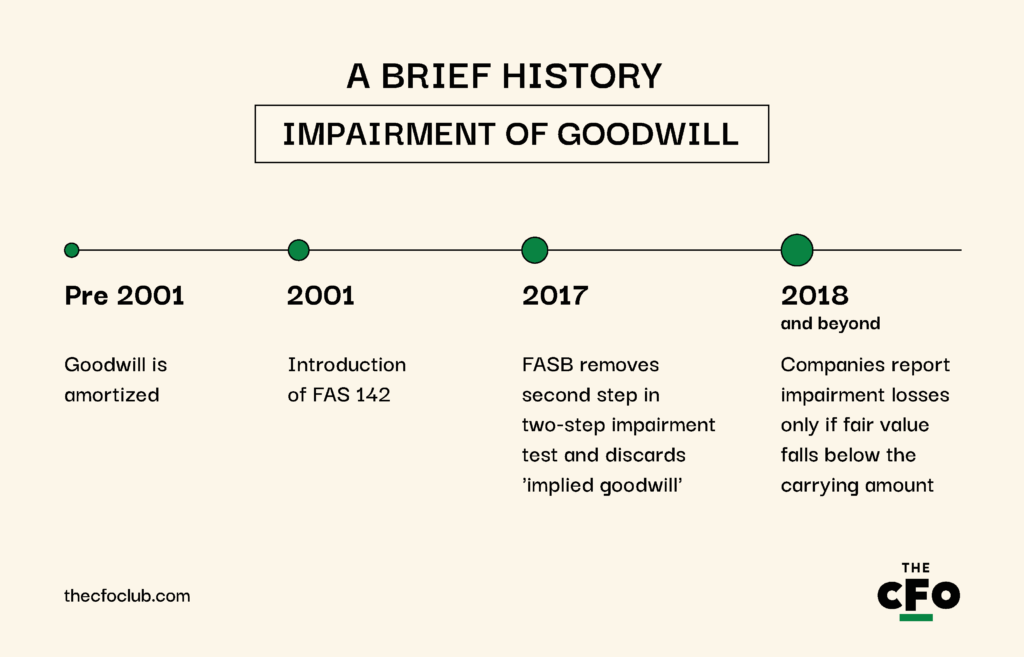
Alles änderte sich im Juni 2001, als das FASB FAS 142 einführte – damit wurde die systematische Abschreibung von Goodwill abgeschafft und ein jährlicher Wertminderungstest eingeführt.
Seither wurde der Goodwill-Wertminderungstest deutlich vereinfacht. 2017 wurde durch FASB der zweite Schritt des bisher zweistufigen Wertminderungstests abgeschafft sowie das Konzept des „impliziten Goodwills“ über ASC 350-20 entfernt.
Der zweistufige Test bestand aus folgenden Schritten:
- Schritt 1: Vergleich des beizulegenden Zeitwerts der Berichtseinheit mit dem Buchwert. Übersteigt der beizulegende Zeitwert den Buchwert, entsteht kein Aufwand. Ist der beizulegende Zeitwert geringer als der Buchwert, folgt Schritt zwei.
- Schritt 2: Vergleich von beizulegendem Zeitwert und implizitem Goodwill. Unternehmen mussten eine hypothetische Kaufpreiszuordnung vornehmen (Purchase Price Allocation, PPA), um den impliziten Goodwill so zu schätzen, als wäre die Berichtseinheit zum aktuellen beizulegenden Zeitwert übernommen worden. Lag der implizite Goodwill unter dem bilanzierten, wurde der Unterschied als Wertminderungsaufwand erfasst.
Nach dem neuen, vereinfachten Verfahren müssen Unternehmen Wertminderungen nur noch ansetzen, wenn der beizulegende Zeitwert einer Berichtseinheit unter ihren Buchwert fällt.
Später kam eine Ausnahme durch das Accounting Standards Update (ASU) 2014-02 hinzu, wonach privatwirtschaftliche und gemeinnützige Unternehmen Goodwill linear über 10 Geschäftsjahre (oder einen kürzeren, begründbaren Zeitraum) abschreiben dürfen.
-

Rippling Spend
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.8 -
Workday Adaptive Planning
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.4 -
Traild
Visit Website


Wann eine Wertminderung des Geschäfts- oder Firmenwerts erforderlich ist
Es gibt zwei mögliche Zeitpunkte innerhalb eines Berichtszeitraums, zu denen Sie feststellen könnten, dass eine Wertminderung des Geschäfts- oder Firmenwerts notwendig ist: wenn ein auslösendes Ereignis eintritt oder wenn Sie auf Wertminderung testen (mithilfe des im vorherigen Abschnitt erklärten Prozesses).
Betrachten wir beide Fälle separat. Hier sind Beispiele für Ereignisse, die auf eine Wertminderung des Geschäfts- oder Firmenwerts hindeuten können:
- Verschlechternde finanzielle Entwicklung: Sinkende Umsätze, Cashflow oder Rentabilität in der übernommenen Einheit deuten darauf hin, dass der Geschäfts- oder Firmenwert wertgemindert sein könnte.
- Makroökonomische oder branchenspezifische Veränderungen: Rezessionen, regulatorische Änderungen oder schlechte Marktbedingungen können zu einer Wertminderung des Geschäfts- oder Firmenwerts führen.
- Wesentliche Umstrukturierungen des Unternehmens: Wenn ein Unternehmen eine Geschäftseinheit abstößt, umorganisiert oder schließt, ist der dem Geschäftsbereich zugeordnete Geschäfts- oder Firmenwert eventuell nicht mehr gerechtfertigt.
Ertragswertverfahren vs. Marktmethode
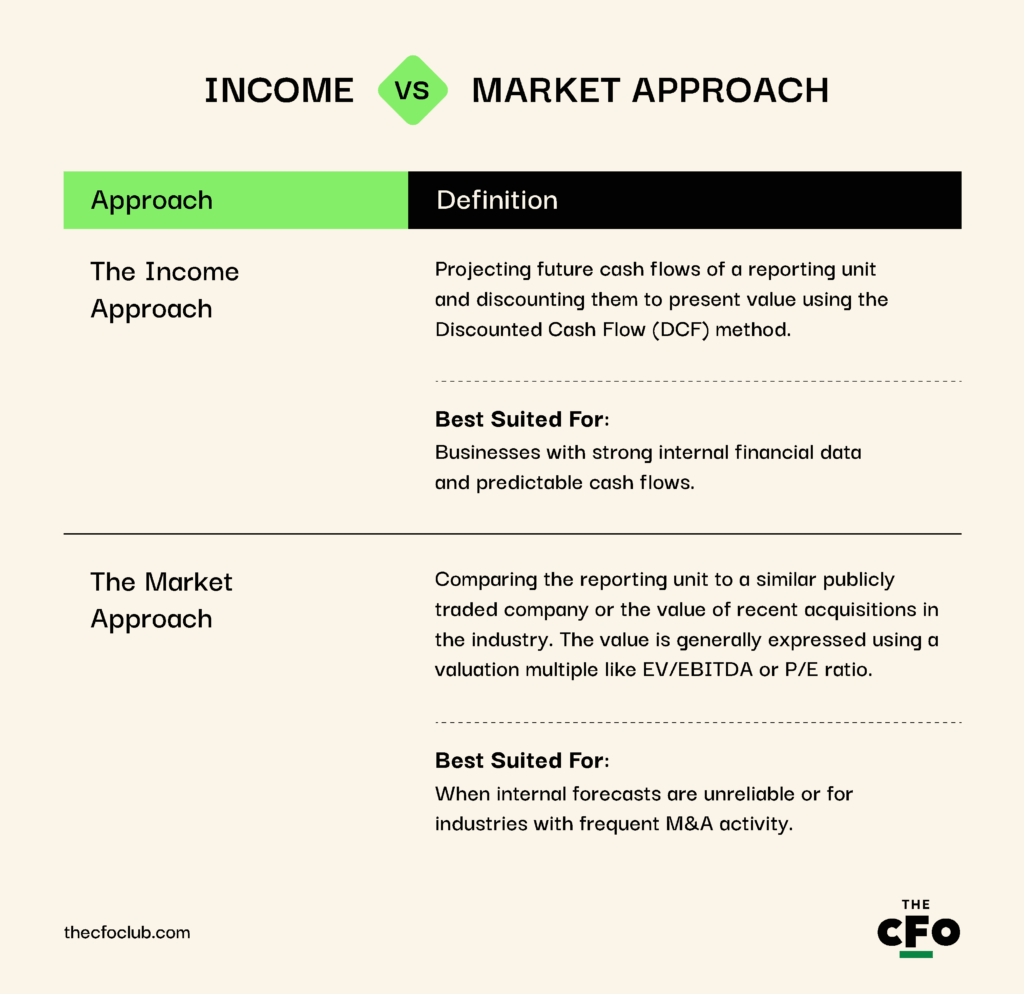
Das Ertragswertverfahren und die Marktmethode sind Ansätze zur Ermittlung des beizulegenden Zeitwerts einer Berichtseinheit beim Test auf Wertminderung des Geschäfts- oder Firmenwerts.
GAAP schreibt keine bestimmte Bewertungsmethode vor, verlangt aber von Unternehmen, den beizulegenden Zeitwert auf Grundlage der besten verfügbaren Nachweise zu bestimmen. Diese stammen typischerweise entweder aus:
Erfassung der Wertminderung des Geschäfts- oder Firmenwerts als Verlust
Sobald Sie den Zeitwert der Berichtseinheit berechnet haben und dieser unter dem Buchwert liegt, müssen Sie eine Wertminderungsaufwendung als nicht zahlungswirksamen Verlust in der Gewinn- und Verlustrechnung erfassen.
Der Buchungssatz für die Erfassung des nicht zahlungswirksamen Verlustes lautet:
| Konto | Soll ($) | Haben ($) |
| Aufwand für Wertminderung Geschäfts- oder Firmenwert | $10,000 | - |
| Geschäfts- oder Firmenwert | - | $10,000 |
Der Aufwand für die Wertminderung des Geschäfts- oder Firmenwerts wird in das Gewinn- und Verlustkonto abgeschlossen, das bedeutet, die Wertminderung verringert Ihren Jahresüberschuss. Ihre Kapitalflussrechnung bleibt jedoch unbeeinflusst, da die Wertminderung eine nicht zahlungswirksame Aufwendung ist.
Wertminderung des Geschäfts- oder Firmenwerts bei kleinen Unternehmen
Die Wertminderung des Geschäfts- oder Firmenwerts ist bei kleinen Unternehmen selten ein Problem aufgrund von:
- Weniger Akquisitionstätigkeit: Die meisten kleinen Unternehmen wachsen organisch. Ohne Übernahmen gibt es keinen Firmenwert in der Bilanz und keine Wertminderungsaufwendung in der Gewinn- und Verlustrechnung.
- Ausnahmen: Privatunternehmen können den Geschäfts- oder Firmenwert über 10 Jahre abschreiben (oder weniger, wenn sie dies begründen können), was die Notwendigkeit jährlicher Wertminderungstests verringert. Außerdem sind sie von jährlichen Wertminderungstests befreit.
Wenn Sie jedoch ein kleines Unternehmen mit erheblichem Firmenwert aus Akquisitionen in Ihrer Bilanz sind, müssen Sie trotzdem auf Ereignisse achten, die eine Wertminderung auslösen. Das Problem? Die Analyse des Geschäfts- oder Firmenwerts ist für kleine Unternehmen oft ein zusätzlicher Aufwand.
Als ich Robert Belsky, CEO von Bob’s Bookkeepers, nach Dingen fragte, die er an den derzeitigen Vorschriften zur Wertminderung des Geschäfts- oder Firmenwerts ändern würde, stimmte er zu, dass Wertminderungstests für kleine Unternehmen oft eine Herausforderung sind.
Für kleine Unternehmen nimmt die Durchführung einer Werthaltigkeitsprüfung viel Zeit in Anspruch und wird mit zunehmendem Wachstum des Unternehmens und steigender Komplexität von Übernahmen immer belastender.

Seiner Meinung nach ist eine derartige Komplexität für kleine Unternehmen unnötig, da sie kaum einen Anreiz haben, ihre Finanzberichte künstlich zu schönen. Während der Werthaltigkeitstest für Geschäfts- oder Firmenwerte bei börsennotierten Unternehmen eine zentrale Rolle spielt, ist er für kleine Unternehmen, deren Übernahmen meist kleiner ausfallen, weniger kritisch.
Stattdessen schlug Robert vor, dass für diese Unternehmen die Regeln denjenigen für andere abschreibbare oder zu aktivierende Nettovermögenswerte entsprechen sollten: Den Geschäfts- oder Firmenwert abschreiben und aktivieren, dann abschreiben.
Ein warnendes Beispiel für die Wertminderung von Geschäfts- oder Firmenwerten
Bevor ich auf den Prozess der Wertminderung von Geschäfts- oder Firmenwerten eingehe, möchte ich ein warnendes Beispiel dafür geben, wie eine fehlerhafte Durchführung zu erheblichen Problemen führen kann. Schauen wir uns an, was 2018 bei General Electric (GE) geschah.
Im Jahr 2015 übernahm GE für 10,6 Milliarden US-Dollar das Energiegeschäft von Alstom, um seine Power-Sparte zu stärken. Doch bereits 2018 war die globale Energiebranche aufgrund sinkender Nachfrage nach fossilen Energiequellen stark rückläufig.
Die Power-Sparte von GE geriet unter Druck, was das Unternehmen dazu zwang, den beizulegenden Zeitwert des Geschäfts- oder Firmenwertes für das gesamte Power-Segment (einschließlich Alstom und weitere Akquisitionen) neu zu bewerten.
Das Ergebnis? GE musste eine Wertminderung in Höhe von 22,1 Milliarden US-Dollar ausweisen, wie im 10-K-Bericht des Unternehmens dokumentiert—eine der höchsten der Geschichte. Mit dieser Wertminderung wurde der gesamte im Zusammenhang mit der Alstom-Akquisition stehende Geschäfts- oder Firmenwert faktisch abgeschrieben.
Dies war ein entscheidendes Ereignis, das den Niedergang von GE einleitete und Monate später zur Ablösung des CEOs John Flannery führte.
Prozess und Tipps zur Berechnung und Prüfung der Wertminderung von Geschäfts- oder Firmenwerten
Wir haben den Prozess der Werthaltigkeitsprüfung bereits früher in diesem Leitfaden besprochen, aber nun wollen wir noch tiefer einsteigen und eine detaillierte Aufschlüsselung des Ablaufs sowie einige Tipps geben, wie Sie den Test leichter durchführen können.
Schritt 1: Die Berichtseinheit identifizieren
Geschäfts- oder Firmenwerte werden immer für eine spezifische Berichtseinheit geprüft, nie auf der Ebene des Gesamtunternehmens. Eine Berichtseinheit ist ein operatives Segment oder ein Bestandteil eines operativen Segments, der:
- Über eigenständige finanzielle Buchhaltungsinformationen verfügt und
- Separat für die Leistungsbewertung geführt wird
In einem Unternehmen mit mehreren Berichtseinheiten—wie z. B. Energie-, Luftfahrt- und Gesundheitsdivisionen bei GE—muss jede mit zugeordnetem Geschäfts- oder Firmenwert separat geprüft werden.

Wenn Sie beispielsweise ein Unternehmen erwerben, das sowohl Cloud-Dienste als auch On-Premise-Software anbietet, sollten Sie beide Geschäftsbereiche in unterschiedliche Berichtseinheiten aufteilen, um potenzielle Schäden durch zukünftige Wertminderungen zu minimieren.
Natürlich muss diese Aufteilung konform mit US-GAAP erfolgen. Sie können Berichtseinheiten nicht einfach nur zur Reduzierung von Wertminderungen aufteilen oder die Struktur laufend ändern, um Ergebnisse zu beeinflussen. Wichtig ist, dass jede Berichtseinheit folgende Anforderungen erfüllt:
- Sie erzielt Umsätze und verursacht Aufwendungen
- Sie wird separat geführt und vom Hauptentscheidungsträger des Unternehmens überwacht
- Sie ist so eigenständig, dass sie eigene Zahlungsströme generieren kann
Schritt 2: Prüfen, ob eine qualitative Bewertung („Step Zero“) erforderlich ist
Sobald Sie eine Berichtseinheit zur Prüfung identifiziert haben, besteht die Möglichkeit, den einfacheren Weg einer qualitativen Bewertung zu gehen, statt sofort den aufwändigeren quantitativen Test durchzuführen.
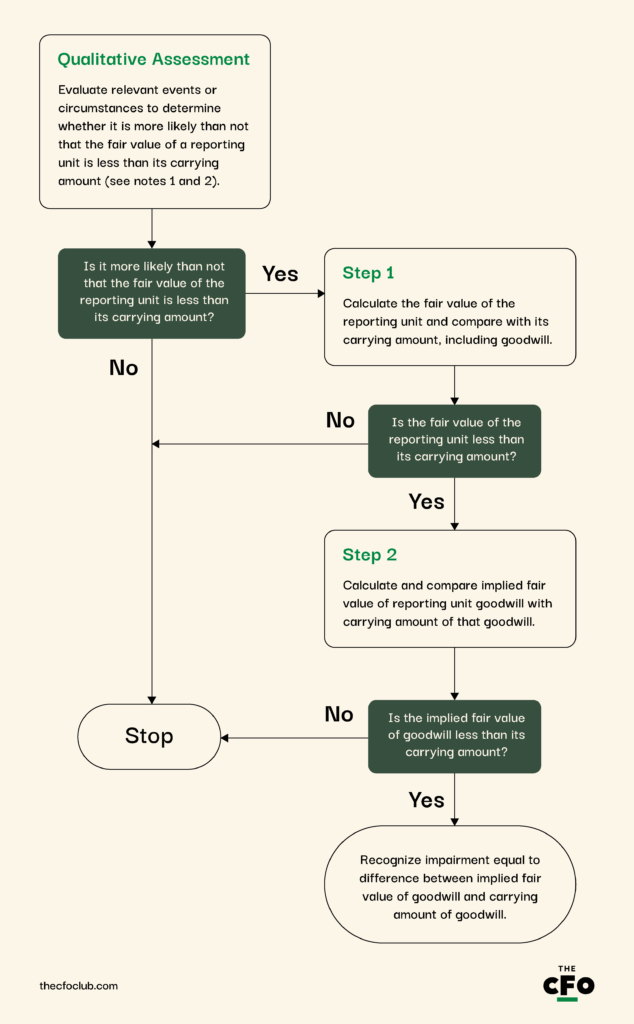
ASU 2011-08 gibt Ihnen die Option eines „Step Zero“, wenn Sie so wollen, der es Ihnen erlaubt, komplexe Fair-Value-Berechnungen zu umgehen, sofern kein wesentliches Risiko einer Wertminderung besteht. Das Update enthält außerdem ein Flussdiagramm, das den weiteren Ablauf illustriert:
Ein qualitativer Test umfasst die Bewertung makroökonomischer, branchenbezogener und unternehmensspezifischer Faktoren wie:
- Verschlechterung der allgemeinen wirtschaftlichen Lage
- Branchenspezifische Abschwächungen
- Sinkender Aktienkurs
- Wechsel in Schlüsselpositionen
- Regulatorische oder rechtliche Herausforderungen
- Negative Cashflow-Trends
Ergibt die qualitative Beurteilung, dass es „wahrscheinlicher als nicht“ (also über 50 % Wahrscheinlichkeit) ist, dass ein Wertverlust des Geschäfts- oder Firmenwerts besteht, muss das Unternehmen den in Schritt 3 erläuterten quantitativen Test durchführen. Ist das nicht der Fall, sind keine weiteren Prüfungen erforderlich.
Schritt 3: Durchführung des quantitativen Wertminderungstests
Ein quantitativer Test beinhaltet die Bewertung des beizulegenden Zeitwerts der berichtspflichtigen Einheit mithilfe der Ertragswertmethode, der Marktwertmethode oder einer Kombination beider Ansätze und dem Abgleich mit dem Buchwert.
Nehmen wir an, Ihr Unternehmen hat vor fünf Jahren eine kleine Firma namens Unternehmen A für 100 Millionen Dollar übernommen. Beim jährlichen Wertminderungstest zeigt das DCF-Modell einen Fair Value der Berichtseinheit von 75 Millionen Dollar an.
Laut Ihrem Test ist der Geschäfts- oder Firmenwert beeinträchtigt und muss um 25 Millionen Dollar wertberichtigt werden.
-
Rippling Spend
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.8 -
Workday Adaptive Planning
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.4 -
Traild
Visit Website
Schritt 4: Die Wertminderung des Geschäfts- oder Firmenwerts erfassen
Die Erfassung der Wertminderung ist einfach. Legen Sie ein neues Aufwandkonto für Wertminderung des Geschäfts- oder Firmenwerts an, belasten Sie dieses Konto und entlasten Sie das Firmenwertkonto, um dessen Wert in der Bilanz zu reduzieren.
Nicht vergessen ...
Obwohl die Wertminderung als Aufwand in der Gewinn- und Verlustrechnung erfasst wird, ist sie nicht steuerlich absetzbar. Das IRS erlaubt nur über 15 Jahre eine fixe, linear verteilte Abschreibung auf den Geschäfts- oder Firmenwert — unabhängig davon, ob tatsächlich eine Wertminderung auftritt. Das bedeutet auch, dass die Wertminderung Einfluss auf Ihre latenten Steueransprüche oder latenten Steuerschulden haben kann.
Vorteile der Wertminderung von Geschäfts- oder Firmenwerten
Geschäfts- oder Firmenwert und dessen Wertminderung erscheinen vielleicht abstrakt, sind jedoch aus verschiedenen Gründen sehr wichtig. Hier sind einige Vorteile der Wertminderung für die Stakeholder:
- Verbessert die finanzielle Transparenz: Wertminderungstests zwingen Unternehmen, die Bilanzwerte an den tatsächlichen wirtschaftlichen Wert anzupassen. Regelmäßige Tests stellen sicher, dass überbewertete Vermögenswerte Investoren oder Analysten nicht in die Irre führen und reduzieren das Risiko von Bilanzverzerrungen, die die finanzielle Gesundheit künstlich aufblähen könnten.
- Schützt Interessenvertreter: Eine Wertminderung signalisiert, dass das Management sich der sich verschlechternden Geschäftsbedingungen bewusst ist und korrigierende Maßnahmen ergreift. Deshalb liefert Wertminderung wertvolle Einblicke in die strategischen Herausforderungen eines Unternehmens und veranlasst Investoren dazu, Risiken neu zu bewerten.
- Fördert Disziplin bei Fusionen & Übernahmen (M&A): Allein der Gedanke, eine Wertminderung begründen zu müssen, mindert den Anreiz für überhastete Übernahmen. Es zwingt Unternehmen dazu, ihre Akquisitionsstrategie zu überdenken, insbesondere in Branchen mit hohen Goodwill-Beständen.
Nachteile der Goodwill-Wertminderung
Es gibt auch verschiedene Nachteile bei der Goodwill-Wertminderung, zum Beispiel:
- Kein direkter Steuervorteil: Eine Goodwill-Wertminderung mindert das zu versteuernde Einkommen nicht. Sie bewirkt lediglich eine temporäre Differenz zwischen Handels- und Steuerbilanz (sogenannte latente Steuer).
- Negative Marktreaktion: Große Goodwill-Wertminderungen können zu Panik bei Investoren führen und einen Kursrückgang auslösen. Sie können dem Ruf des Unternehmens schaden, insbesondere wenn die Wertminderung auf gescheiterte Übernahmen oder schlechte Geschäftsleistung hinweist.
Goodwill-Wertminderung: Weitere Ressourcen
Wir haben in diesem Leitfaden bereits viele Themen behandelt. Wenn Sie weitere Informationen suchen, empfehlen wir folgende Ressourcen:
| Ressource | Warum Sie sie brauchen |
| ASC 350 | ASC 350 ist der primäre US-GAAP-Standard zur Regelung der Goodwill-Wertminderung. Er behandelt die jährlichen Testanforderungen, das Wahlrecht für Privatunternehmen zur Goodwill-Abschreibung sowie die Aktualisierung des einstufigen Wertminderungstests ab 2017. |
| SEC Staff Accounting Bullet (SAB) Topic 5 | Das SAB bietet Interpretationen der SEC-Mitarbeiter zur Buchung und Offenlegung von Wertminderungsaufwendungen. |
| IAS 36 | IAS 36 ist das internationale Gegenstück zu ASC 350 und relevant für multinationale Unternehmen, die IFRS anwenden. |
| ASC 820 | Hier finden Sie Leitlinien zur Berechnung eines gültigen beizulegenden Zeitwerts (wird im ersten Schritt des Wertminderungstests verwendet). |
| AICPA Goodwill Impairment Guide | Der AICPA liefert praktische Leitfäden zu Bewertungsmethoden, wichtigen Annahmen und branchenspezifischen Überlegungen für Wertminderungstests. |
| Buchhaltungssoftware | Verschafft Ihnen Zugriff auf Echtzeitdaten. Die besten auf dem Markt verfügbaren Buchhaltungssysteme können auch DCF-Modelle basierend auf Ihren Annahmen erstellen. Das reduziert den Analyseaufwand erheblich und unterstützt Sie dabei, fundiertere Entscheidungen zu treffen. |
Wertminderung betrifft jeden Jahresabschluss
Mit Ausnahme der Kapitalflussrechnung wirkt sich eine Goodwill-Wertminderung auf alle Jahresabschlüsse aus:
- Die Wertminderung verringert den Jahresüberschuss in der Gewinn- und Verlustrechnung. Beachten Sie, dass Goodwill-Wertminderungen üblicherweise als „Wertminderungsaufwand“ unter den betrieblichen Aufwendungen erscheinen.
- Der niedrigere Jahresüberschuss führt zu geringeren Gewinnrücklagen in der Gewinnrücklagenrechnung.
- Die Wertminderung senkt den Bilanzwert des Goodwills, der in der Bilanz ausgewiesen wird.
Einfach gesagt: Eine Wertminderung ist für keinen Bereich Ihrer Finanzberichterstattung eine gute Nachricht. Genau das ist von den Aufsichtsbehörden auch gewollt.
Die Pflicht, die schlechte Performance einer Übernahme offenzulegen, ist der Grund für die Einführung des Wertminderungskonzepts. Deshalb sollten Sie das Thema Wertminderung berücksichtigen, wenn Sie einen Akquisitionsvertrag abschließen.
Bereit, Ihre Fähigkeiten als Finanzprofi zu vervielfachen? Abonnieren Sie unseren kostenlosen Newsletter für Expertenrat, Leitfäden und Einblicke von Finanzführungskräften, die die Technologiebranche prägen.