

So meistern Sie den Finanzabschluss: Eine Schritt-für-Schritt-Anleitung
Der Finanzabschlussprozess umfasst die Reihe von Schritten, mit denen Sie die Finanzunterlagen Ihres Unternehmens am Ende jeder Periode abschließen und überprüfen, damit vor der Berichterstattung alles aufgeht.
In diesem Leitfaden erläutere ich anhand meiner Erfahrung, wie der Finanzabschluss funktioniert, warum er wichtig ist und was Sie genau tun müssen, um einen reibungslosen und korrekten Abschluss durchzuführen, damit Sie Stress in letzter Minute vermeiden und sich jeden Monat weiter verbessern können.
Was ist der Finanzabschlussprozess?
Der Finanzabschlussprozess ist die Abfolge von Schritten, die ein Unternehmen am Ende einer Berichtsperiode durchführt, um sicherzustellen, dass seine Bücher vollständig und korrekt sind.

Er umfasst die Erfassung und Abstimmung von Transaktionen, die Vornahme von Anpassungsbuchungen (z. B. Abgrenzungen und Abschreibungen) sowie die Erstellung von Finanzberichten.
Sobald alles geprüft und genehmigt wurde, ist die Periode offiziell abgeschlossen.
Warum ist der Finanzabschlussprozess wichtig?
Der Finanzabschlussprozess ist von entscheidender Bedeutung, um die Genauigkeit der Finanzdaten sicherzustellen, regulatorische Anforderungen und Prüfungsanforderungen zu erfüllen sowie saubere und korrekte Finanzberichte für die interne Verwendung und externe Einreichungen zu erstellen.
Hier ist ein Überblick über die Finanzfachleute, die am Abschlussprozess beteiligt sind:
- Buchhaltungsteam: Zuständig für Buchungssätze, Abstimmungen und die Erstellung von Finanzberichten.
- FP&A-Team: Überprüft Abweichungen, Prognosen und die Abstimmung mit der Budgetplanung.
- Controller: Überwachen den Prozess und stellen sicher, dass die internen Kontrollen eingehalten werden.
- CFO: Prüft die endgültigen Finanzberichte und zeichnet sie für die interne und externe Berichterstattung ab.
Der Finanzabschlussprozess: Was Sie abstimmen müssen
Die Abstimmung ist ein wesentlicher Bestandteil des Finanzabschlussprozesses. Für die Abstimmung benötigen Sie die richtigen Unterlagen. Beschaffen Sie sich zunächst die folgenden Dokumente:
- Kontoauszüge und Kreditkartenabrechnungen
- Hauptbuchberichte
- Rechnungen und Belege (sowohl Kreditoren- als auch Debitorenbuchhaltung)
- Gehaltsabrechnungsberichte
- Inventurzählungen und Bewertungsberichte
- Darlehens- und Leasingauszüge
Hier sind Beispiele für Konten, die Sie abstimmen müssen, sobald Sie die Unterlagen zusammengestellt haben:
- Bankkonten
- Forderungen und Verbindlichkeiten aus Lieferungen und Leistungen
- konzerninterne Transaktionen
- Vorräte
- Anlagevermögen
- Aufgelaufene Aufwendungen und vorausbezahlte Konten
So führen Sie den Finanzabschlussprozess durch
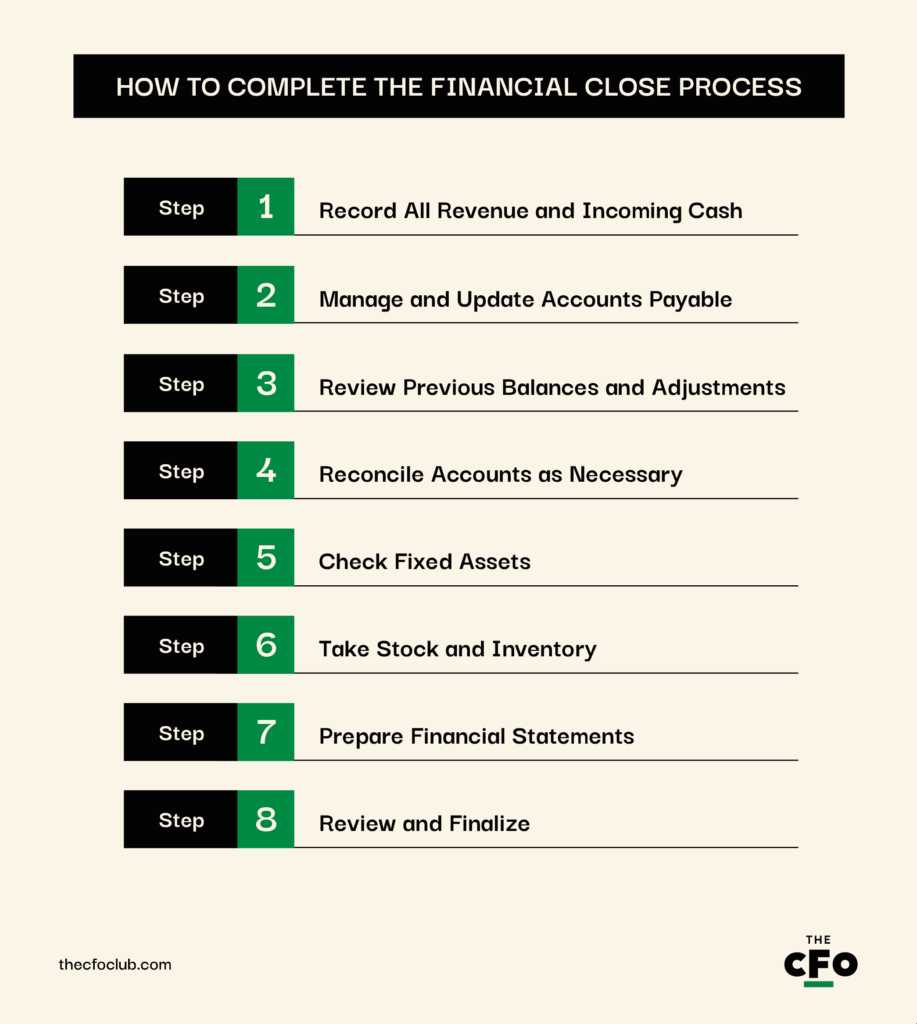
Der Finanzabschlussprozess unterscheidet sich je nach Unternehmen aufgrund der Geschäftsart, der Rechnungslegungsmethoden und der Richtlinien.
Im Folgenden führe ich Sie durch einen allgemeinen Finanzabschlussprozess. Betrachten Sie ihn als Ausgangspunkt für Ihren Finanzabschlussprozess und passen Sie ihn an die Anforderungen Ihres Unternehmens an.
1. Erfassen Sie alle Umsätze und eingehenden Zahlungen
Gehen Sie die gesamte Rechnungslegungsperiode rückwirkend durch. Wenn Sie beispielsweise Quartalsabschlüsse erstellen, gehen Sie bis zum ersten Tag des aktuellen Quartals zurück und überprüfen Sie den verdienten oder erhaltenen Betrag, auch wenn er noch nicht in Rechnung gestellt oder eingezahlt wurde.
Verwenden Sie dann gegebenenfalls die Richtlinien in ASC 606 oder IFRS 16, um Umsätze zu erfassen. Beispiele für zu erfassende Umsätze und eingehende Zahlungen sind:
- Produkt- oder Dienstleistungsverkäufe (in Rechnung gestellt und noch nicht in Rechnung gestellt)
- Im aktuellen Zeitraum erfasste abgegrenzte Umsätze
- Verlängerungen von Abonnements und nutzungsabhängige Gebühren
- Kundeneinlagen und Vorauszahlungen
- Darlehenserlöse oder eingehende Finanzierungen
- Zinserträge oder Kapitalerträge
- Rückerstattungen oder Rabatte von Lieferanten
2. Verbindlichkeiten verwalten und aktualisieren
Wenn Sie jeden Einkauf, jede Dienstleistung oder jede wiederkehrende Ausgabe dokumentieren, sobald sie fällig wird, können Sie diesen Schritt überspringen. Wenn nicht, müssen Sie Rechnungen und Belege vorliegen haben:
- Erfassen Sie alle Rechnungen und Belege in Ihrem Buchhaltungssystem.
- Buchen Sie die Ausgabe periodengerecht, um die Verbindlichkeit für erhaltene Waren oder Dienstleistungen abzubilden, für die Sie noch keine Rechnung erhalten haben.
- Prüfen Sie, welche Rechnungen bezahlt wurden und welche noch offen sind, damit Sie die Verbindlichkeiten nicht zu hoch oder zu niedrig ausweisen.
3. Vorherige Salden und Anpassungen prüfen
Als Nächstes ist es an der Zeit, Salden und Anpassungen aus früheren Perioden zu übertragen. Dazu gehören vorausbezahlte Aufwendungen, abgegrenzte Verbindlichkeiten, passive Rechnungsabgrenzungsposten und Abschreibungen – Positionen, die in einer Periode erfasst, aber in einer anderen Periode erfolgswirksam berücksichtigt werden.
Wenn Ihr Unternehmen beispielsweise im letzten Quartal Strom im Voraus bezahlt hat, müssen Sie diesen Betrag mit der Stromrechnung des aktuellen Quartals verrechnen und den Vermögenswert (vorausbezahlte Stromrechnung) in eine Ausgabe (Stromkosten) umwandeln.
4. Konten bei Bedarf abstimmen
Bei der Kontenabstimmung werden interne Aufzeichnungen mit externen oder unabhängigen Quellen abgeglichen, um ihre Richtigkeit zu bestätigen. Bei der Abstimmung müssen Sie nach Abweichungen, zeitlichen Differenzen oder Fehlern suchen und diese beheben, bevor der Abschluss endgültig fertiggestellt wird.
Zu den Konten, die in dieser Phase häufig abgestimmt werden, gehören:
- Bankkonten: Gleichen Sie die liquiden Mittel im GL mit den Kontoauszügen ab.
- Forderungen aus Lieferungen und Leistungen: Stimmen Sie Kundenrechnungen und Zahlungen mit dem Nebenbuch der Forderungen (AR) ab.
- Verbindlichkeiten aus Lieferungen und Leistungen: Bestätigen Sie die Salden der Lieferantenkonten und Zahlungspläne.
- Kreditkartenabrechnungen: Verwenden Sie Software zur Abstimmung von Kreditkarten, um Kreditkartenbelastungen des Unternehmens mit Spesenabrechnungen und dem GL abzugleichen.
- Vorausbezahlte und abgegrenzte Aufwendungen: Überprüfen Sie die Salden anhand von Aufstellungen und Rechnungen.
- Anlagevermögen: Überprüfen Sie die Richtigkeit der Buchungen für Zugänge, Abgänge und Abschreibungen.
- Zwischenbetriebliche Konten: Stellen Sie sicher, dass Transaktionen zwischen verbundenen Unternehmen auf beiden Seiten spiegelbildlich erfasst werden.
Achten Sie auf Soll und Haben. Alle Transaktionen sollten auf beiden Seiten des Kontos einen entsprechenden und gleich hohen Gegenposten haben. Wenn etwas nicht stimmt – etwa wenn eine Ausgabe ohne eine Habenbuchung auf dem Bankkonto oder bei den Verbindlichkeiten erfasst wurde –, entsteht ein Ungleichgewicht, das sich zu immer größeren Fehlberechnungen ausweitet.
Wenn Ihr Unternehmen mehrere Rechtsträger oder Tochtergesellschaften hat, müssen Sie auch zwischenbetriebliche Transaktionen abstimmen. Wenn beispielsweise Rechtsträger A einen Warenverkauf an Rechtsträger B erfasst, muss Rechtsträger B einen Einkauf in gleicher Höhe erfassen.
5. Anlagevermögen prüfen
Anlagevermögen wird nicht häufig gekauft und verkauft, wirkt sich aber in jeder Periode auf Ihre Gewinn- und Verlustrechnung sowie Ihre Bilanz aus. Die meisten Unternehmen besitzen typischerweise zumindest einige Anlagegüter, zum Beispiel:
- Maschinen und Ausrüstung
- Büromöbel
- Fahrzeuge des Unternehmens
- Gebäude und Mietereinbauten
- Computer, Server und IT-Hardware
- Aktivierte Software- oder Entwicklungskosten
Das sollten Sie während des Monatsabschlussprozesses für den Abrechnungszeitraum überprüfen:
- Stellen Sie sicher, dass gekaufte Vermögenswerte mit einem GAAP-konformen Wert erfasst werden.
- Überprüfen Sie die Veräußerung oder Ausbuchung von Vermögenswerten, um sicherzustellen, dass damit verbundene Gewinne und Verluste verbucht werden.
- Vergewissern Sie sich, dass die Abschreibung gemäß dem Abschreibungsplan geltend gemacht wurde.
- Prüfen Sie, ob Investitionsausgaben fälschlicherweise als reguläre Aufwendungen klassifiziert wurden und umgekehrt.
6. Bestände und Inventar aufnehmen
Bestandsabweichungen kommen häufig vor, insbesondere bei Unternehmen mit großen oder schnell umlaufenden Beständen. Deshalb kann eine monatliche Zählung – unabhängig davon, ob es sich um eine vollständige Inventur oder eine Stichprobenzählung handelt – dazu beitragen, die Genauigkeit der Bestandsaufzeichnungen in Ihren Büchern sicherzustellen.
Eine Bestandsprüfung deckt außerdem andere Probleme wie Diebstahl, Schwund, Zählfehler und veraltete Waren auf, bevor Sie gezwungen sind, einen erheblichen Betrag aus Ihren Büchern abzuschreiben.
Beispiel:
Angenommen, Alina Inc., eine Modemarke im Einzelhandel, möchte den Bestand überprüfen. Der Buchhalter empfiehlt eine Stichprobenzählung für Artikel mit hoher Umschlagshäufigkeit, etwa saisonale Bekleidung, Accessoires und Bestseller. Der Grund? Bei diesen Artikeln ist es aufgrund der hohen Verkaufsgeschwindigkeit und der häufigen Bewegung am wahrscheinlichsten, dass sie verlegt, gestohlen oder falsch erfasst werden.
Im Gegensatz dazu ist es in Ordnung, sich langsam drehende Bestände wie Schuhe aus der letzten Saison oder retournierte Waren vierteljährlich anzusehen. Auch sie müssen regelmäßig abgeglichen werden, allerdings nicht so häufig.
Warum hat der Buchhalter von Alina Inc. nun eine Bestandsprüfung empfohlen, und warum wurden je nach Bestandsart zwei unterschiedliche Ansätze empfohlen?
Weil Alina Inc. durch den Verzicht auf die Bestandsprüfung riskiert, die ausgewiesenen Vermögenswerte aufzublähen, die Rentabilität zu überhöht darzustellen und Produktverluste nicht zu erkennen. Die Prüfung des Bestands und die Verwendung unterschiedlicher Ansätze ermöglichen es Alina Inc., diese Risiken ebenso wie die Kosten der Prüfung zu minimieren.
7. Finanzberichte erstellen
Sobald alle Transaktionen erfasst und die Kontenabstimmungen abgeschlossen sind, ist es an der Zeit, den gesamten Abschluss mithilfe von Finanzberichten zusammenzuführen.
Hier laufen alle Ihre Anstrengungen aus den vorherigen Schritten zusammen und ergeben ein klares Bild von der finanziellen Gesundheit Ihres Unternehmens.
Ich glaube, dass die meisten Unternehmen an diesem Punkt eine Software für die Finanzbuchhaltung verwenden. Ich nutze eine solche Software seit der Gründung meines ersten Unternehmens in den 2010er-Jahren für alle meine Unternehmen. Wenn Sie derzeit noch keine verwenden, ist es höchste Zeit. Dies sind nur einige meiner bevorzugten Tools für das Finanzmanagement:
Klicks auf die untenstehenden Links können eine Provision einbringen, die unsere unabhängige Prüfung und Bewertung von Software und Dienstleistungen unterstützt. Erfahren Sie mehr darüber, wie wir transparent bleiben.


Die Software erstellt automatisch eine Gewinn- und Verlustrechnung, eine Bilanz, eine Kapitalflussrechnung und eine Aufstellung der Gewinnrücklagen. Sie hilft außerdem dabei, Daten aus verschiedenen Tochtergesellschaften zu konsolidieren, die Wahrscheinlichkeit von Fehlern zu minimieren und Finanzberichte in Echtzeit zu aktualisieren.
8. Überprüfen und abschließen
Überprüfungen sind entscheidend, um Genauigkeit, Compliance und Rechenschaftspflicht sicherzustellen, bevor Sie Zahlen offiziell melden.
Lassen Sie das Buchhaltungsteam die erste Überprüfung leiten. Dabei prüft das Buchhaltungsteam Ausreißer, verifiziert Belege und stellt sicher, dass alle Journalbuchungen und Abstimmungen vollständig sind.
Bitten Sie anschließend die Controller, Finanzdirektoren und den CFO, die Finanzberichte zu validieren, kritische Fragen zu stellen und zu bestätigen, dass alles mit den Unternehmensrichtlinien und GAAP/IFRS übereinstimmt.
Sobald die Berichte finalisiert sind, werden Ihre Finanzdaten zum offiziellen Nachweis der Geschäftsentwicklung für diesen Zeitraum. Die Gewinn- und Verlustrechnung wird zurückgesetzt. Die Bilanz ist abgeschlossen. Und Ihre Konten sind bereit, neue Transaktionen für den nächsten Abschluss zu erfassen.
Checkliste für den Monatsabschluss
Hier finden Sie eine Checkliste mit den wichtigsten Maßnahmen, erforderlichen Dokumenten und verantwortlichen Personen für jeden Schritt des Monatsabschlussprozesses:
Wann der Abschlussprozess erforderlich ist
Die meisten Unternehmen schließen ihre Bücher monatlich, vierteljährlich oder jährlich ab. Alle drei Abschlüsse unterscheiden sich hinsichtlich ihrer Detailtiefe und Prüfung:
- Monatlich: Ein Monatsabschluss hilft Ihnen, den Cashflow im Blick zu behalten, die Leistung zu überwachen und Fehler frühzeitig zu erkennen. Monatliche Abschlüsse sind in der Regel nicht zu aufwendig, aber gründlich genug, um taktische Entscheidungen zu unterstützen.
- Vierteljährlich: Vierteljährliche Abschlüsse sind detaillierter. Sie sind stärker auf interne Berichtszyklen und die Erwartungen von Investoren ausgerichtet als monatliche Abschlüsse.
- Jährlich: Der Jahresabschluss ist am gründlichsten und oft mit Prüfungen, Steuererklärungen und externer Berichterstattung verbunden. Er erfordert für alle finanziellen Aktivitäten und Transaktionen eine vollständige Dokumentation, Abstimmungen und Freigaben in allen Abteilungen.
Der für einen Finanzabschluss erforderliche Zeitaufwand hängt von der Detailtiefe und dem Prüfungsumfang ab. Daher dauern Jahresabschlüsse am längsten und Monatsabschlüsse am kürzesten. Natürlich variiert die genaue Anzahl der Tage, die Sie für jeden Abschluss benötigen, je nach Größe, Systemen und Komplexität Ihres Unternehmens.
Die häufigsten Fehler, die Sie beim Abschluss vermeiden sollten
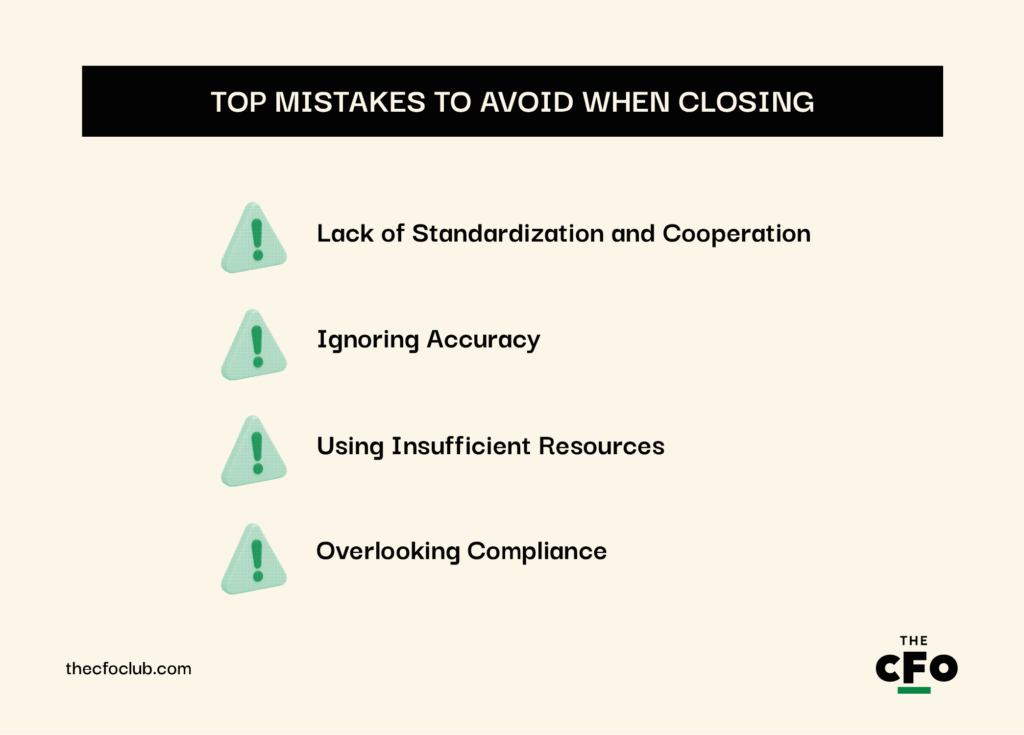
Fehler verzögern den Finanzabschluss und frustrieren meiner Erfahrung nach das Buchhaltungsteam. Hier sind einige der häufigsten Fehler, auf die Sie während des Finanzabschlussprozesses achten sollten:
Mangelnde Standardisierung und Zusammenarbeit
Der Finanzabschluss kann schnell zu einem chaotischen Prozess werden, wenn Verantwortlichkeiten unklar sind und es an Kommunikation und Zusammenarbeit zwischen den Teams mangelt.
Abteilungen ziehen oft an unterschiedlichen Enden desselben Seils – sie verwenden widersprüchliche Vorlagen, nutzen keine gemeinsame Checkliste oder einen gemeinsamen Kalender und warten aufeinander, ohne dass es für jede Aufgabe im Prozess einen klaren Verantwortlichen gibt.
Um diesen Fehler zu vermeiden:
- Standardisieren Sie den Abschlussprozess mit dokumentierten SOPs
- Verwenden Sie gemeinsame Checklisten und einen zentralen Abschlusskalender
- Halten Sie regelmäßige Besprechungen mit der Finanzabteilung, dem operativen Bereich und der Führungsebene ab, damit alle auf dem gleichen Stand sind
Vernachlässigung der Genauigkeit
Schnelligkeit ist großartig. Sie hilft Ihnen, einen guten Eindruck zu machen und sich anderen, interessanteren Aufgaben zu widmen.
Das Problem? Wenn Sie Buchungen und Abstimmungen überstürzt durchführen, kann dies zu erheblichen Fehlern in der Berichterstattung und zu regulatorischen Problemen führen. Ungenaue Daten lassen Sie nicht nur schlecht aussehen. Sie gefährden den Ruf Ihres Unternehmens und untergraben das Vertrauen in Ihre Zahlen.
So stellen Sie die Genauigkeit sicher:
- Geben Sie Genauigkeit Vorrang vor Schnelligkeit
- Implementieren Sie während des gesamten Prozesses Kontrollpunkte zur Überprüfung
- Verwenden Sie Automatisierungstools, um Fehler bei der manuellen Dateneingabe zu reduzieren
- Schulen Sie Ihr Team darin, Unstimmigkeiten frühzeitig zu erkennen und zu eskalieren
Verwendung unzureichender Ressourcen
Ein schlankes Team und veraltete Legacy-Software bremsen Ihren Finanzabschluss aus. Es ist leicht zu erkennen, wie zu wenige Mitarbeitende, zu viel manuelle Arbeit und unzureichende Automatisierung zu Verzögerungen und Überlastung führen können.
Mit unzureichenden Ressourcen können Sie keinen schnellen und effizienten Finanzabschluss erwarten. Statten Sie Ihr Team mit folgenden Ressourcen aus, um dieses Problem zu vermeiden:
- Stellen Sie sicher, dass Ihr Buchhaltungsteam ausreichend besetzt und gut geschult ist
- Lagern Sie sich wiederholende Aufgaben aus, damit sich Ihr Team während des Jahresabschlusses auf Prüfung und Analyse konzentrieren kann
- Investieren Sie in Software zur Automatisierung der Finanzberichterstattung, um Abschlussaufgaben und andere manuelle Tätigkeiten zu optimieren
Vernachlässigung der Compliance
Die meisten Menschen betrachten Compliance aus rechtlicher Sicht. Die Nichteinhaltung von Vorgaben schädigt jedoch auch Ihre Glaubwürdigkeit – deshalb sollten Sie Compliance niemals vernachlässigen.
Das Versäumen von Steuerfristen, die falsche Darstellung von Finanzdaten oder die Nichteinhaltung regulatorischer Anforderungen führen zu Strafen, Prüfungen und einem Reputationsverlust.
So stellen Sie sicher, dass Sie stets alle Vorgaben einhalten:
- Bleiben Sie über relevante Vorschriften (GAAP, IFRS, SOX usw.) auf dem Laufenden
- Integrieren Sie Compliance-Prüfpunkte in Ihren Abschlussprozess
- Verwenden Sie Software mit Prüfpfaden und integrierten Kontrollen
- Beziehen Sie bei Bedarf die Rechts- oder Prüfungsteams ein
Weitere bewährte Verfahren für den Finanzabschluss
Hier sind einige zusätzliche bewährte Verfahren, mit denen Sie Ihren Finanzabschluss beschleunigen können:
- Konzentrieren Sie sich auf Effizienz: Die Kosten für den Finanzabschluss stehen in direktem Verhältnis zu der dafür aufgewendeten Zeit. Je länger sich der Prozess hinzieht, desto mehr wird er Sie kosten. Um sicherzustellen, dass Sie den Abschluss am Monatsende schnell durchführen können, beseitigen Sie redundante Abläufe, automatisieren Sie Aufgaben mit geringem Mehrwert und reduzieren Sie Abhängigkeiten zwischen Abteilungen.
- Vereinfachen Sie den Datenzugriff: Verzögerungen sind unvermeidlich, wenn Ihre Teams Daten aus E-Mails, Tabellenkalkulationen, Geschäftsbereichen und Altsystemen zusammensuchen müssen. Nutzen Sie integrierte Tools oder ERP-Systeme, um Daten zu zentralisieren, sodass alle Beteiligten sicher und in Echtzeit auf die Daten zugreifen können. Dies beschleunigt den Prozess und minimiert Risiken für die Datenintegrität.
- Erstellen Sie standardisierte Verfahren: Ein dokumentierter Abschlussprozess ist unverzichtbar. Definieren Sie klare Arbeitsabläufe, weisen Sie jedem Schritt Verantwortliche zu und legen Sie Zeitpläne auf Grundlage Ihrer Berichtstermine fest. Standardisierte Verfahren gewährleisten Konsistenz über verschiedene Zeiträume hinweg, verbessern die Verantwortlichkeit und erleichtern die Einarbeitung neuer Teammitglieder bei personellen Veränderungen.
Mit jedem Abschluss besser werden
Der Finanzabschluss ist ein unübersichtlicher Prozess, sofern Sie ihn nicht proaktiv optimieren. Jeder Monat bietet eine Gelegenheit zur Verbesserung. Ermitteln Sie, was Sie im vergangenen Monat aufgehalten hat, welche Fehler Sie gemacht haben und welche Tools oder Prozesse Reibungsverluste in Ihrem Ablauf beseitigen können. Und denken Sie daran: Ganz gleich, ob Sie versuchen, den Abschlusszyklus zu verkürzen, zeitaufwendige manuelle Prozesse zu beseitigen oder interne Kontrollen zu stärken – Fortschritte bauen aufeinander auf.
Suchen Sie nach weiteren Leitfäden, um Ihre Karriere im Finanzwesen voranzubringen? Abonnieren Sie unseren kostenlosen Newsletter mit Expertenrat, Leitfäden und Einblicken von Führungskräften im Finanzwesen, die die Technologiebranche mitgestalten.

