La contabilidad por partida doble permite gestionar con precisión las transacciones empresariales mediante un sistema de débitos y créditos. Aunque la mayoría de los programas de contabilidad (ya sean para pymes o grandes empresas) pueden ayudarte a gestionar estos procesos, sigue siendo importante entender cómo funcionan las operaciones de contabilidad por partida doble.
Tanto si estás repasando conceptos como si estás aprendiendo desde cero, estoy seguro de que terminarás con los conocimientos (y posiblemente las herramientas) necesarios para gestionar los registros financieros con confianza.
¿Qué es la contabilidad por partida doble?
La contabilidad por partida doble es el sistema en el que las transacciones empresariales se abonan y cargan entre dos cuentas: una «cuenta de acción» y una «cuenta de reacción».
En cualquier asiento contable de partida doble, se carga un importe y este debe reflejarse mediante un importe abonado igual (y opuesto) en una cuenta diferente.
- Los débitos aumentan el saldo de las cuentas de activos y gastos, al tiempo que disminuyen el saldo de las cuentas de pasivo, ingresos y patrimonio neto.
- Los créditos tienen el efecto contrario en cada una de estas cuentas.
Esta es una forma eficaz de mantener controles y equilibrios, mostrando claramente cómo se asignan los recursos financieros en las operaciones empresariales.
No tienes que convertirte en contable público certificado para dominar sistemas contables como este; los programas de contabilidad simplifican el proceso.
Contabilidad por partida simple frente a contabilidad por partida doble
La contabilidad por partida simple es la forma más básica de documentar los gastos empresariales. Según este método contable, las compras y las fuentes de ingresos se consolidan en una única lista sencilla, como una chequera.
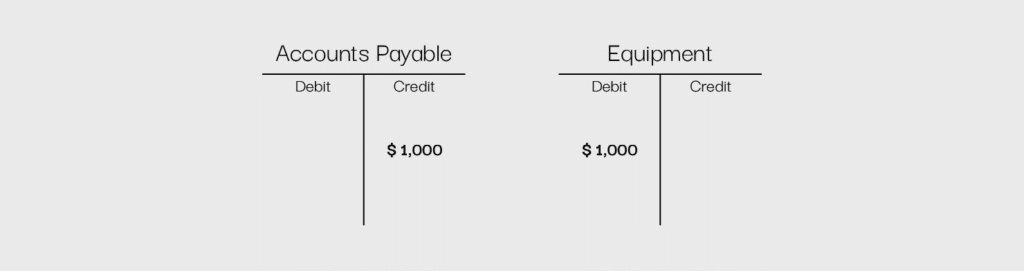
La contabilidad por partida doble, por otro lado, reconoce ambos lados de una transacción: las entradas y salidas, por así decirlo. Por ejemplo, si compras un ordenador nuevo para tu empresa, se cargaría una cuenta utilizada para realizar compras empresariales, como «cuentas por pagar», y se abonaría una cuenta relacionada con los activos, como «equipos». Esto muestra que se utilizaron recursos de la empresa para comprar un activo, en este caso, un ordenador.
En un sistema de partida simple, solo habría una partida: el coste del ordenador.
¿Cuál es la mejor opción para cada caso?
La contabilidad por partida simple puede ser adecuada para empresas muy pequeñas con pocos operadores, ya que es una forma sencilla de documentar los ingresos y los gastos. Sin embargo, la contabilidad por partida doble es más completa y realiza un seguimiento más preciso de las operaciones subyacentes de una empresa.
Cuentas en T (gráficos en T)
Una cuenta en T, también conocida como gráfico en T, es una forma sencilla de visualizar un sistema de contabilidad por partida doble. Se puede dibujar una T grande en una hoja de papel, con un lado etiquetado como débito y el otro como crédito.
Los asientos de débito se registran en el lado izquierdo de la T, y los créditos se registran en el lado derecho. De este modo, todos los asientos contables pueden marcarse y separarse claramente por tipo.
Tomando como ejemplo la compra del ordenador anterior, una configuración habitual para una cuenta en T sería la siguiente:
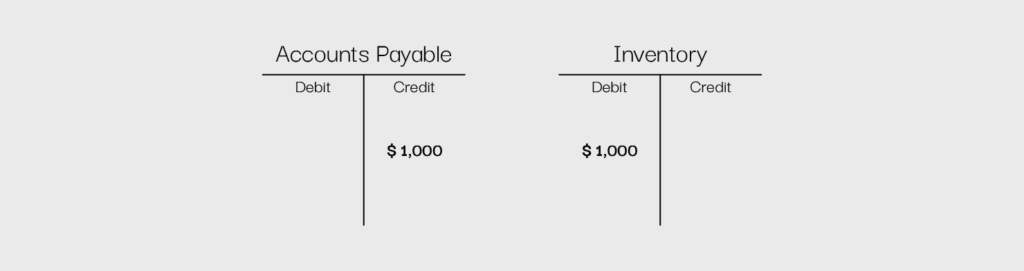
El uso de cuentas en T separa cada aspecto de una transacción, creando una representación visual sencilla y directa del gasto.
Tipos de cuentas
Existen cinco tipos básicos de cuentas que puede utilizar un sistema de contabilidad por partida doble. Estas cuentas son activos, pasivos, ingresos, gastos y patrimonio neto. Cada una desempeña una función ligeramente diferente en el desarrollo de la actividad empresarial. Utilizar las cuentas adecuadas puede ayudar a los contables a organizar las actividades contables básicas para obtener una visión más completa de las transacciones.
Activos
Las cuentas de activos representan los elementos tangibles o intangibles propiedad de una empresa, de los que se espera que aporten beneficios futuros a dicha empresa. Esto incluye elementos como el efectivo, los equipos y el inventario, así como el fondo de comercio y la propiedad intelectual.
Para reflejar los aumentos en las cuentas de activo, se cargan. Por ejemplo, si recibo más efectivo como empresa, cargaré la cuenta de efectivo.
¿Tienes una cuenta? Inicia sesión
Pasivos
Las cuentas de pasivo representan las formas de deuda que mantiene una empresa, como la deuda explícita mediante préstamos a corto y largo plazo, o la deuda implícita, como las cuentas por pagar o los ingresos no devengados.
Para reflejar los aumentos en las cuentas de pasivo, se abonan. Por ejemplo, si contrato un préstamo a corto plazo, abonaré la cuenta del préstamo a corto plazo.
Ingresos
Las cuentas de ingresos contienen todas las fuentes de ingresos que obtiene una empresa, como los ingresos por intereses o las ventas de productos.
Para reflejar los aumentos en las cuentas de ingresos, se abonan. Por ejemplo, si obtengo ingresos adicionales mediante una nueva venta, abonaré la cuenta de ingresos de la empresa.
Gastos
Las cuentas de gastos incluyen todos los costes asociados con la gestión de una empresa, como las facturas de servicios públicos, los salarios, los impuestos y el alquiler.
Para reflejar los aumentos en las cuentas de gastos, se cargan. Por ejemplo, si pago a mis empleados, cargaré la cuenta de nóminas.
Patrimonio neto
Las cuentas de patrimonio neto representan el patrimonio total de los accionistas en una empresa e incluyen cuentas como las acciones ordinarias y las acciones preferentes, así como los beneficios retenidos —la diferencia entre el dinero invertido en la empresa y cualquier beneficio restante después de contabilizar los gastos—.
Las cuentas de patrimonio neto de «beneficios retenidos» o «déficit» en un estado de resultados son una excelente forma de ver, de un vistazo, cuánto ha ganado o perdido una empresa a lo largo del tiempo. Si existe una cuenta de beneficios retenidos, significa que esta empresa ha ganado más dinero del que ha gastado con el tiempo; si existe una cuenta de déficit, ocurre lo contrario.
Para reflejar los aumentos en las cuentas de patrimonio neto, se abonan. Por ejemplo, si vendo nuevas acciones ordinarias, abonaré la cuenta de acciones ordinarias.
Resumen
- En una cuenta de activo, se carga para aumentarla y se abona para reducirla
- En una cuenta de pasivo, se abona para aumentarla y se carga para reducirla
- En una cuenta de ingresos, se abona para aumentarla y se carga para reducirla
- En una cuenta de gastos, se carga para aumentarla y se abona para reducirla
- En una cuenta de patrimonio neto, se abona para aumentarla y se carga para reducirla


Cómo funciona la contabilidad por partida doble
Los siguientes pasos pueden ayudarte a establecer correctamente un sistema de contabilidad por partida doble para tu empresa.
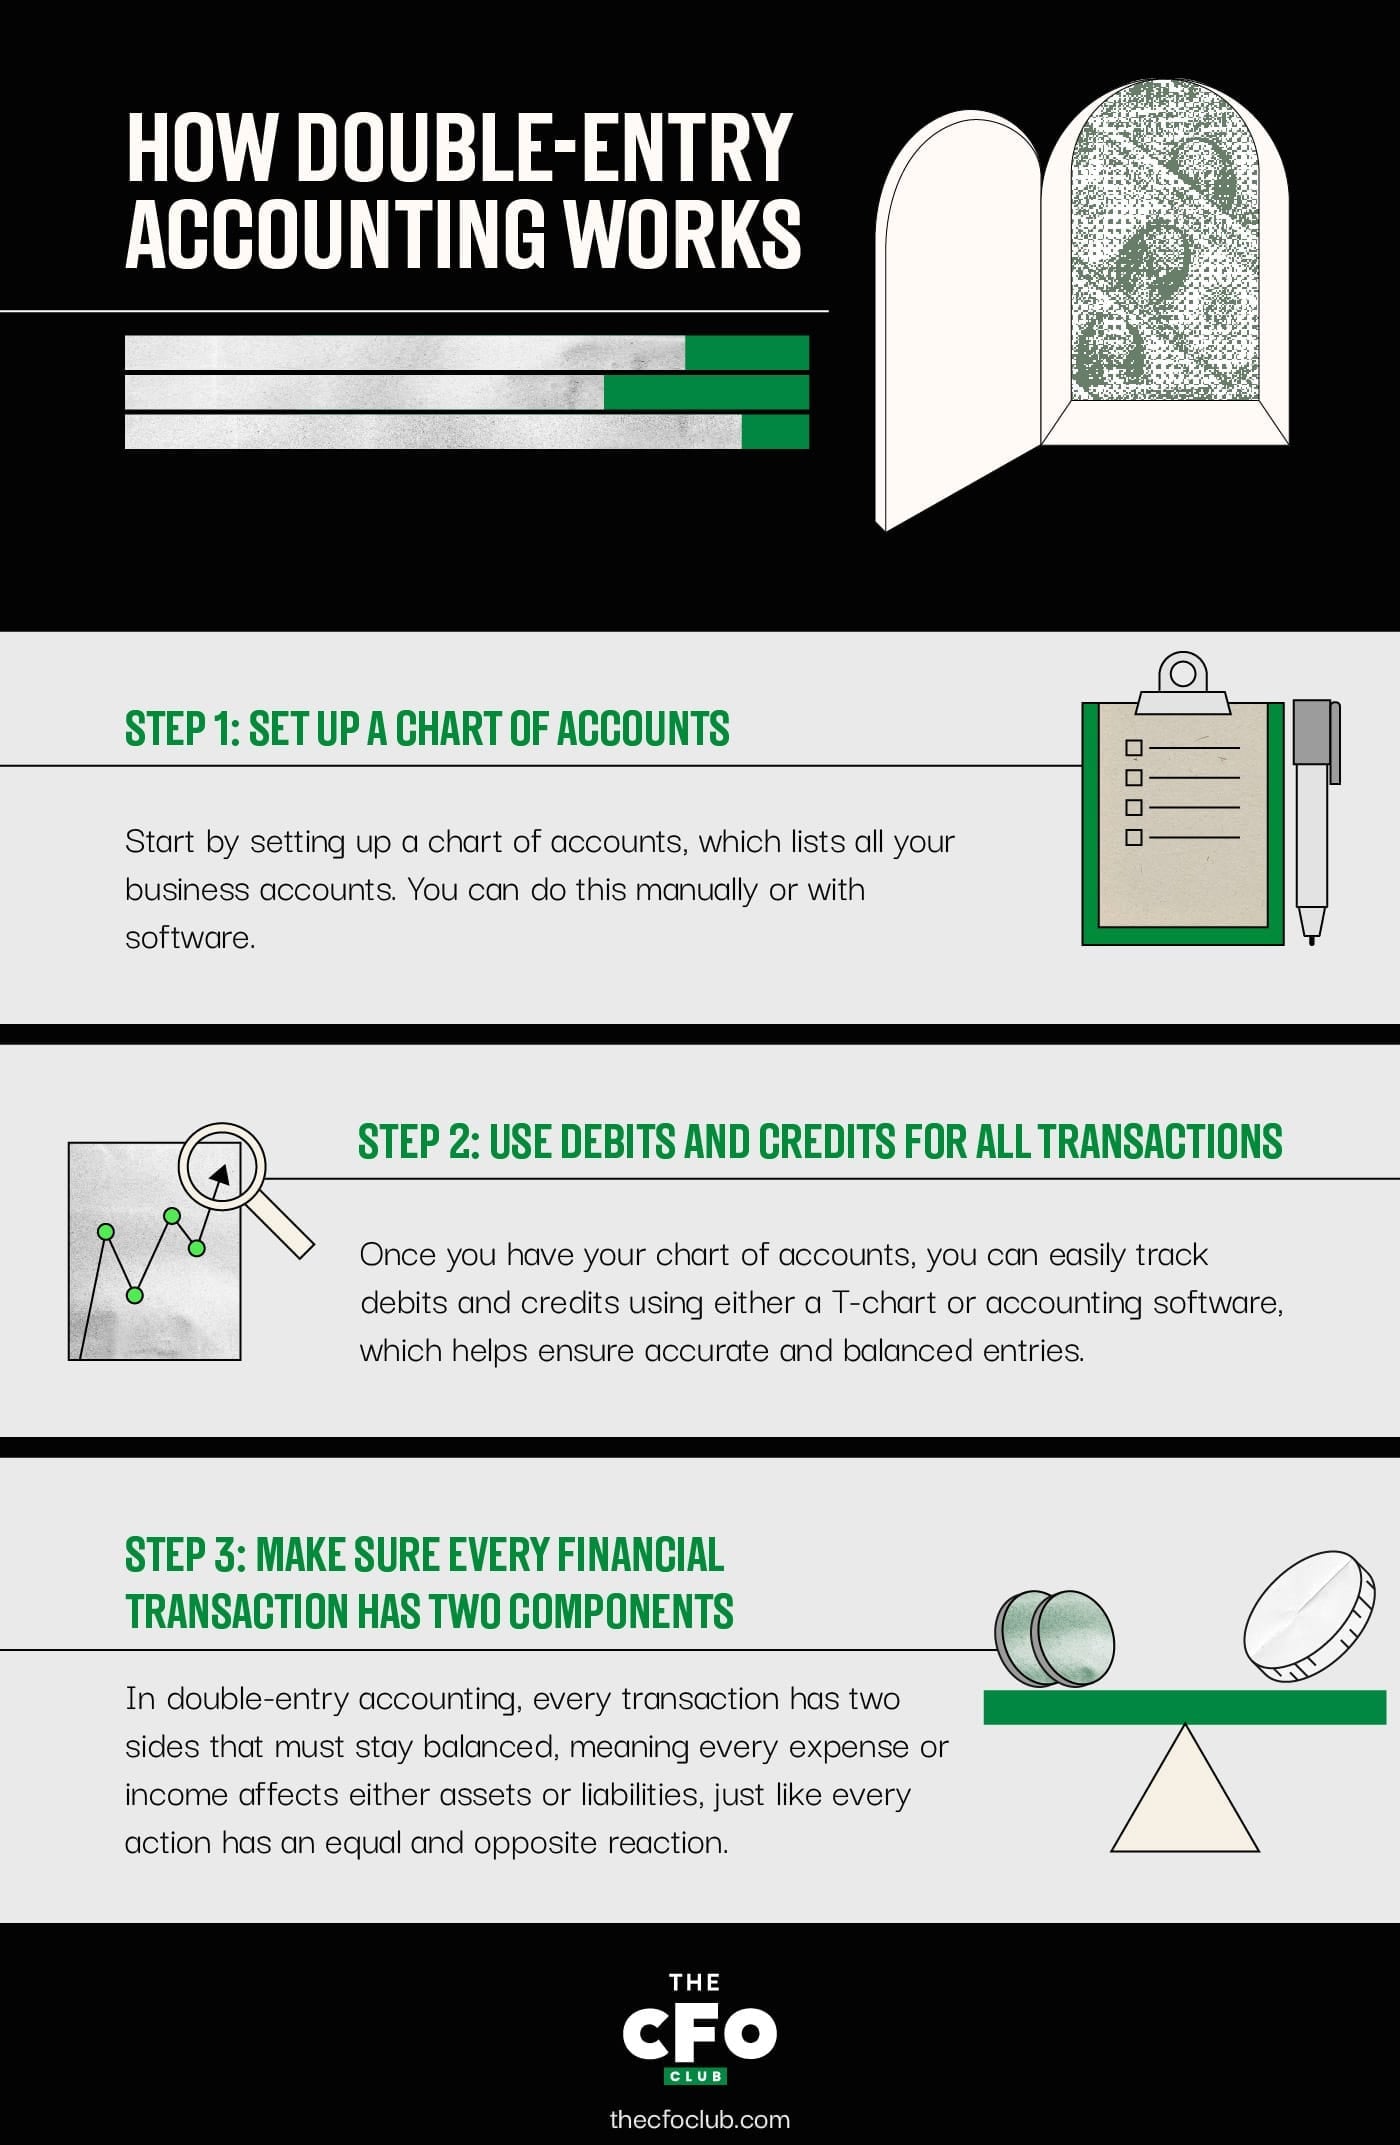
Paso 1: Configura un plan contable
Primero, tendrás que configurar un plan contable. Esto significa crear una lista maestra de todas las cuentas aplicables a la actividad de tu empresa en particular, utilizando todos los tipos de cuentas mencionados anteriormente. Por ejemplo, si tienes herramientas empresariales, como ordenadores o servidores, necesitarás una cuenta de equipamiento.
Este proceso puede realizarse manualmente, revisando paso a paso todos los elementos que mantienen operativa tu empresa, o puede completarse fácilmente mediante el uso de software.
Puede ser necesario crear nuevas cuentas si la actividad empresarial cambia o si nuevas fuentes de ingresos o gastos pasan a ser relevantes. Esto puede ser más complicado de gestionar sin un software de contabilidad.
Paso 2: Utiliza cargos y abonos para todas las transacciones
Una vez que tengas tu plan contable, puedes empezar a registrar los cargos y abonos de tus transacciones.
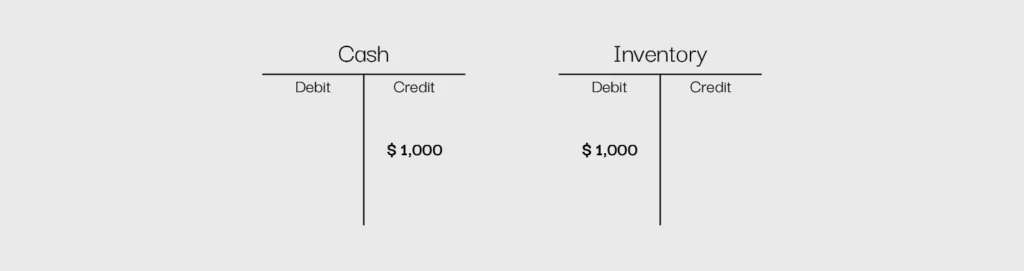
Este es un ejemplo de cómo puedes distinguir qué cuentas se cargan y qué cuentas se abonan al comprar un ordenador nuevo en efectivo:
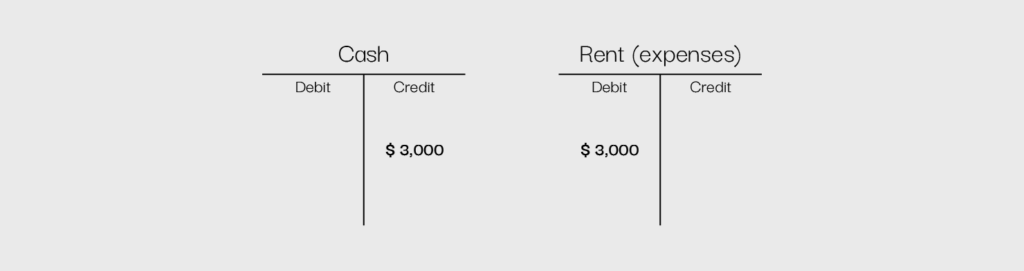
Pagar el alquiler a un arrendador:
O pagar impuestos sobre los ingresos procedentes de las operaciones comerciales habituales:
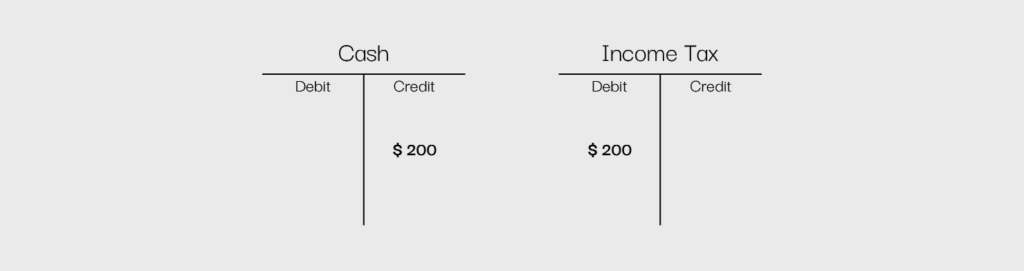
Con este sencillo sistema, puedes ver fácilmente hacia dónde fluye tu dinero y dónde acaba.
Aunque puedes gestionar este proceso mediante un gráfico en T dibujado a mano o un programa de software, como Microsoft Excel, la mayoría de las empresas utilizan software de contabilidad, ya que les permite mantener registros específicos y precisos. El software de contabilidad puede minimizar la probabilidad de errores, puesto que estos sistemas están diseñados para garantizar que los asientos se registren correctamente.
Por ejemplo, muchos programas no permiten contabilizar un asiento si no está equilibrado. También puedes crear y actualizar estados financieros fácilmente utilizando cualquier tipo de software de contabilidad.
Paso 3: Asegúrate de que cada transacción financiera tenga dos componentes
En la contabilidad por partida doble, lo más importante que debes recordar es que cada transacción tiene dos partes y, para mantener una empresa equilibrada, ambas partes deben ser iguales. Si la idea de una partida doble para cada transacción te resulta un poco confusa, recuerda la tercera ley del movimiento de Newton: toda acción tiene una reacción igual y opuesta. Si llevas la pierna hacia atrás para dar una patada a un balón, la energía generada por esa acción hará que el balón se mueva.
Lo mismo ocurre en los negocios: cada gasto que pagas te proporciona algo, y cada tipo de ingreso que generas se resta de algún otro lugar, como el inventario.
Author's Tip
Ten presente la ecuación contable básica: Activos = Pasivo + Patrimonio neto. Esto significa que cada lado de tu libro mayor debe estar equilibrado; si tus cuentas de activos no son iguales a tus cuentas de pasivo y patrimonio neto, existe un problema en tu estructura contable. Este es el mismo enfoque que el tradicional, que se utiliza con mayor frecuencia en Gran Bretaña.
Desde una perspectiva ajena al ámbito empresarial, comprar un ordenador nuevo para gestionar la contabilidad y las nóminas de tu empresa puede parecer tan sencillo como sacar la tarjeta de crédito, realizar la compra y salir de una tienda de electrónica.
Sin embargo, desde una perspectiva empresarial, hay algo más de complejidad. Para realizar la compra, abonas una cuenta de pasivo —cuentas por pagar, en este caso—. Sin embargo, ese dinero utilizado no desaparece en el aire; se utiliza para adquirir un activo para tu empresa, lo que significa cargar una cuenta de activo.
Ahora que has leído cómo funciona la contabilidad por partida doble y has visto algunos ejemplos, ¡es hora de poner a prueba tus conocimientos!
3 ventajas de la contabilidad por partida doble
La contabilidad por partida doble es una forma fiable de hacer un seguimiento de las finanzas y ofrece varias ventajas. Estas son tres ventajas clave que hacen que la contabilidad por partida doble sea esencial para cualquier empresa:
1. Precisión y detección de errores
La contabilidad por partida doble mantiene tus registros precisos al garantizar que cada transacción se registre en dos lugares: una vez como débito y otra como crédito.
Supongamos que compras un portátil nuevo por $5,000. Registras un débito en tu cuenta de «Equipos» y un crédito en «Efectivo» o «Cuentas por pagar». Si olvidas accidentalmente registrar una de las partes, las cifras no cuadrarán y sabrás que algo no va bien.
Sin la contabilidad por partida doble, los pequeños errores podrían pasar desapercibidos y causar problemas mayores con el tiempo. Mantener todo equilibrado te ayuda a controlar tus finanzas, evitar cálculos erróneos costosos y mantener tus registros en orden.
2. Transparencia financiera
Con la contabilidad por partida doble, siempre tienes una visión clara de hacia dónde va tu dinero y de dónde procede. Como cada transacción se registra en dos cuentas, puedes hacer un seguimiento sencillo de los activos, las deudas, los ingresos y los gastos.
Por ejemplo, si tu empresa solicita un préstamo, registrarás un aumento del efectivo, pero también un pasivo que refleje lo que debes. De este modo, tus informes financieros siempre cuentan la historia completa: sin sorpresas ni información que falte.
Contar con un sistema transparente como este ayuda a elaborar presupuestos, realizar un seguimiento del crecimiento y planificar el futuro. En lugar de adivinar hacia dónde va tu dinero, dispondrás de datos sólidos que respalden tus decisiones y ayuden a mantener la salud financiera de tu empresa.
3. Mayor prevención del fraude
La contabilidad por partida doble no solo mantiene tus registros precisos, sino que también ayuda a proteger tu empresa contra el fraude. Como cada transacción afecta a dos cuentas, resulta mucho más fácil detectar cambios sospechosos o dinero que falte. Es como tener un sistema de seguridad automático para tus finanzas.
Imagina que un empleado intenta apropiarse de dinero de la empresa alterando un registro de gastos. Con la contabilidad por partida doble, las cifras no cuadrarán y la discrepancia hará saltar las alarmas. Los auditores o los equipos financieros pueden intervenir rápidamente, revisar los registros y detectar cualquier actividad sospechosa antes de que se descontrole.
Este sistema no solo ayuda a descubrir fraudes, sino que también disuade a las personas de intentar hacer algo turbio desde el principio. Cuando cada transacción deja un rastro documental, las empresas pueden sentirse más seguras al saber que sus datos financieros están protegidos.
3 desventajas de la contabilidad por partida doble
Ahora que conoces las ventajas, estas son algunas de las desventajas habituales asociadas a la contabilidad por partida doble:
More Articles
1. Complejidad
A diferencia de la contabilidad por partida simple, en la que las transacciones se registran una sola vez, la partida doble implica débitos y créditos, distintas categorías de cuentas y cuadrar los libros. Para los profesionales financieros que están empezando o los propietarios de pequeñas empresas, esta curva de aprendizaje contable puede ser pronunciada y provocar errores si no se comprende correctamente.
2. Requiere mucho tiempo
Registrar cada transacción financiera dos veces requiere mucho más tiempo que un sistema de partida simple. Cada compra, venta y gasto debe categorizarse correctamente, con débitos y créditos coincidentes. Esto puede ralentizar la contabilidad, especialmente en empresas con un gran volumen de transacciones.
Para ayudar a agilizar estos procesos, considera invertir en un software de contabilidad empresarial. Aunque no puede eliminar todas las tareas manuales, puede hacerte la vida un poco más fácil. Estas son algunas de mis opciones favoritas para convencerte de su utilidad:
Los clics en los enlaces a continuación pueden generar una comisión, la cual apoya nuestras pruebas y revisiones independientes de software y servicios. Conozca más sobre cómo mantenemos la transparencia.
3. Puede ser excesiva para las empresas más pequeñas
Para las empresas muy pequeñas, los autónomos o las personas que gestionan sus finanzas personales, la contabilidad por partida doble puede parecer excesiva. Si una empresa solo tiene unas pocas transacciones al mes, el tiempo y el esfuerzo necesarios para mantener un sistema de partida doble podrían no estar justificados. Un sistema más sencillo de partida simple puede ser más práctico para realizar un seguimiento básico de ingresos y gastos.
Decidir si la contabilidad por partida doble es adecuada para tu empresa
La contabilidad por partida doble puede parecer, en ocasiones, innecesariamente compleja, pero es una herramienta valiosa utilizada por empresas de todo el mundo. En lugar de limitarse a enumerar los gastos y los ingresos, las empresas pueden desglosarlos en detalle, ayudando a quienes toman decisiones a comprender mejor cómo se utiliza el dinero.
¿Listo para ampliar tus capacidades como líder financiero? Suscríbete a nuestro boletín para recibir consejos, guías y análisis de expertos de líderes financieros que están dando forma al sector tecnológico.