La contabilità a partita doppia consente di gestire accuratamente le transazioni aziendali utilizzando un sistema di addebiti e accrediti. Sebbene la maggior parte dei software di contabilità (sia per le SMB che per le aziende) possa aiutarti a gestire questi processi, è comunque importante capire come funzionano le operazioni di contabilità a partita doppia.
Che tu voglia ripassare o imparare da zero, sono certo che acquisirai le conoscenze (e probabilmente gli strumenti) necessarie per gestire i documenti finanziari con sicurezza.
Cos'è la contabilità a partita doppia?
La contabilità a partita doppia è il sistema in cui le transazioni aziendali vengono accreditate e addebitate tra due conti: un «conto dell'azione» e un «conto della reazione».
In qualsiasi registrazione contabile a partita doppia, un importo viene addebitato e deve essere riflesso da un importo accreditato uguale (e opposto) in un conto diverso.
- Gli addebiti aumentano il saldo dei conti delle attività e delle spese, mentre diminuiscono il saldo dei conti delle passività, dei ricavi e del patrimonio netto.
- Gli accrediti hanno l'effetto opposto su ciascuno di questi conti.
È un modo efficace per mantenere controlli e bilanciamenti, mostrando chiaramente come le risorse finanziarie vengono allocate nelle operazioni aziendali.
Non devi diventare un CPA per padroneggiare sistemi contabili di questo tipo; i software di contabilità rendono il processo semplice.
Contabilità a partita semplice e a partita doppia
La contabilità a partita semplice è il modo più basilare per documentare le spese aziendali. Con questo metodo contabile, gli acquisti e le fonti di reddito vengono raccolti in un unico semplice elenco, proprio come in un libretto degli assegni.
La contabilità a partita doppia, d'altra parte, tiene conto di entrambi i lati di una transazione, per così dire delle entrate e delle uscite. Ad esempio, se acquisti un nuovo computer per la tua azienda, un conto utilizzato per effettuare acquisti aziendali, come «debiti verso fornitori», verrebbe addebitato, mentre un conto relativo alle attività, come «attrezzature», verrebbe accreditato. Questo mostra che le risorse aziendali sono state utilizzate per acquistare un'attività, in questo caso un computer.
In un sistema a partita semplice, ci sarebbe una sola voce: il costo del computer.
Chi è più adatto e per cosa?
La contabilità a partita semplice può essere adatta per le aziende molto piccole con un numero limitato di operatori, poiché è un modo semplice per documentare entrate e uscite. Tuttavia, la contabilità a partita doppia è più completa e tiene traccia meglio delle operazioni sottostanti di un’azienda.
Conti a T (schemi a T)
Un conto a T, noto anche come schema a T, è un modo semplice per visualizzare un sistema di contabilità a partita doppia. È possibile disegnare una grande T su un foglio di carta, con un lato denominato addebito e l'altro accredito.
Le registrazioni degli addebiti vengono riportate sul lato sinistro della T, mentre gli accrediti vengono riportati sul lato destro. In questo modo, tutte le registrazioni contabili possono essere contrassegnate e separate chiaramente per tipologia.
Utilizzando l'esempio dell'acquisto del computer riportato sopra, una configurazione comune per un conto a T è la seguente:
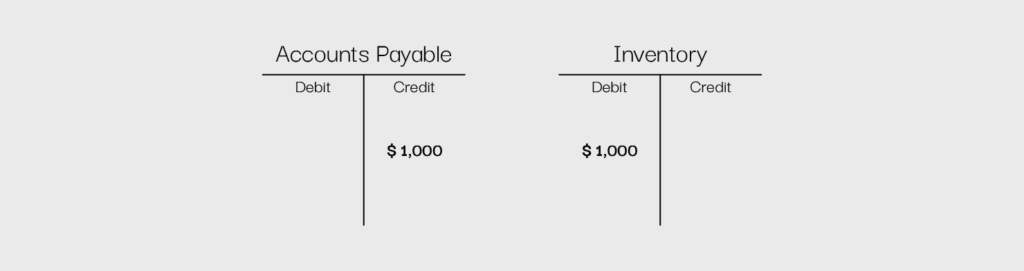
L'utilizzo dei conti a T separa ogni aspetto di una transazione, creando una rappresentazione visiva semplice e chiara della spesa.
Tipi di conto
Esistono cinque tipi fondamentali di conti che un sistema di contabilità a partita doppia può utilizzare. Questi conti sono attività, passività, ricavi, spese e patrimonio netto. Ognuno svolge un ruolo leggermente diverso nell'ambito dell'attività aziendale. L'utilizzo dei conti appropriati può aiutare i contabili a organizzare le attività contabili di base per ottenere una visione più completa delle transazioni.
Attività
I conti delle attività rappresentano gli elementi materiali o immateriali posseduti da un'azienda, dai quali ci si aspetta che l'azienda tragga benefici futuri. Includono elementi come denaro contante, attrezzature e rimanenze, oltre all'avviamento e alla proprietà intellettuale.
Per riflettere gli aumenti nei conti delle attività, si registrano in dare . Ad esempio, se ricevo più denaro nella mia attività, registrerò in dare il conto cassa.
Hai un account? Accedi
Passività
I conti delle passività rappresentano le forme di debito detenute da un'attività, come il debito esplicito derivante da prestiti a breve e lungo termine oppure il debito implicito, come i debiti verso fornitori o i ricavi non ancora maturati.
Per riflettere gli aumenti nei conti delle passività, si registrano in avere . Ad esempio, se contraggo un prestito a breve termine, registrerò in avere il conto del prestito a breve termine.
Ricavi
I conti dei ricavi contengono tutte le fonti di reddito generate da un'attività, come i proventi da interessi o le vendite di prodotti.
Per riflettere gli aumenti nei conti dei ricavi, si registrano in avere . Ad esempio, se genero ricavi aggiuntivi attraverso una nuova vendita, registrerò in avere il conto dei ricavi dell'attività.
Costi
I conti dei costi includono tutti i costi associati alla gestione di un'attività, come le bollette delle utenze, gli stipendi, le imposte e l'affitto.
Per riflettere gli aumenti nei conti dei costi, si registrano in dare . Ad esempio, se pago i miei dipendenti, registrerò in dare il conto delle retribuzioni.
Patrimonio netto
I conti del patrimonio netto rappresentano il patrimonio netto totale degli azionisti di un'attività e includono conti come il capitale ordinario e il capitale privilegiato, oltre agli utili portati a nuovo — la differenza tra il denaro investito nell'attività e l'eventuale utile residuo dopo aver contabilizzato le spese.
I conti del patrimonio netto “utili portati a nuovo” o “deficit” in un conto economico sono un ottimo modo per vedere, a colpo d'occhio, quanto un'azienda ha guadagnato o perso nel tempo. Se esiste un conto degli utili portati a nuovo, significa che nel tempo questa attività ha guadagnato più denaro di quanto ne abbia speso; se esiste un conto del deficit, vale il contrario.
Per riflettere gli aumenti nei conti del patrimonio netto, si registrano in avere . Ad esempio, se vendo nuove azioni ordinarie, registrerò in avere il conto del capitale ordinario.
Riepilogo
- Per un conto delle attività, si registra in dare per aumentarlo e in avere per diminuirlo
- Per un conto delle passività, si registra in avere per aumentarlo e in dare per diminuirlo
- Per un conto dei ricavi, si registra in avere per aumentarlo e in dare per diminuirlo
- Per un conto dei costi, si registra in dare per aumentarlo e in avere per diminuirlo
- Per un conto del patrimonio netto, si registra in avere per aumentarlo e in dare per diminuirlo


Come funziona la contabilità in partita doppia
I passaggi seguenti possono aiutarti a impostare correttamente un sistema di contabilità in partita doppia per la tua attività.
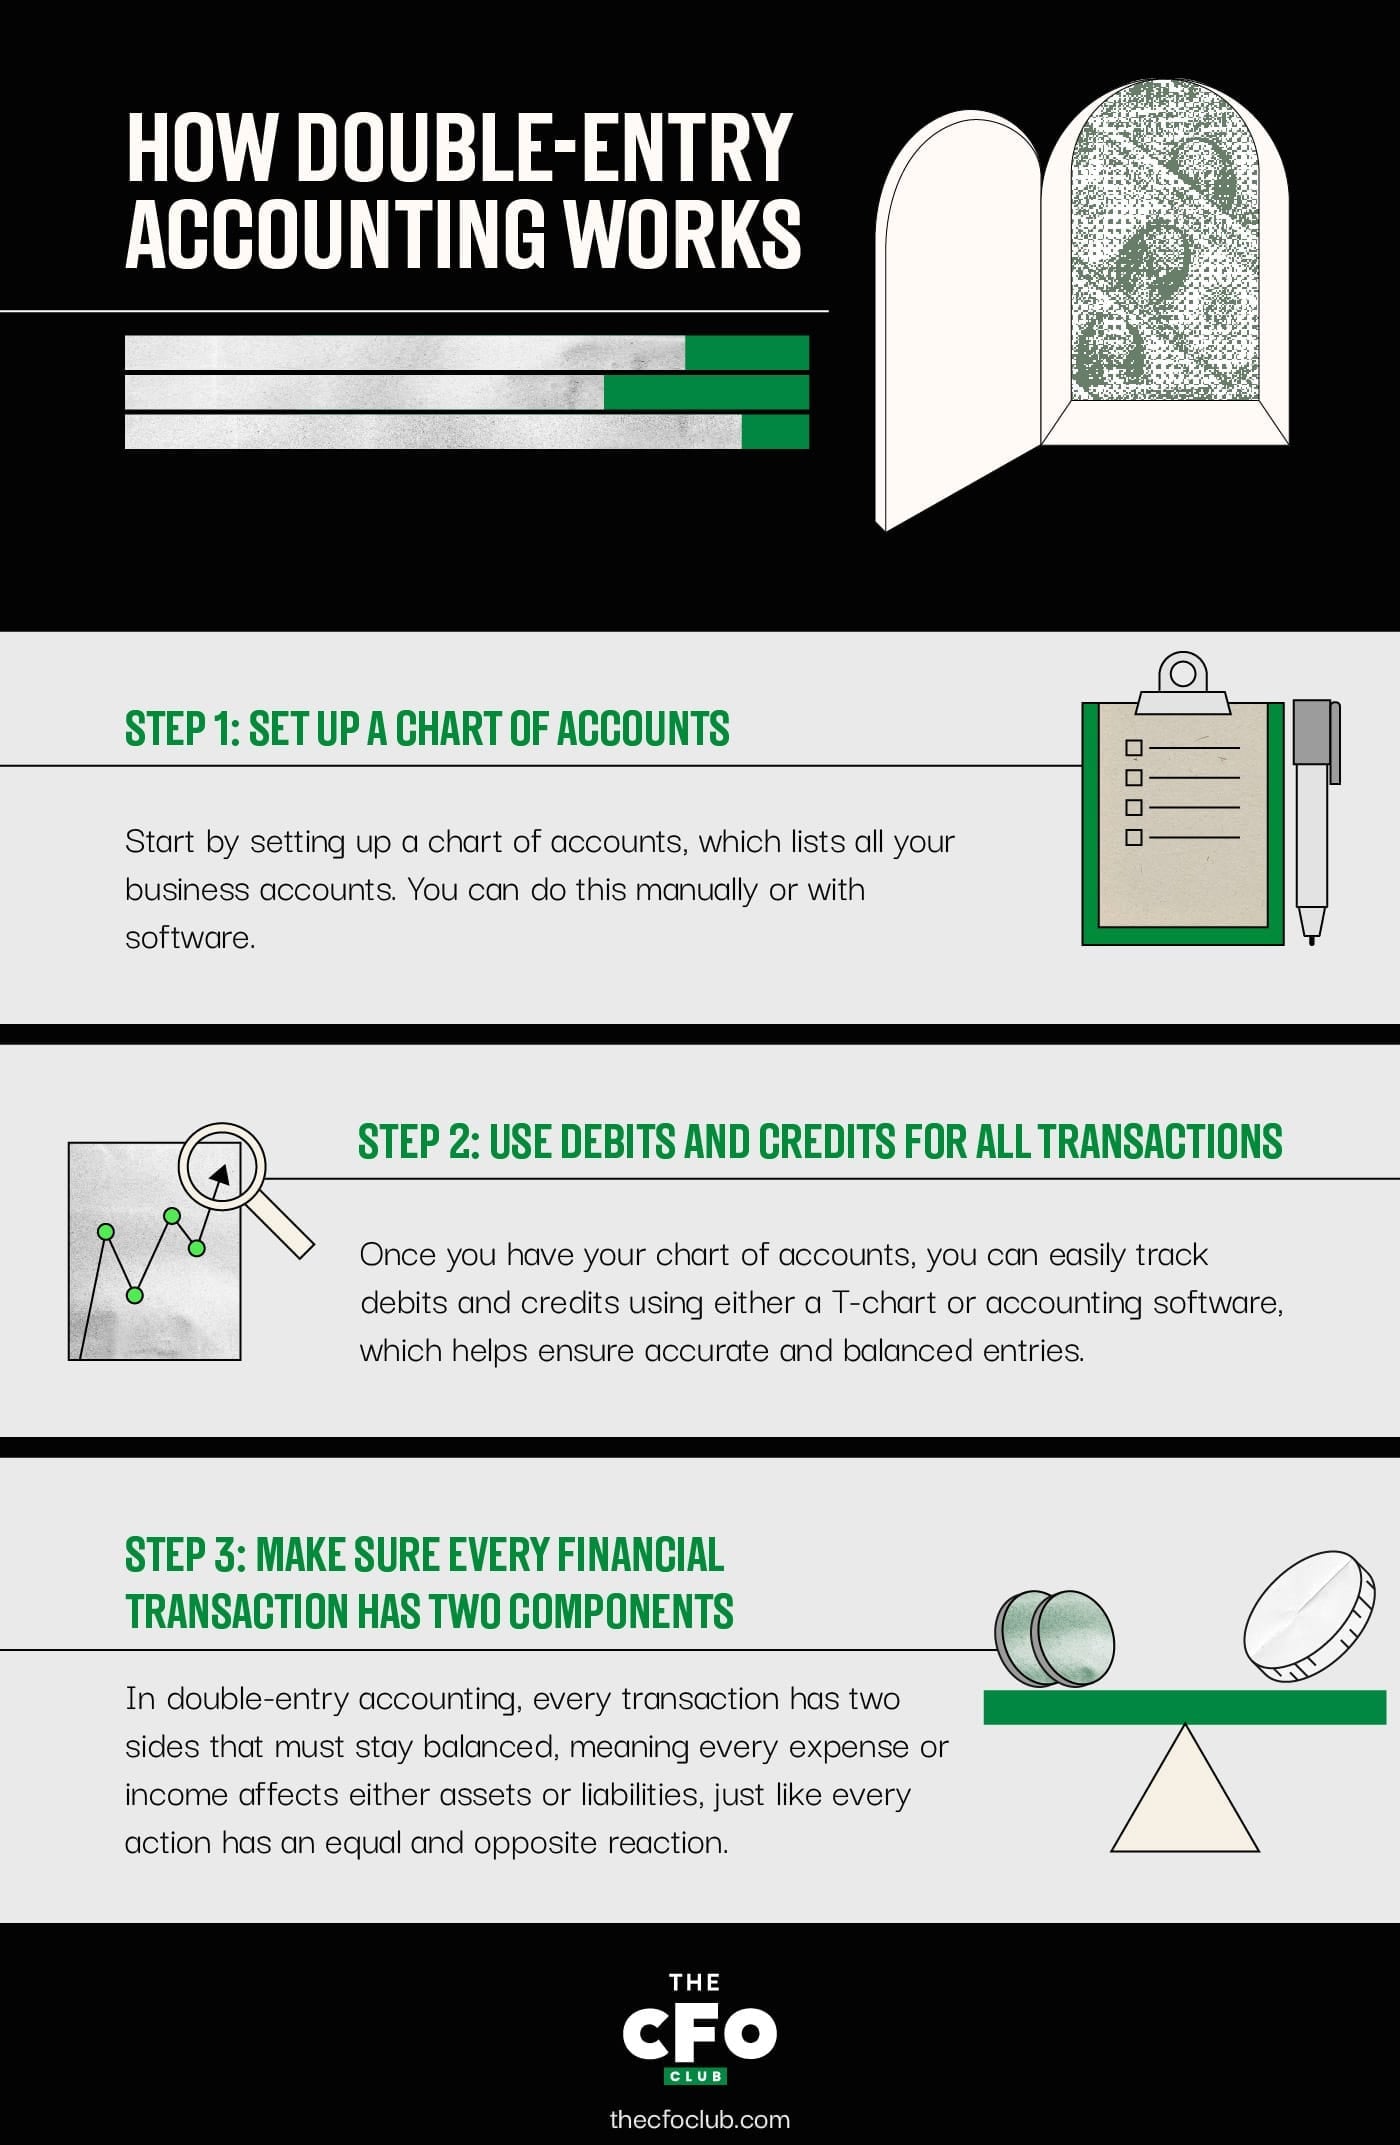
Passaggio 1: predisponi un piano dei conti
Per prima cosa, dovrai predisporre un piano dei conti. Ciò significa creare un elenco principale di tutti i conti applicabili all'attività della tua specifica azienda, utilizzando tutti i tipi di conto sopra indicati. Ad esempio, se possiedi strumenti aziendali, come computer o server, dovrai creare un conto delle attrezzature.
Questo processo può essere svolto manualmente, esaminando passo dopo passo tutti gli elementi che mantengono operativa la tua attività, oppure può essere completato facilmente utilizzando un software.
Potrebbe essere necessario creare nuovi conti se il corso dell'attività cambia o se diventano rilevanti nuove fonti di ricavi o nuove spese. Questo può essere più complicato da gestire senza un software di contabilità.
Passaggio 2: utilizza dare e avere per tutte le operazioni
Una volta predisposto il piano dei conti, puoi iniziare a registrare le scritture in dare e in avere per le tue operazioni.
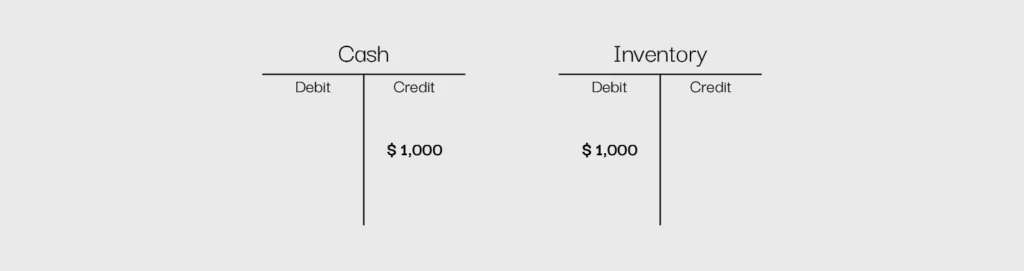
Ecco un esempio di come si possono distinguere i conti da addebitare e quelli da accreditare quando si acquista un nuovo computer pagando in contanti:
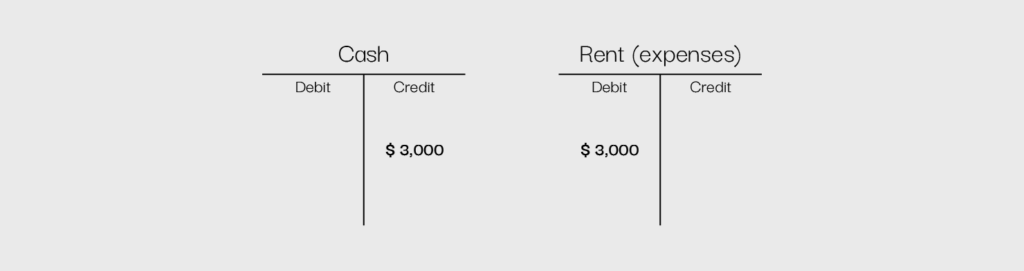
Pagare l'affitto a un proprietario:
Oppure pagare le imposte sul reddito derivante dalle normali attività aziendali:
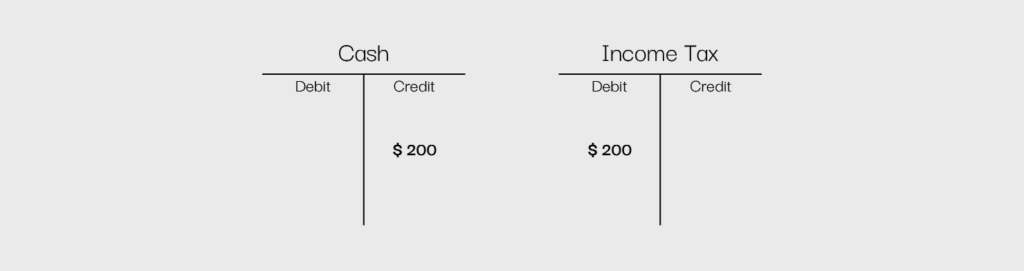
Utilizzando questo semplice sistema, puoi vedere facilmente dove confluisce il tuo denaro e dove finisce.
Sebbene sia possibile gestire questo processo tramite uno schema a T disegnato a mano o un programma software, come Microsoft Excel, la maggior parte delle aziende utilizza software di contabilità, poiché consente di conservare registrazioni specifiche e accurate. I software di contabilità possono ridurre al minimo la probabilità di errori, poiché questi sistemi sono progettati per garantire che le registrazioni vengano contabilizzate correttamente.
Ad esempio, molti programmi non consentono di registrare una voce se non è bilanciata. È inoltre possibile creare e aggiornare facilmente i rendiconti finanziari utilizzando qualsiasi tipo di software di contabilità.
Passaggio 3: assicurati che ogni transazione finanziaria abbia due componenti
Nella contabilità a partita doppia, la cosa più importante da ricordare è che ogni transazione ha due lati e, per mantenere un'azienda in equilibrio, entrambi i lati devono essere uguali. Se l'idea di una doppia registrazione per ogni transazione ti sembra un po' confusa, ricorda la terza legge del moto di Newton: a ogni azione corrisponde una reazione uguale e contraria. Se porti indietro la gamba per calciare un pallone, l'energia generata da quell'azione farà muovere il pallone.
Lo stesso vale per le aziende: ogni spesa sostenuta ti procura qualcosa e ogni tipo di reddito che ottieni sottrae qualcosa da un'altra parte, come le scorte.
Author's Tip
Tieni a mente l’equazione contabile di base: Attività = Passività + Patrimonio netto. Ciò significa che ogni lato del tuo libro mastro deve essere bilanciato in modo corrispondente; se i conti delle attività non sono uguali ai conti delle passività e del patrimonio netto, c’è un problema nella tua struttura contabile. Questo è lo stesso approccio tradizionale, più comunemente utilizzato in Gran Bretagna.
Da un punto di vista non aziendale, acquistare un nuovo computer per gestire la contabilità e le buste paga della tua azienda può sembrare semplice come estrarre la carta di credito, completare l'acquisto e uscire da un negozio di elettronica.
Tuttavia, dal punto di vista aziendale, la situazione è un po' più articolata. Per effettuare l'acquisto, accrediti un conto delle passività — in questo caso, i debiti verso fornitori. Tuttavia, il denaro utilizzato non svanisce nel nulla: viene impiegato per ottenere un'attività per la tua azienda, il che significa addebitare un conto delle attività.
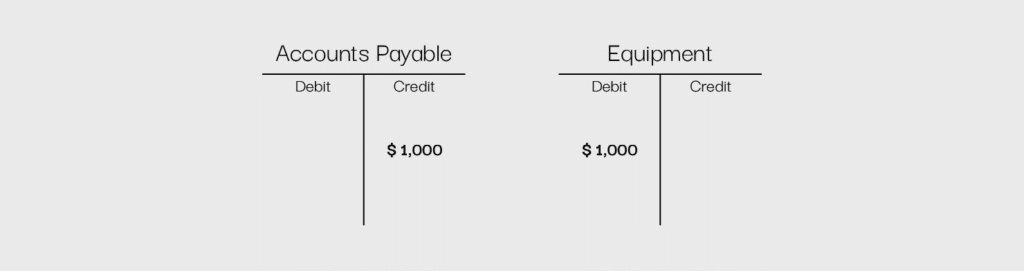
Ora che hai letto come funziona la contabilità a partita doppia e hai visto alcuni esempi, è il momento di mettere alla prova le tue conoscenze!
3 vantaggi della contabilità in partita doppia
La contabilità in partita doppia è un metodo affidabile per tenere traccia delle finanze e offre diversi vantaggi. Ecco tre vantaggi chiave che rendono la contabilità in partita doppia essenziale per qualsiasi azienda:
1. Precisione e rilevamento degli errori
La contabilità in partita doppia mantiene accurati i tuoi registri assicurandosi che ogni transazione venga registrata in due punti: una volta come dare e una volta come avere.
Supponiamo che tu acquisti un nuovo computer portatile per $5,000. Registri un addebito nel conto “Attrezzature” e un accredito in “Cassa” o “Debiti verso fornitori”. Se dimentichi accidentalmente di registrare una delle due parti, i numeri non torneranno e capirai che c’è qualcosa che non va.
Senza la contabilità in partita doppia, piccoli errori potrebbero passare inosservati e causare problemi più grandi in seguito. Mantenere tutto in equilibrio ti aiuta a tenere sotto controllo le finanze, evitare calcoli errati costosi e mantenere i registri in ordine.
2. Trasparenza finanziaria
Con la contabilità in partita doppia, hai sempre un quadro chiaro di dove proviene il tuo denaro e dove viene impiegato. Poiché ogni transazione viene registrata in due conti, puoi monitorare facilmente attività, debiti, ricavi e spese.
Ad esempio, se la tua azienda richiede un prestito, registrerai un aumento della liquidità, ma anche una passività per indicare quanto devi. In questo modo, i tuoi report finanziari raccontano sempre l’intera storia: nessuna sorpresa e nessuna informazione mancante.
Disporre di un sistema trasparente come questo aiuta nella definizione del budget, nel monitoraggio della crescita e nella pianificazione futura. Invece di indovinare dove va il tuo denaro, avrai dati solidi a supporto delle tue decisioni e potrai mantenere la tua azienda finanziariamente sana.
3. Maggiore prevenzione delle frodi
La contabilità in partita doppia non mantiene soltanto accurati i tuoi registri: aiuta anche a proteggere la tua azienda dalle frodi. Poiché ogni transazione incide su due conti, modifiche sospette o ammanchi di denaro diventano molto più facili da individuare. È come avere un sistema di sicurezza automatico per le tue finanze.
Immagina che un dipendente tenti di intascare denaro dell’azienda alterando una registrazione di spesa. Con la contabilità in partita doppia, i numeri non torneranno e la discrepanza farà scattare un campanello d’allarme. I revisori o i team finanziari possono intervenire rapidamente, esaminare i registri e individuare eventuali attività sospette prima che la situazione sfugga di mano.
Questo sistema non solo aiuta a scoprire le frodi, ma scoraggia anche le persone dal tentare comportamenti illeciti. Quando ogni transazione lascia una traccia documentale, le aziende possono sentirsi più sicure, sapendo che i propri dati finanziari sono protetti.
3 svantaggi della contabilità in partita doppia
Ora che conosci i vantaggi, ecco alcuni degli svantaggi comuni associati alla contabilità in partita doppia:
More Articles
1. Complessità
A differenza della contabilità a partita semplice, in cui le transazioni vengono registrate una sola volta, la partita doppia prevede dare e avere, diverse categorie di conti e il bilanciamento dei libri contabili. Per i professionisti finanziari alle prime armi o per i titolari di piccole imprese, questa curva di apprendimento della contabilità può essere ripida e portare a errori se non viene compresa correttamente.
2. Richiede molto tempo
Registrare ogni transazione finanziaria due volte richiede molto più tempo rispetto a un sistema a partita semplice. Ogni acquisto, vendita e spesa deve essere classificato correttamente, con dare e avere corrispondenti. Questo può rallentare la tenuta della contabilità, soprattutto per le aziende con un elevato volume di transazioni.
Per ottimizzare questi processi, valuta la possibilità di investire in un software di contabilità aziendale. Anche se non può eliminare tutte le attività manuali, può rendere la vita un po’ più semplice. Ecco alcune delle mie scelte preferite per convincerti del loro valore:
Cliccando sui link sottostanti potremmo guadagnare una commissione, che sostiene i nostri test indipendenti e la revisione di software e servizi. Scopri di più su come restiamo trasparenti.
3. Può essere eccessiva per le aziende più piccole
Per aziende molto piccole, liberi professionisti o persone che gestiscono le proprie finanze personali, la contabilità in partita doppia può sembrare eccessiva. Se un’azienda esegue solo poche transazioni al mese, il tempo e l’impegno necessari per mantenere un sistema a partita doppia potrebbero non essere giustificati. Un sistema più semplice a partita semplice potrebbe essere più pratico per il monitoraggio di base di entrate e spese.
Decidere se la contabilità in partita doppia è adatta alla tua azienda
La contabilità in partita doppia può sembrare, a volte, inutilmente complessa, ma è uno strumento prezioso utilizzato dalle aziende di tutto il mondo. Invece di limitarsi a elencare spese e ricavi, le aziende possono analizzare i dati in modo dettagliato, aiutando i responsabili delle decisioni a comprendere meglio come viene utilizzato il denaro.
Pronto a far crescere le tue competenze come leader finanziario? Iscriviti alla nostra newsletter per ricevere consigli, guide e approfondimenti dai leader finanziari che stanno plasmando il settore tecnologico.