ASC 606 ist die (relativ) neue Vorschrift zur Umsatzrealisierung, die sicherstellt, dass im Bereich der Finanzberichterstattung alle fair und korrekt verfahren und die Glaubwürdigkeit sowie Transparenz gegenüber Investoren und Stakeholdern gewahrt bleibt.
Hier untersuche ich die Einzelheiten von ASC 606. Ich gehe auf die Herausforderungen ein, mit denen SaaS-Unternehmen bei der Umsatzrealisierung konfrontiert sind, und stelle praxisnahe Lösungen vor, um die Komplexität des neuesten Standards zur Umsatzrealisierung des FASB zu bewältigen.
Was ist ASC 606?
Topic 606 der Kodifizierung von Rechnungslegungsstandards, auch bekannt als ASC 606, ist ein Rechnungslegungsgrundsatz, der die Praktiken zur Umsatzrealisierung standardisiert. Er wurde 2014 gemeinsam vom Financial Accounting Standards Board (FASB) und dem International Accounting Standards Board (IASB) herausgegeben, um einen branchenneutralen Ansatz zur Umsatzrealisierung bereitzustellen, der die Komplexität reduziert und die Vergleichbarkeit von Abschlüssen erhöht.
ASC 606 ersetzt alle bestehenden Vorschriften zur Umsatzrealisierung, die sowohl nach US GAAP (Generally Accepted Accounting Principles) als auch nach IFRS (International Financial Reporting Standards) gelten.
Diese Richtlinien ersetzen ASC 605 (den alten Standard zur Umsatzrealisierung) und führen ein neues fünfstufiges Modell ein, das Unternehmen zur Analyse der Umsätze verwenden können, die aus der Übertragung der Kontrolle über Waren oder Dienstleistungen entstehen.
Was bedeutet das also tatsächlich? Wenn Sie ein Unternehmen führen, das Umsätze aus Verträgen mit Kunden erzielt, legt ASC 606 Richtlinien dafür fest, wann und wie Sie Umsätze aus diesen Verträgen realisieren sollten. Der Standard wurde mit dem Ziel herausgegeben, den Nutzern von Abschlüssen mehr Informationen über Art, Wert, Zeitpunkt und Unsicherheit der durch Kundenverträge erzielten Umsätze zu geben.
Warum sollten Sie sich für ASC 606 interessieren?
ASC 606 ist wichtig, weil es eine korrekte und einheitliche Umsatzrealisierung sicherstellt. Der Standard schafft Transparenz in der Finanzberichterstattung und versorgt Stakeholder mit zuverlässigen Informationen über die Umsätze eines Unternehmens.
ASC 606 verändert die Spielregeln, indem es einen einheitlicheren und genaueren Ansatz zur Umsatzrealisierung einführt. Der neue Umsatzstandard verfolgt zwei Ziele. Erstens behebt das neue Modell zur Umsatzrealisierung Probleme und Unklarheiten der alten Regeln zur Umsatzrealisierung. Zweitens bietet es eine bessere und robustere Möglichkeit, umsatzbezogene Fragen zu behandeln.
Außerdem erleichtert der Standard den Vergleich der Praktiken zur Umsatzrealisierung zwischen verschiedenen Unternehmen, Branchen, Ländern und Märkten. Personen, die Abschlüsse analysieren, erhalten aufgrund besserer Angabepflichten hilfreichere Informationen.
Und schließlich – was für Sie am vorteilhaftesten ist – stellt ASC 606 sicher, dass Unternehmen regelkonforme Abschlüsse erstellen können, da die Anzahl der einzuhaltenden Regeln reduziert wird.
Unternehmen müssen die Umsätze über die Vertragslaufzeit verteilen und sie im Zeitverlauf realisieren, während der Kunde Zugang zum Produkt, zur Dienstleistung oder zur Software erhält und davon profitiert. Dadurch wird die Umsatzrealisierung an die tatsächliche Wertschöpfung angepasst und eine genauere Darstellung der finanziellen Leistung des Unternehmens ermöglicht.
Pause: Noch bei mir?
Wenn Sie wirklich neugierig auf ASC 606 sind, lesen Sie weiter. Wenn Sie nur sicherstellen möchten, dass Sie keine staatliche Geldstrafe bekommen, sollten Sie sich stattdessen mit Finanzberichterstattungssoftware befassen. Sie kennt alles über die Umsatzrealisierung – damit Sie es nicht müssen.
Klicks auf die untenstehenden Links können eine Provision einbringen, die unsere unabhängige Prüfung und Bewertung von Software und Dienstleistungen unterstützt. Erfahren Sie mehr darüber, wie wir transparent bleiben.
Offensichtlich sind die Auswirkungen für SaaS-Unternehmen erheblich. Im Rahmen von ASC 606 müssen Sie Ihre Praktiken zur Umsatzrealisierung und Berichterstattung neu bewerten, um die Einhaltung des neuen Standards sicherzustellen.
Die Einhaltung von ASC 606 erfordert außerdem erweiterte Angaben in Abschlüssen, um Transparenz hinsichtlich der Methoden zur Umsatzrealisierung und des Zeitpunkts der Umsatzrealisierung zu schaffen.
Betrachten wir es einmal so: Angenommen, Sie führen ein Software-as-a-Service-Unternehmen (SaaS), und Ihr Geschäftsmodell basiert darauf, gegen eine wiederkehrende Gebühr Zugang zu Ihrer Softwareplattform bereitzustellen.
Nach den bisherigen Richtlinien zur Umsatzrealisierung hätten Sie den Umsatz möglicherweise bereits bei der Vertragsunterzeichnung durch den Kunden oder bei dessen erster Zahlung erfasst. Diese Methode hätte in den frühen Phasen des Vertrags zu einer Überbewertung der Umsätze führen können, wodurch eine Diskrepanz zwischen der Umsatzrealisierung und der Erbringung des Werts für den Kunden entstanden wäre.
Eine Studie aus dem Jahr 2022 von einigen akademischen Forschern zu den Auswirkungen der Einführung von ASC 606 auf die Finanzberichterstattung ergab, dass die Einführung von ASC 606 mit einer verbesserten Vergleichbarkeit und Aussagekraft von Finanzabschlüssen sowie einer besseren Zuordnung von Umsatzerlösen zu Zahlungseingängen verbunden ist.
Die Forscher stellten fest, dass Softwareunternehmen nach der Einführung von ASC 606 eine deutliche Verbesserung ihrer Liquidität verzeichneten. Dies deutet darauf hin, dass der neue Standard die Vergleichbarkeit und Aussagekraft von Finanzabschlüssen positiv beeinflusste.
Die Studie analysierte außerdem die Auswirkungen von ASC 606 auf die Angaben zur Umsatzrealisierung in den 10-K-Berichten von Unternehmen. Sie zeigte, dass sowohl Softwareunternehmen als auch Unternehmen der elektronischen Computerbranche den Umfang und die Qualität ihrer Angaben zur Umsatzrealisierung erhöhten. Darüber hinaus verbesserte sich die Vergleichbarkeit der Angaben zu Umsatzerlösen in beiden Branchen nach der Einführung von ASC 606.
Beispiel aus der Praxis
Adobe bietet ein bemerkenswertes Beispiel für die Umsetzung von ASC 606. Adobe bietet über seine Plattform „Creative Cloud“ cloudbasierte Dienste an, mit denen Kreativschaffende verschiedenste Aufgaben erledigen können – vom Entwerfen von Websites und Erstellen von Videos bis hin zur Gestaltung von Grafiken und vielem mehr. Kunden bezahlen diese Dienste auf Abonnementbasis.
Adobe erfasst die Umsatzerlöse aus diesen Abonnements über die Vertragslaufzeit. Das bedeutet, dass die Umsatzerlöse gleichmäßig über den Zeitraum verteilt werden, in dem die Kunden den Dienst nutzen. Wenn Sie also ein einjähriges Abonnement abschließen, werden die Umsatzerlöse im Laufe dieses Jahres schrittweise erfasst.
Interessanter ist jedoch, dass die cloudbasierten Dienste eng in die vor Ort und auf Geräten installierte Software integriert sind. Aufgrund dieser engen Integration betrachtet Adobe das gesamte Paket als eine einheitliche, fortlaufende Leistungsverpflichtung. Mit anderen Worten: Die Cloud-Dienste und die Software werden als eine einzige, vollständige Lösung behandelt. Daher werden die Umsatzerlöse aus den Creative-Cloud-Abonnements schrittweise über den Abonnementzeitraum erfasst.
ASC 606 hilft Adobe dabei, die Umsatzerlöse aus seinen Abonnements auf faire und transparente Weise zu erfassen. Indem Adobe die integrierte Natur seiner Cloud-Dienste und Software berücksichtigt, wird das Versprechen eines herausragenden kreativen Erlebnisses für alle Kunden eingelöst.
Das 5-Schritte-Modell zur Umsatzrealisierung nach ASC 606
Das Kernprinzip des Standards ASC 606 ist sein einheitliches Fünf-Schritte-Modell, das branchenübergreifend angewendet werden kann, auch in den Bereichen Software und Software as a Service (SaaS).
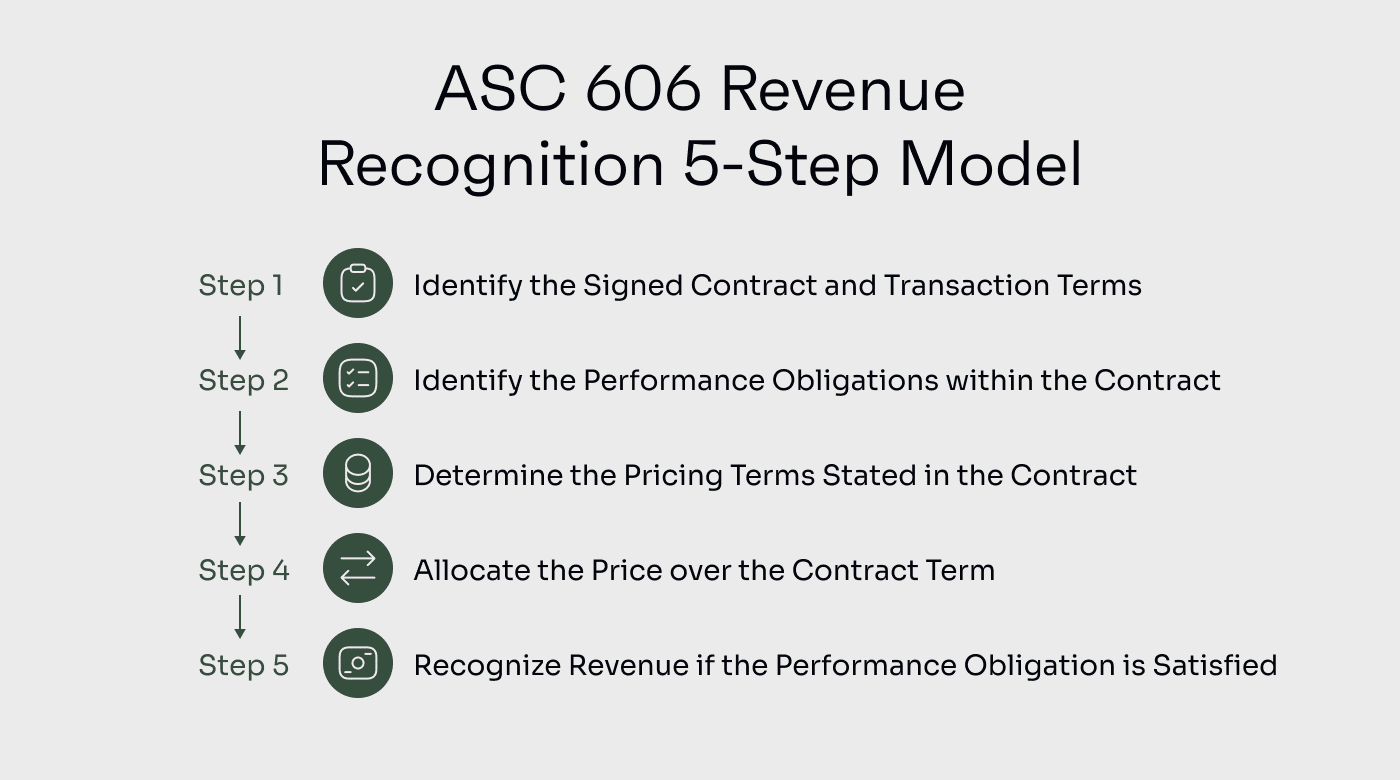
Sehen wir uns jeden Schritt des ASC-606-Modells genauer an und untersuchen wir, wie er sich auf verschiedene Branchen bezieht, mit besonderem Augenmerk auf Software- und SaaS-Unternehmen.
Schritt 1: Identifizierung des Vertrags bzw. der Verträge mit Kunden
In diesem ersten Schritt müssen Unternehmen feststellen, ob ein gültiger Vertrag mit ihren Kunden besteht. Dies gilt für alle Branchen, einschließlich Software- und SaaS-Unternehmen.
Beispielsweise kann ein SaaS-Unternehmen mit einem Kunden einen Vertrag über den Zugang zu seiner cloudbasierten Softwareplattform für einen bestimmten Zeitraum abschließen. Der Vertrag muss bestimmte Kriterien erfüllen, etwa einen wirtschaftlichen Gehalt aufweisen und die Rechte und Pflichten beider Parteien eindeutig festlegen.
Schritt 2: Identifizierung der Leistungsverpflichtungen
Software- und SaaS-Unternehmen bieten häufig mehrere Dienste oder Funktionen gebündelt an. Die Identifizierung der eigenständigen Waren oder Dienstleistungen, die dem Kunden zugesagt wurden (Leistungsverpflichtungen), innerhalb des Vertrags ist von entscheidender Bedeutung.
In diesem Zusammenhang kann ein Softwareunternehmen eine Softwarelizenz sowie Wartungs- und Supportleistungen bereitstellen. Jede dieser Verpflichtungen muss gesondert bewertet werden, um die angemessene Behandlung bei der Umsatzrealisierung zu bestimmen.
Schritt 3: Bestimmung des Transaktionspreises
In der Software- und SaaS-Branche können Preisstrukturen wie einmalige Lizenzgebühren oder wiederkehrende Abonnementgebühren variieren.
Darüber hinaus müssen weitere Faktoren wie variable Gegenleistungen, Preisnachlässe und Rückerstattungen berücksichtigt werden, um den angemessenen Transaktionspreis zu bestimmen.
Schritt 4: Zuordnung des Transaktionspreises zu den Leistungsverpflichtungen
Software- und SaaS-Unternehmen haben innerhalb eines Vertrags häufig mehrere Bestandteile.
Diese Zuordnung stellt sicher, dass die Umsatzerlöse angemessen auf Grundlage der relativen Einzelverkaufspreise der verschiedenen Bestandteile erfasst werden. Wenn der Einzelverkaufspreis nicht direkt beobachtbar ist, können Schätzverfahren eingesetzt werden, um einen angemessenen Wert zu bestimmen.
Schritt 5: Erfassung der Umsatzerlöse bei Erfüllung der Leistungsverpflichtungen
In der Software- und SaaS-Branche ist die Umsatzrealisierung typischerweise an die Erbringung von Dienstleistungen oder den Zugang zur Software geknüpft.
Bei einem SaaS-Unternehmen, das ein Projektmanagement-Tool mit monatlichen Abonnements anbietet, muss für die Umsatzrealisierung verfolgt werden, wann die einzelnen Leistungsverpflichtungen erfüllt werden.
Nehmen wir an, dass ein Kunde am 1. Februar ein monatliches Abonnement zum Aktionspreis von 150 $ für Neukunden erworben hat. Am 1. März verlängerte er sein Abonnement zum regulären monatlichen Preis von 200 $.
Nehmen wir an, dass bis zum 5. März Folgendes geschehen ist:
| Kriterium | $150 Vertrag vom 1. Februar | $200 Vertrag vom 1. März |
|---|---|---|
| KriteriumWurden die Risiken und Vorteile der Dienstleistung auf den Kunden übertragen? | $150 Vertrag vom 1. Februar✔ | $200 Vertrag vom 1. März |
| KriteriumHat der Verkäufer die Kontrolle über die Dienstleistung aufgegeben? | $150 Vertrag vom 1. Februar✔ | $200 Vertrag vom 1. März |
| KriteriumIst die Zahlung hinreichend gesichert? | $150 Vertrag vom 1. Februar✔ | $200 Vertrag vom 1. März✔ |
| KriteriumKann der Umsatz hinreichend zuverlässig ermittelt werden? | $150 Vertrag vom 1. Februar✔ | $200 Vertrag vom 1. März |
| KriteriumKönnen die Kosten für die Erbringung der Dienstleistung hinreichend zuverlässig geschätzt werden? | $150 Vertrag vom 1. Februar✔ | $200 Vertrag vom 1. März |
Da Ihr Unternehmen zum 5. März nur seine Leistungsverpflichtungen für den Februarvertrag erfüllt hat, können lediglich $150 als Umsatz erfasst werden.
Für ausführlichere Szenarien und Anwendungshinweise zur Umsatzrealisierung hat KPMG kürzlich einen hervorragenden Leitfaden für Software- und SaaS-Unternehmen veröffentlicht.
Sie haben ein Konto? Anmelden
Herausforderungen bei der Umsetzung von ASC 606
Die Umsetzung des neuen Standards zur Umsatzrealisierung kann für viele Unternehmen eine Herausforderung darstellen, insbesondere für solche mit Kundenverträgen, die komplexe oder kombinierte Dienstleistungen umfassen.
In diesem Abschnitt gehe ich auf einige der häufigen Herausforderungen ein, mit denen Unternehmen verschiedener Branchen bei der Umsetzung von ASC 606 konfrontiert sind, und anschließend auf SaaS-spezifische Fragestellungen.
Identifizierung von Leistungsverpflichtungen
Die Herausforderung bei der Identifizierung von Leistungsverpflichtungen innerhalb eines Vertrags entsteht, wenn bestimmt werden muss, welche Waren oder Dienstleistungen eigenständig sind und als separate Verpflichtungen behandelt werden sollten.
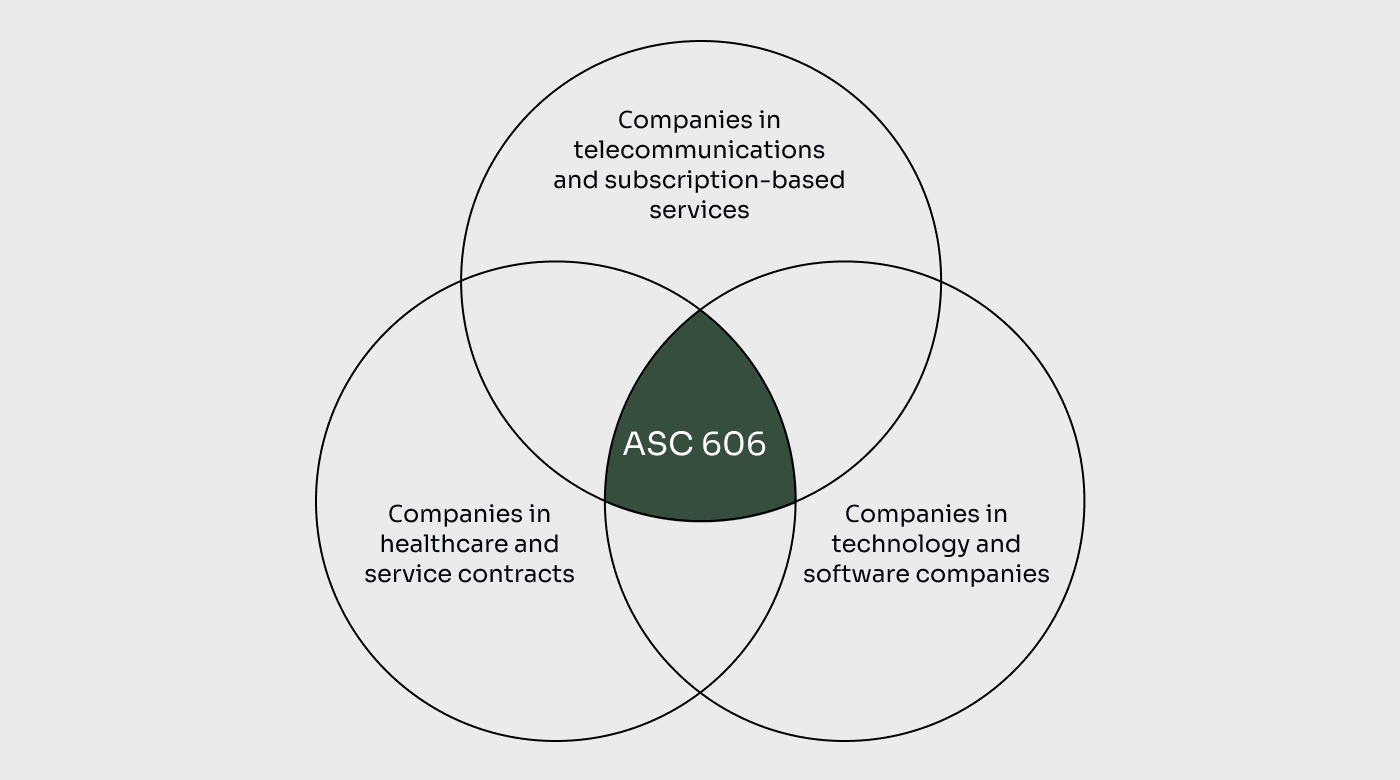
Ein Telekommunikationsunternehmen, das gebündelte Dienstleistungen wie Sprachanrufe, Datentarife und Nachrichtendienste anbietet, kann vor der Herausforderung stehen zu beurteilen, ob diese Dienstleistungen als separate Leistungsverpflichtungen oder als gebündelte Leistung behandelt werden sollten. Diese Beurteilung hat erhebliche Auswirkungen auf die Umsatzrealisierung und die Aufteilung des Transaktionspreises.
Bestimmung des Transaktionspreises
Auch die Bestimmung des Transaktionspreises kann eine Herausforderung darstellen, insbesondere in Branchen, in denen Preisstrukturen komplex oder Schwankungen unterworfen sind. Betrachten wir beispielsweise die Luftfahrtbranche. Fluggesellschaften verkaufen häufig Tickets, die mit zusätzlichen Dienstleistungen wie Gepäckgebühren, Mahlzeiten an Bord oder bevorzugtem Boarding gebündelt sind.
Die Aufteilung des Transaktionspreises zwischen dem Ticket und diesen Zusatzleistungen erfordert eine sorgfältige Prüfung. Unternehmen müssen die Einzelveräußerungspreise jeder Komponente bestimmen und den Transaktionspreis entsprechend aufteilen, um den Umsatz korrekt zu realisieren.
Umsatzrealisierung über einen Zeitraum oder zu einem bestimmten Zeitpunkt
ASC 606 enthält Richtlinien für die Umsatzrealisierung entweder über einen Zeitraum oder zu einem bestimmten Zeitpunkt, abhängig von der Übertragung der Kontrolle auf den Kunden. Dies kann für Unternehmen eine Herausforderung darstellen, insbesondere in Branchen, in denen die Lieferung oder Übertragung der Kontrolle möglicherweise nicht mit den vertraglichen Zahlungsbedingungen übereinstimmt.
Betrachten wir ein Szenario, das die Buchhaltung eines Bauunternehmens betrifft. Bauunternehmen führen häufig langfristige Projekte mit mehreren Meilensteinen durch. Die Entscheidung, ob der Umsatz über einen Zeitraum oder bei bestimmten Meilensteinen realisiert werden sollte, erfordert eine sorgfältige Prüfung der Vertragsbedingungen, des Fortschritts bis zur Fertigstellung und der Übertragung der Kontrolle.
Auswirkungen von Vertragsänderungen auf die Umsatzrealisierung
Vertragsänderungen, etwa Änderungen des Umfangs, der Preisgestaltung oder der Laufzeit, können bei der Umsatzrealisierung gemäß ASC 606 eine Herausforderung darstellen.
Unternehmen müssen die Auswirkungen dieser Änderungen auf die bestehenden Leistungsverpflichtungen beurteilen und feststellen, ob sie separate Verträge oder Änderungen des ursprünglichen Vertrags darstellen. Solche Änderungen können den Zeitpunkt und den Umfang der Umsatzrealisierung beeinflussen und erfordern eine sorgfältige Prüfung, um die Einhaltung der Vorschriften sicherzustellen.
Spezifische Herausforderungen für SaaS- und Softwareunternehmen bei ASC 606
SaaS- und Softwareunternehmen stoßen bei der Umsetzung von ASC 606 im Vergleich zu Unternehmen, die materielle Güter verkaufen, häufig auf besondere Komplexitäten. Sehen wir uns einige dieser Herausforderungen an und untersuchen wir, wie sie sich auf die Umsatzrealisierung auswirken.
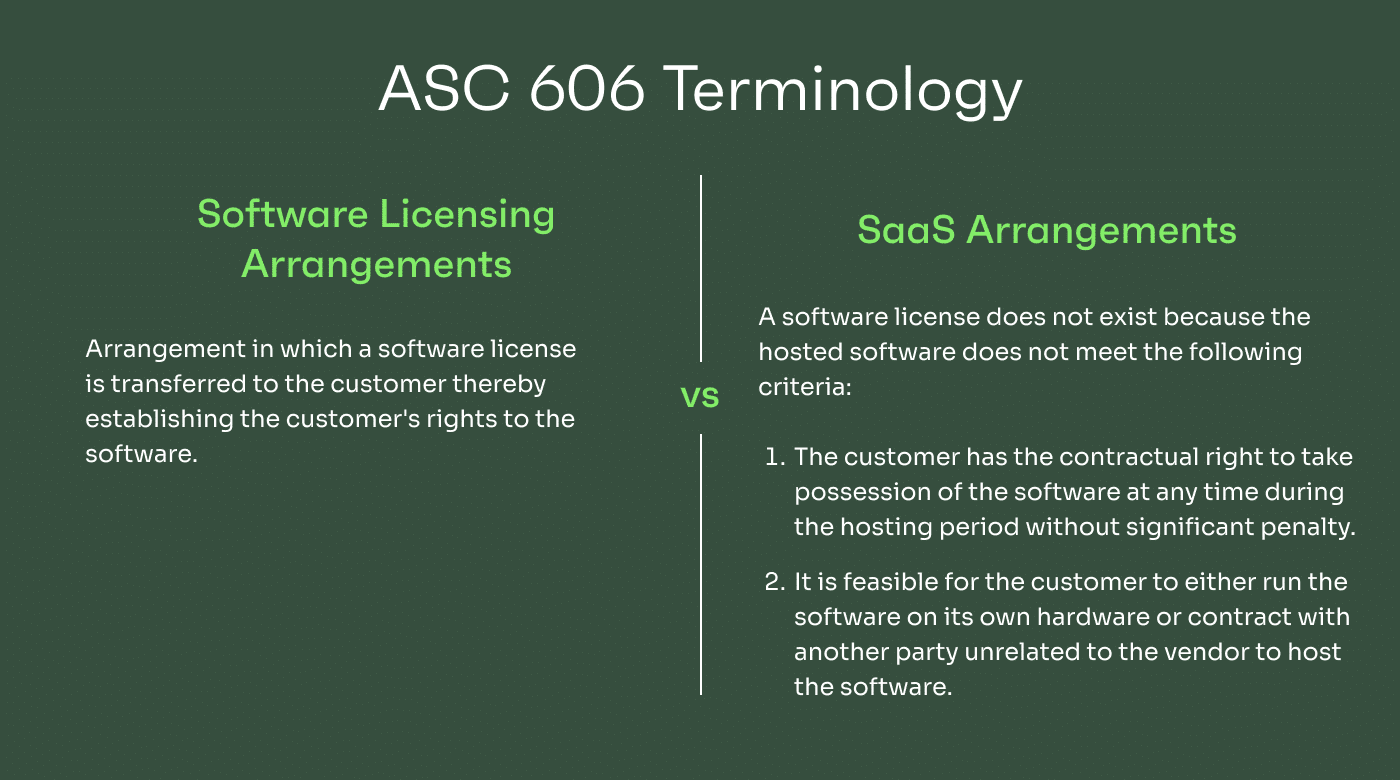
Terminologie von ASC 606: Softwarelizenzvereinbarung im Vergleich zur SaaS-Vereinbarung
Eine der wichtigsten Herausforderungen für SaaS- und Softwareunternehmen besteht darin, die in ASC 606 verwendete Terminologie zu verstehen. ASC 606 unterscheidet zwischen Softwarelizenzvereinbarungen und SaaS-Vereinbarungen, für die jeweils eigene Richtlinien zur Umsatzrealisierung gelten.
Die Unterscheidung zwischen beiden ist entscheidend, da sie bestimmt, wie der Umsatz realisiert werden sollte. Softwarelizenzvereinbarungen beinhalten typischerweise die Übertragung einer Lizenz auf den Kunden, während SaaS-Vereinbarungen auf die Erbringung laufender Dienstleistungen ausgerichtet sind. Unternehmen müssen ihre Vereinbarungen korrekt klassifizieren, um eine ordnungsgemäße Umsatzrealisierung sicherzustellen.
Umsatzrealisierung bei wiederkehrenden Abonnementmodellen, Softwarelizenzierung und SaaS-Vereinbarungen verwalten
SaaS-Unternehmen arbeiten häufig mit wiederkehrenden Umsatzmodellen, bei denen Kunden eine Abonnementgebühr für den fortlaufenden Zugang zu ihren Dienstleistungen zahlen.
Die Herausforderung besteht darin, den richtigen Zeitpunkt und die Methode zur Umsatzrealisierung für diese wiederkehrenden Abonnementmodelle zu bestimmen. Nach ASC 606 muss der Umsatz über einen bestimmten Zeitraum erfasst werden, sobald der Kunde Zugang zu den Dienstleistungen erhält und daraus Nutzen zieht.
Identifizierung eigenständiger Elemente und Leistungsverpflichtungen innerhalb von Verträgen
ASC 606 verlangt von Unternehmen, die eigenständigen Elemente eines Vertrags zu identifizieren und den Transaktionspreis auf Grundlage der Einzelveräußerungspreise auf diese zu verteilen. Dies kann für SaaS- und Softwareunternehmen aufgrund der Komplexität ihrer Angebote und gebündelten Pakete eine Herausforderung darstellen.
Nehmen wir an, ein Softwareunternehmen bietet ein Paket an, das Softwarelizenzen, Schulungsleistungen und fortlaufenden technischen Support umfasst. Es muss jedes eigenständige Element sorgfältig identifizieren und den Transaktionspreis auf Grundlage seiner Einzelveräußerungspreise verteilen. Wenn diese Elemente keine Einzelveräußerungspreise haben, müssen diese geschätzt werden. Dafür müssen Marktpreise, Kundenpräferenzen und andere Faktoren sorgfältig berücksichtigt werden, um den Wert jeder Komponente genau zu bestimmen.
Umsatzrealisierung über einen bestimmten Zeitraum bei langfristigen Verträgen oder fortlaufenden Dienstleistungen
SaaS- und Softwareunternehmen schließen häufig langfristige Verträge ab oder erbringen fortlaufende Dienstleistungen für Kunden. ASC 606 verlangt, dass Sie den Umsatz über einen bestimmten Zeitraum erfassen, sobald die Kontrolle über Waren oder Dienstleistungen auf den Kunden übertragen wird. Die Bestimmung der geeigneten Methode zur Messung des Fortschritts und zur zeitlichen Verteilung des Umsatzes wird entscheidend.
Stellen Sie sich beispielsweise ein Softwareunternehmen vor, das über einen Zeitraum von zwei Jahren umfassende Implementierungs- und Supportleistungen für ein Enterprise-Resource-Planning-System (ERP-System) anbietet. Es muss eine zuverlässige Methode zur Messung des Fortschritts des Implementierungsprojekts festlegen und den Umsatz während der gesamten Vertragslaufzeit entsprechend verteilen.
Umgang mit den Komplexitäten der Umsatzrealisierung bei gestaffelten und nutzungsbasierten Preismodellen
SaaS- und Softwareunternehmen verwenden häufig gestaffelte Preismodelle oder eine nutzungsbasierte Preisgestaltung, bei denen die den Kunden berechneten Gebühren von Faktoren wie Nutzungsumfang, Anzahl der Benutzer oder zusätzlichen Funktionen abhängen. Diese Komplexitäten können die genaue Bestimmung des Transaktionspreises und die entsprechende Verteilung des Umsatzes erschweren.
Praktische Strategien für eine erfolgreiche Umsetzung von ASC 606
Nun zum Kern der Sache: Wie können Sie Ihr Unternehmen so aufstellen, dass ASC 606 erfolgreich umgesetzt wird? Welche Strategien können Sie einsetzen, um einen reibungslosen Übergang und eine wirksame Einführung des neuen Standards sicherzustellen? Sehen wir uns praktische Ansätze an, die Ihnen helfen können, diesen Prozess sicher zu bewältigen und eine erfolgreiche Umsetzung zu erreichen.
Förderung der funktionsübergreifenden Zusammenarbeit
Die Umsetzung von ASC 606 erfordert die Zusammenarbeit verschiedener Abteilungen innerhalb Ihres Unternehmens, darunter Vertrieb, Rechtsabteilung, Betrieb und Finanzwesen. Die Förderung einer funktionsübergreifenden Zusammenarbeit kann Probleme bei der Umsetzung verringern und die Zeit bis zur Einführung verkürzen.
Einführung von Vertragsverwaltungssystemen
Vertragsverwaltungssoftware und ERP-Systeme können dabei helfen, Vertragsprüfungen zu automatisieren, wichtige Bestimmungen und Bedingungen zu identifizieren und Berichte für die Umsatzrealisierung zu erstellen.
Verbesserung der Datenerfassung und -analyse
Die Umsetzung von ASC 606 erfordert leistungsfähige Möglichkeiten zur Datenerfassung und -analyse. Stellen Sie sicher, dass Ihr Unternehmen Zugriff auf genaue und zuverlässige Daten zu Verträgen, Preisen, Leistungsverpflichtungen und Kundeninformationen hat.
Durchführung regelmäßiger Schulungen und Weiterbildungen
Fördern Sie in Ihrer Buchhaltungsabteilung eine Kultur des kontinuierlichen Lernens und des Bewusstseins für ASC 606, indem Sie den an der Umsatzrealisierung beteiligten Mitarbeitern regelmäßig Schulungen und Weiterbildungen anbieten.
Die Schulungen können die wichtigsten Bestimmungen von ASC 606 abdecken sowie praktische Beispiele und Anleitungen zur Anwendung des Standards auf bestimmte Szenarien bieten.
Einbindung externer Experten zur Beratung
Ziehen Sie in Betracht, externe Experten wie Berater oder Wirtschaftsprüfer mit Fachkenntnissen zu ASC 606 einzubinden, die während des gesamten Umsetzungsprozesses Beratung und Unterstützung leisten.
Diese Fachleute können Einblicke in bewährte Verfahren der Branche geben, bei der Auslegung komplexer Bestimmungen helfen und bei der Entwicklung von Umsetzungsstrategien unterstützen, die auf die spezifischen Anforderungen Ihres Unternehmens zugeschnitten sind.
Überlegungen zur Einhaltung von ASC 606 und zur Prüfung
Es ist entscheidend, die wichtigsten Aspekte im Zusammenhang mit internen Kontrollen, Prüfpfaden, Angaben und der Zusammenarbeit mit Wirtschaftsprüfern zu verstehen. Dies sind die wichtigsten Komponenten:
Anforderungen an interne Kontrollen und Dokumentation
Die Einführung leistungsfähiger interner Kontrollen ist für die Einhaltung von ASC 606 unerlässlich. Betrachten Sie dies als ein solides Fundament, das eine korrekte Umsatzrealisierung sicherstellt.
Interne Kontrollen tragen dazu bei, sicherzustellen, dass Prozesse zur Umsatzrealisierung korrekt ausgeführt werden und die Finanzinformationen zuverlässig sind. Dazu gehört die Konzeption und Implementierung von Verfahren zur Überwachung des Vertragsbeginns, der Leistungsverpflichtungen, der Aufteilung des Transaktionspreises und der Umsatzrealisierung.
Indem Sie Vertragsbedingungen, Leistungsverpflichtungen, Transaktionspreise und die Aufteilung des Umsatzes dokumentieren und Aufzeichnungen darüber führen, sichern Sie Nachweise für die Umsatzrealisierung – dies kann dazu beitragen, Prüfungen zu erleichtern und für Transparenz gegenüber den Interessengruppen zu sorgen. Sobald dies eingerichtet ist, können Sie Ihre Kontrollen in die von Ihnen gewählte Prüfungsmanagement-Software eingeben und sie Ihre Transaktionsklassifizierung für Sie steuern lassen.
Prüfpfad und Nachweise für die Umsatzrealisierung
Ein Prüfpfad ist eine chronologische Aufzeichnung, die den Fluss der mit der Umsatzrealisierung verbundenen Transaktionen nachverfolgt. Ihr Unternehmen kann einen Prüfpfad führen, der Details zu Kundenverträgen, Abrechnungsunterlagen, Nachweise über die Nutzung oder den Zugang des Kunden zu Dienstleistungen sowie Berechnungen der Umsatzrealisierung im Zeitverlauf umfasst.
Ein klarer Prüfpfad dokumentiert außerdem wichtige Meilensteine und Nachweise zur Unterstützung der Umsatzrealisierung. Dazu können unterzeichnete Verträge, Lieferbestätigungen, Aufzeichnungen über die Kundenabnahme oder andere Dokumente gehören, die die Übertragung der Kontrolle widerspiegeln.
Dieser Prüfpfad bietet einen umfassenden Überblick über die Umsatzrealisierung, unterstützt die Aussagen des Unternehmens während des Prüfungsprozesses und bestätigt die Genauigkeit und Angemessenheit Ihrer Verfahren zur Umsatzrealisierung.
Überprüfung von Anhangangaben und Jahresabschlüssen
Stellen Sie sich vor, Sie bereiten die Jahresabschlüsse und Anhangangaben Ihres Unternehmens gemäß ASC 606 vor. Es geht nicht nur darum, Zahlen zu berechnen, sondern auch darum, sicherzustellen, dass die Informationen für die Interessengruppen transparent und aussagekräftig sind.
Vor diesem Hintergrund muss Ihr Unternehmen möglicherweise wesentliche Ermessensentscheidungen bei der Aufteilung der Transaktionspreise, die Art und den Zeitpunkt der Erfüllung von Leistungsverpflichtungen sowie Änderungen der Vertragssalden offenlegen. Die Anhangangaben zum Jahresabschluss sollten aussagekräftige und detaillierte Angaben zu den angewandten Richtlinien und Schätzungen für die Umsatzrealisierung enthalten.
Dieses Maß an Transparenz verbessert das Verständnis der Verfahren zur Umsatzrealisierung, erhöht die Vergleichbarkeit zwischen Unternehmen und bestätigt die Glaubwürdigkeit Ihrer Jahresabschlüsse.
Zusammenarbeit mit externen Beratern und Beratungsgesellschaften
Unternehmen können sicherstellen, dass ihre Prozesse zur Umsatzrealisierung den Anforderungen von ASC 606 entsprechen, indem sie eng mit externen Beratern und Beratungsgesellschaften zusammenarbeiten. Diese können Orientierungshilfe zu internen Kontrollen und Dokumentationsstandards geben und dabei helfen, potenzielle Probleme oder Verbesserungsmöglichkeiten zu erkennen.
Holen Sie frühzeitig den Rat externer Experten ein, um von deren Erkenntnissen und Fachwissen zu profitieren. Sie sollten nicht dieselbe Wirtschaftsprüfungsgesellschaft beauftragen, die Ihre Jahresabschlussprüfung durchführt, da diese dann ihre eigene Arbeit prüfen müsste.
Es ist wichtig, dass ein externer Berater oder eine externe Beratungsgesellschaft das Geschäftsmodell Ihres Unternehmens, seine Umsatzströme, branchenspezifische Besonderheiten und die Auswirkungen von ASC 606 auf die Finanzberichterstattung versteht, damit er oder sie Ihnen geeignete Erkenntnisse liefern kann.
More Articles
Bedeutung von Automatisierung und Technologie für die Einhaltung von ASC 606
Manuelle Prozesse und Tabellenkalkulationen waren lange Zeit der traditionelle Ansatz zur Verwaltung der Umsatzrealisierung. Für Unternehmen kann dies jedoch eine anspruchsvolle Aufgabe sein, insbesondere in der dynamischen und schnelllebigen Softwarebranche.
Hier spielen Automatisierung und Technologie eine entscheidende Rolle. Durch den Einsatz von Softwarelösungen können Unternehmen ihre Prozesse zur Umsatzrealisierung optimieren und dadurch die Einhaltung von ASC 606 verbessern – und gleichzeitig das Datenmanagement und die Effizienz der Berichterstattung steigern sowie das Risiko von Fehlern und Verstößen verringern.
Nutzung von Softwarelösungen für die Umsatzrealisierung
Stellen Sie sich ein Softwareunternehmen vor, das mit zahlreichen Kundenverträgen zu kämpfen hat, von denen jeder mehrere Leistungsverpflichtungen und komplexe Abrechnungsvereinbarungen enthält. Manuelle Berechnungen und Nachverfolgungen werden zeitaufwändig und fehleranfällig.
Unternehmen können die komplexen Prozesse zur Einhaltung von ASC 606 automatisieren, indem sie eine spezialisierte Software zur Umsatzrealisierung implementieren. Diese Lösungen automatisieren den Prozess und können Leistungsverpflichtungen genau identifizieren, Transaktionspreise aufteilen sowie Bündelvereinbarungen und Vertragsänderungen verarbeiten. Dadurch wird der manuelle Aufwand reduziert und die Genauigkeit sichergestellt.
Verbesserung der Effizienz von Datenmanagement und Berichterstattung
Die Softwarebranche lebt von datengestützten Erkenntnissen, weshalb ein effizientes Datenmanagement für den Erfolg entscheidend ist.
Softwarelösungen können Vertragsdaten zentralisieren und organisieren, sodass sie für Prüfer und Interessengruppen leicht zugänglich sind. Mithilfe von Technologie können Unternehmen Daten aus verschiedenen Systemen integrieren und die Datenkonsolidierung automatisieren, wodurch eine einzige verlässliche Datenquelle sichergestellt wird. Dies optimiert die Berichterstattungsprozesse, verringert das Fehlerrisiko und bietet einen ganzheitlichen Überblick über den Umsatz im gesamten Unternehmen.
Echtzeitüberwachung und Analysen für Erkenntnisse zum Umsatz
Die Softwarebranche entwickelt sich in rasantem Tempo, und Verzögerungen bei der Umsatzrealisierung sind keine Option. Automatisierung ermöglicht die Echtzeitüberwachung von Umsatzströmen und verschafft Unternehmen sofortige Einblicke in ihre finanzielle Entwicklung.
Fortschrittliche Datenanalysewerkzeuge können wertvolle Erkenntnisse zum Umsatz liefern, beispielsweise zu Umsatztrends, der Rentabilität von Verträgen und dem Kundenverhalten. Mit diesen Informationen können Softwareunternehmen datengestützte Entscheidungen treffen, Wachstumschancen erkennen und potenzielle Probleme proaktiv angehen.
Risiken mindern und Compliance-Kontrollen verbessern
Die Nichteinhaltung von ASC 606 kann schwerwiegende Folgen haben, darunter Reputationsschäden und rechtliche Haftungsrisiken. Softwarelösungen können robuste Compliance-Kontrollen einführen, potenzielle Unstimmigkeiten kennzeichnen und die Einhaltung des Standards sicherstellen.
Automatisierte interne Kontrollen können Unregelmäßigkeiten erkennen und das Risiko von Umsatzverlusten oder Falschangaben minimieren. Durch die Minderung von Risiken können Softwareunternehmen die Komplexität der ASC-606-Compliance sicher bewältigen und sich auf die Förderung von Innovation und Wachstum konzentrieren.
ASC 606 für die Umsatzrealisierung anwenden
ASC 606 ist für die Finanzberichterstattung von großer Bedeutung. Durch die Einhaltung des Fünf-Schritte-Modells können Unternehmen Leistungsverpflichtungen in ihren Verträgen mit Kunden genauer identifizieren und Umsätze angemessen erfassen.
Die Umsetzung von ASC 606 kann zwar Herausforderungen mit sich bringen, doch praktische Strategien wie Zusammenarbeit, Vertragsverwaltungssysteme, Datenanalyse und der Einsatz von Automatisierung können dabei helfen.
Abonnieren Sie den Newsletter des CFO Clubs für wöchentliche Artikel, Podcasts, Brancheneinblicke und unverzichtbare Ressourcen für Führungskräfte im Finanzbereich.