

Software zur Zahlungseingangszuordnung automatisiert den Prozess, eingehende Zahlungen offenen Rechnungen zuzuordnen, und beschleunigt so den Abgleich für Finanzteams, die große Transaktionsvolumen verwalten. Wenn Sie Tools benötigen, die manuellen Aufwand beseitigen, mit komplexen ERP-Systemen arbeiten und mit Ihren Abläufen skalieren, sollten Sie sich diese Optionen ansehen.
Bei so vielen Lösungen, die KI-Zuordnung, Bankintegrationen und erweiterte Berichte versprechen, landet man leicht bei einer Software, die mehr Probleme verursacht, als sie löst. Dieser Leitfaden hilft Ihnen dabei, die besten Tools zur Zahlungseingangszuordnung zu vergleichen, den Kaufprozess sicher zu bewältigen und eine Lösung zu finden, die den spezifischen Anforderungen Ihres Teams entspricht.
Warum Sie unseren Software-Empfehlungen vertrauen können
6,700+
Reviews
20
Industry experts
16+
Evaluation factors
14
Years
Unsere Bewertungen spiegeln unser unabhängiges Urteilsvermögen wider – keine Verkaufsstrategie. Erfahren Sie, wie wir transparent bleiben.
Für diesen Leitfaden haben wir Tools mithilfe von praktischen Tests und unabhängiger Recherche bewertet und dabei unsere Bewertungskriterien angewendet.
Unsere Bewertungen spiegeln unser menschliches redaktionelles Urteilsvermögen wider, keine Verkaufsstrategie.
Vergleichstabelle: Software zur Zahlungseingangszuordnung
Diese Vergleichstabelle fasst die Preisdetails meiner besten Softwarelösungen zur Zahlungseingangszuordnung zusammen.
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Am besten für Debitorenteams geeignet, die Zahlungseingänge mit dem Mahnwesen verknüpfen | Individuelle Demo verfügbar | Preise auf Anfrage | Website | |
| 2 | Am besten für Unternehmensumgebungen mit mehreren ERP-Systemen geeignet | Kostenlose Demo verfügbar | Preise auf Anfrage | Website | |
| 3 | Am besten für mittelständische Debitorenteams geeignet | Kostenlose Demo verfügbar | Preis auf Anfrage | Website | |
| 4 | Am besten für KI-Abgleich geeignet | Kostenlose Demo verfügbar | Preis auf Anfrage | Website | |
| 5 | Am besten für komplexe Umgebungen mit mehreren ERP-Systemen geeignet | Kostenlose Demo verfügbar | Preis auf Anfrage | Website | |
| 6 | Am besten für einen durchgängigen Buchhaltungsabschluss | Kostenlose Demo verfügbar | Preis auf Anfrage | Website | |
| 7 | Am besten für KI-gestützte, nachvollziehbare Zahlungszuordnung | Kostenlose Demo verfügbar | Preise auf Anfrage | Website | |
| 8 | Am besten geeignet für erweiterte Berichte zur Zahlungseingangszuordnung | Kostenlose Demo verfügbar | Preis auf Anfrage | Website | |
| 9 | Am besten geeignet für KI-gestützte Automatisierung in Unternehmen | Kostenlose Demo verfügbar | Preis auf Anfrage | Website | |
| 10 | Am besten für die native Integration in das SAP-Ökosystem geeignet | Kostenlose Demo verfügbar | Preis auf Anfrage | Website |


Bewertungen von Software zur Zahlungseingangszuordnung
Im Folgenden finden Sie meine ausführlichen Zusammenfassungen der besten Softwarelösungen zur Zahlungseingangszuordnung, die es in meine Vorauswahl geschafft haben. Meine Bewertungen bieten einen detaillierten Überblick über die Funktionen, besten Anwendungsfälle und Integrationen jeder Software, damit Sie die beste Lösung für sich finden können.
 Am besten für Debitorenteams geeignet, die Zahlungseingänge mit dem Mahnwesen verknüpfen
- Individuelle Demo verfügbar
- Preise auf Anfrage
Visit WebsiteCustomer Rating:4.5/5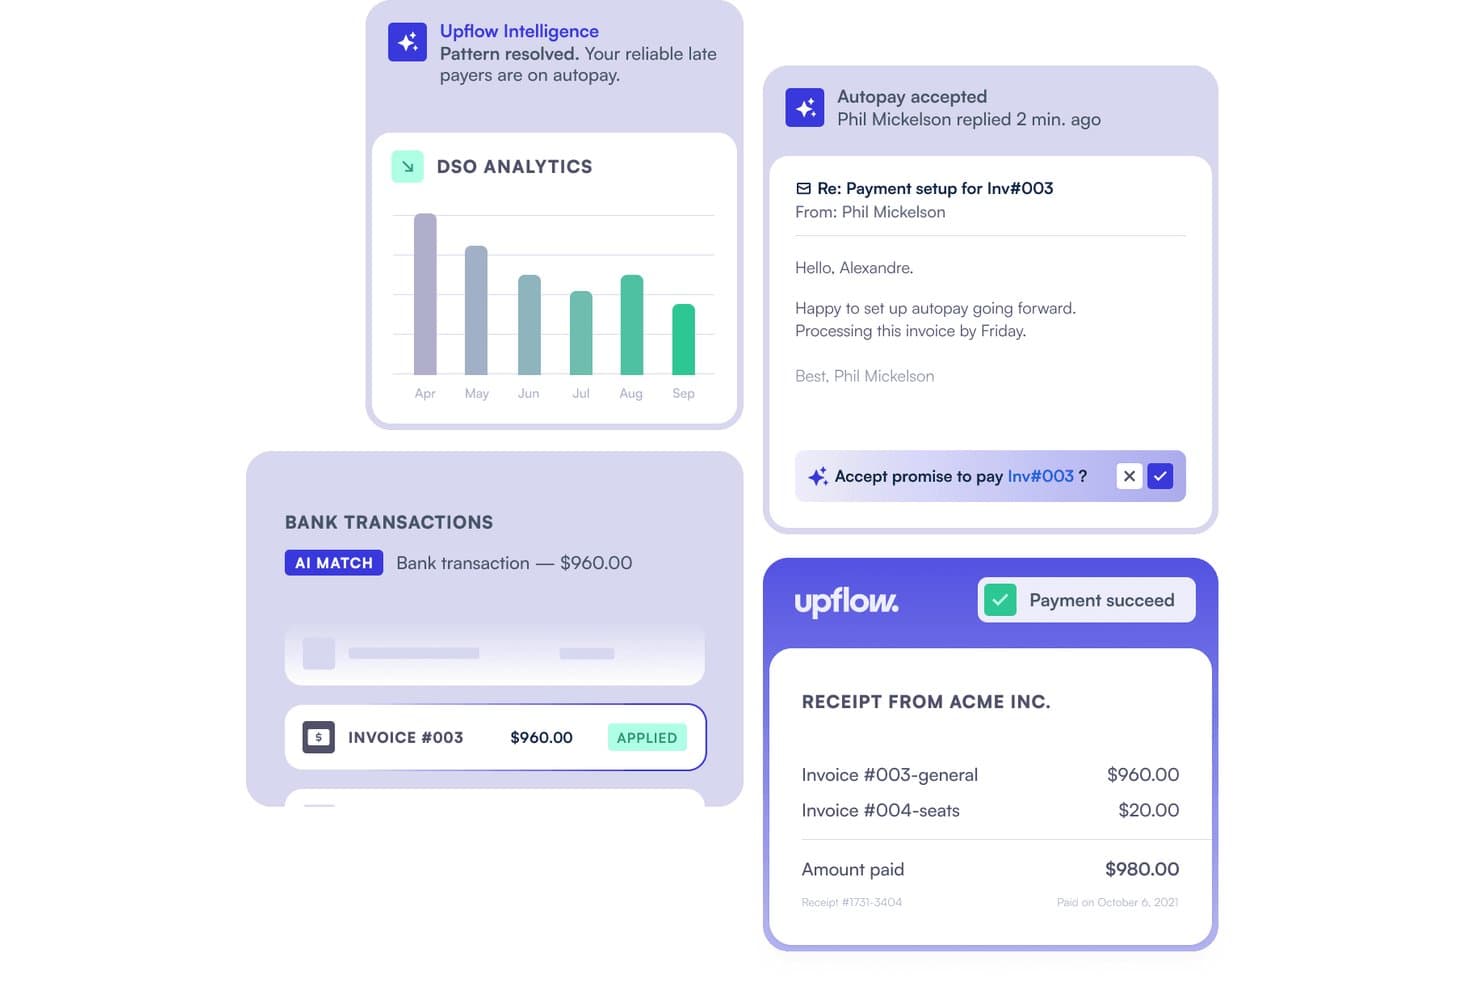
Upflow automatisiert die Zahlungseingangszuordnung, indem Banktransaktionen Rechnungen zugeordnet werden. Upflow ist eine B2B-Plattform für die Debitorenbuchhaltung, die KI-gestützte Zahlungseingangszuordnung, automatisierte Inkassoprozesse, die Erfassung von Zahlungsavisen und ERP-verbundene Zahlungszuordnung für NetSuite, Sage Intacct, QuickBooks, SAP und Dynamics 365 kombiniert.
Für wen ist Upflow am besten geeignet?
Upflow eignet sich für mittelständische Finanzteams, die die Zahlungseingangszuordnung direkt mit dem Mahnwesen verknüpfen möchten, anstatt beide als separate Arbeitsabläufe zu behandeln.
Warum ich Upflow ausgewählt habe
Ich habe Upflow als eine der besten Lösungen ausgewählt, weil die Plattform auf einem Prinzip basiert, das die meisten Tools zur Zahlungseingangszuordnung ignorieren: Zugeordnete Zahlungseingänge sollten unmittelbar beeinflussen, was Ihr Mahnwesen-Team als Nächstes tut. Der Agent für die Zahlungseingangszuordnung bucht sichere Zuordnungen automatisch, und diese Abstimmungsdaten fließen direkt in die Debitorenfälligkeitsanalyse und die Mahnwesen-Workflows ein. Dadurch entsteht keine Verzögerung zwischen dem Wissen, dass eine Zahlung eingegangen ist, und dem Handeln bei weiterhin offenen Beträgen. Außerdem gefällt mir, dass die KI Kombinationen von Sammelzahlungen erkennt und offene Rechnungen gruppiert, um eine einzelne Banküberweisung zuzuordnen, wenn kein Rechnungsbezug vorhanden ist.
Wichtige Funktionen von Upflow
- Weiterleitung von Ausnahme-Workflows: Unsichere oder nicht zugeordnete Transaktionen werden an eine integrierte Prüfwarteschlange gesendet, in der Sie eine Zuordnung bestätigen, anpassen, überschreiben oder aufheben können.
- Von Plaid unterstützte Bankdatenfeeds: Upflow verbindet sich über Plaid mit mehr als 12.000 Finanzinstituten und ruft täglich Transaktionen über eine sichere OAuth-Verbindung ab, ohne Ihre Bankzugangsdaten zu speichern.
- Sechsmonatige Liquiditätsprognose: Das Prognosetool nutzt das Zahlungsverhalten von Kunden, Termine für zugesagte Zahlungen, Streitfälle und bevorstehende Rechnungsstellungen, um die erwarteten Zahlungseingänge für die nächsten sechs Monate zu prognostizieren.
- ERP-Rückschreibung mit Prüfprotokoll: Zugeordnete Zahlungen werden in Echtzeit mit Ihrem ERP synchronisiert, wobei automatisch und manuell zugeordnete Transaktionen getrennt in einem vollständigen Prüfprotokoll erfasst werden.
Upflow-Integrationen
Upflow bietet mehr als 14 direkte Integrationen, darunter NetSuite, Sage Intacct, QuickBooks Online, Xero, SAP S/4HANA und Microsoft Dynamics 365 Business Central. Die ab dem Grow-Tarif verfügbare REST API unterstützt benutzerdefinierte Integrationen.
Pros and Cons
Pros:
- Sichere Zuordnungen zu einzelnen Rechnungen werden automatisch angewendet
- Die Zahlungsverfolgung sorgt für Klarheit über den Rechnungsstatus
- Mahnwesen-Workflows machen Nachfassaktionen sichtbar
Cons:
- Mehrdeutige Zuordnungen müssen weiterhin manuell geprüft werden
- Gescannte Zahlungsavise und Zahlungsavise aus Portalen sind nicht dokumentiert
Learn more about Upflow: Am besten für Unternehmensumgebungen mit mehreren ERP-Systemen geeignet
- Kostenlose Demo verfügbar
- Preise auf Anfrage
Visit WebsiteCustomer Rating:3.5/5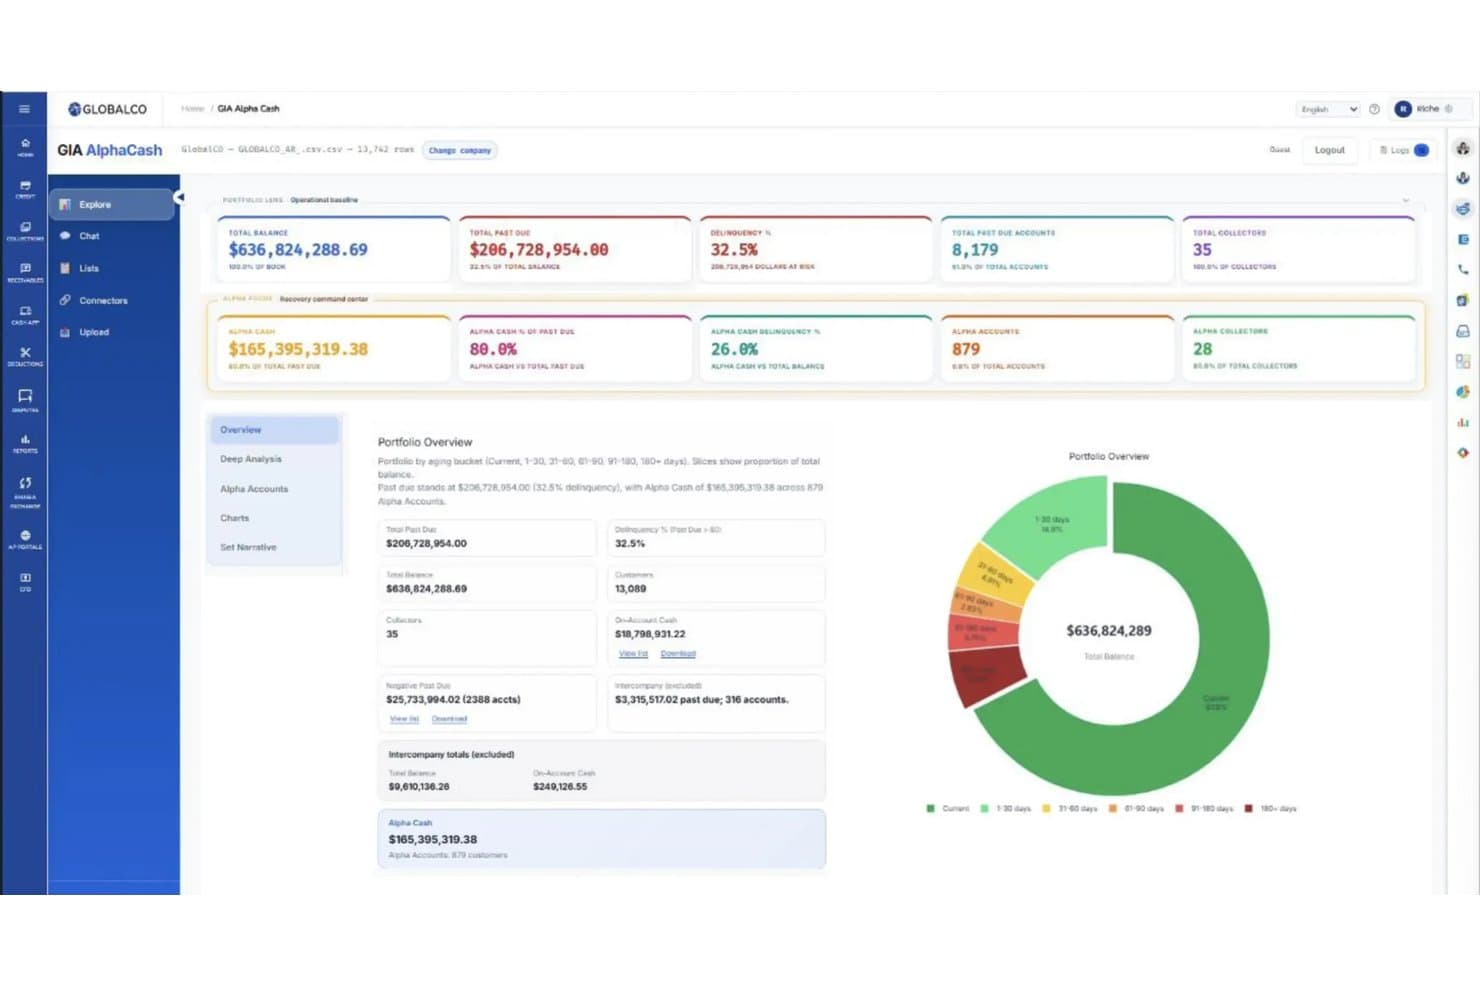
Emagia verfolgt die Rückgewinnung überfälliger Zahlungen über Fälligkeitskategorien hinweg in einer Ansicht. Emagia ist eine KI-gestützte Plattform zur Verarbeitung von Zahlungseingängen, die den automatisierten Zahlungsabgleich, die Aggregation von Zahlungsavisen, die Kodierung von Abzügen und die Buchung von Zahlungseingängen über mehr als 15 ERP-Systeme und mehr als 170 globale Bankintegrationen hinweg übernimmt.
Für wen ist Emagia am besten geeignet?
Emagia eignet sich besonders für Großunternehmen, die mehrere ERP-Systeme betreiben und eine zentrale Verarbeitung von Zahlungseingängen in komplexen Debitorenbuchhaltungsumgebungen mit hohem Volumen benötigen.
Warum ich Emagia ausgewählt habe
Ich habe Emagia als eine der besten Lösungen ausgewählt, weil die Plattform speziell für genau die Komplexität entwickelt wurde, an der andere Lösungen zur Verarbeitung von Zahlungseingängen scheitern: den gleichzeitigen Betrieb mehrerer ERP-Systeme. Die Architektur mit einer einzigen Plattform unterstützt mehr als 15 ERP-Systeme gleichzeitig, wobei die KI die Unterschiede zwischen ihnen verwaltet. Dadurch muss Ihr Team Daten aus SAP, Oracle und NetSuite nicht parallel manuell abgleichen. Besonders beeindruckt mich auch die Funktion zur automatischen Aggregation von Zahlungsavisen, die Zahlungsavis-Daten automatisch aus Kreditorenbuchhaltungsportalen von Kunden und Logistikportalen abruft – in Umgebungen mit hohem Volumen ist dies ein erheblicher Engpass. ConvaTec verarbeitete mit Emagia Forderungen in Höhe von 4 Mrd. $ in 44 Ländern und erreichte innerhalb von 15 Monaten eine automatisierte Verarbeitung von Zahlungseingängen von über 95 %.
Wichtige Funktionen von Emagia
- Berührungslose Datenerfassung: Emagia erfasst automatisch Zahlungs-, Zahlungsavis- und Lockbox-Daten aus mehreren Quellen und Sprachen und deckt über 97 % der eingehenden Posten ohne manuelle Eingabe ab.
- Digitaler Assistent Gia: Ein KI-Copilot, der die Kontaktaufnahme mit Kunden per Sprache, Chat und E-Mail übernimmt, um fehlende Zahlungsavisinformationen direkt einzuholen.
- Intelligente Bearbeitung von Ausnahmen: Wenn eine Zahlung nicht automatisch zugeordnet werden kann, zeigt Gia intelligente Vorschläge an, damit Ihr Team Ausnahmen und Streitfälle schneller lösen kann.
- Unterstützung mehrerer Währungen und Sprachen: Emagia verarbeitet Zahlungen über mehrere Währungen, Sprachen und Lockboxen hinweg gleichzeitig innerhalb einer einzigen Plattforminstanz.
Emagia-Integrationen
Emagia bietet vorgefertigte native Integrationen mit mehr als 15 ERP-Systemen, darunter SAP, Oracle, JD Edwards, PeopleSoft, Microsoft Dynamics, NetSuite und Sage, sowie die Anbindung an mehr als 170 globale und lokale Banken über Formate wie Open-Banking-APIs, BAI2, MT940, CAMT.053 und EDI. Außerdem stellt die Plattform Verbindungen zu Kreditorenbuchhaltungsportalen von Kunden und Logistikportalen für POD/BOL her, um Zahlungsavise zu aggregieren, und unterstützt benutzerdefinierte Integrationen über ihre API.
Pros and Cons
Pros:
- Verarbeitet komplexe Abgleichsprozesse über mehrere ERP-Systeme hinweg
- Automatische Erfassung von Zahlungsavisen aus Kundenportalen
- KI-Assistent übernimmt die Kontaktaufnahme zu nicht zugeordneten Zahlungen
Cons:
- Die Einrichtung für stark kundenspezifische ERP-Landschaften nimmt Zeit in Anspruch
- Berichtsdashboards bieten nur eingeschränkte Möglichkeiten zur erweiterten Anpassung
Learn more about Emagia: Am besten für mittelständische Debitorenteams geeignet
- Kostenlose Demo verfügbar
- Preis auf Anfrage
Visit WebsiteCustomer Rating:2.3/5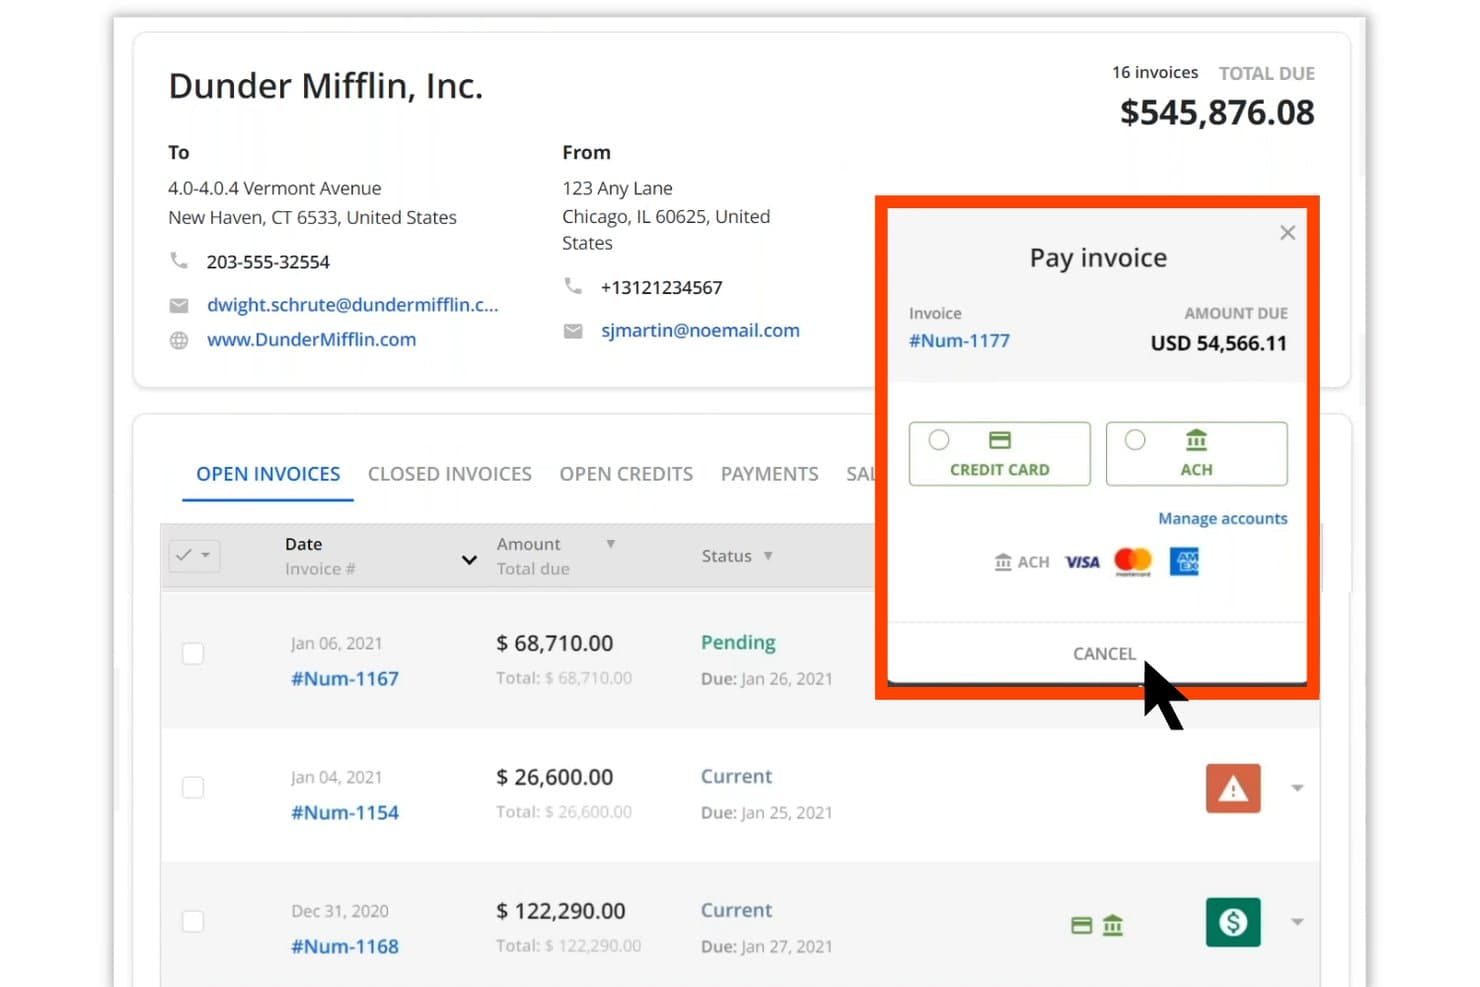
Quadient ermöglicht es Nutzern, Rechnungen direkt im Portal per Kreditkarte oder ACH zu bezahlen. Quadient AR Automation ist eine durchgängige Debitorenplattform, die Zahlungszuordnung, Kreditmanagement, Inkasso-Arbeitsabläufe, Streitfallmanagement und die Verarbeitung von Kundenzahlungen in einem zentralisierten System abdeckt.
Für wen ist Quadient am besten geeignet?
Quadient AR eignet sich besonders für mittelständische B2B-Finanzteams, die eine umfassende Plattform für den gesamten Prozess vom Auftrag bis zum Zahlungseingang mit Anbindung an mehrere ERP-Systeme und strukturierten Inkasso-Arbeitsabläufen benötigen.
Warum ich Quadient ausgewählt habe
Quadient AR hat sich einen Platz auf meiner Liste verdient, weil das KI-basierte Modul zur Zahlungszuordnung einen der schwierigsten Bereiche im mittelständischen Debitorenmanagement bewältigt: die Zuordnung von Zahlungen, wenn Überweisungsdaten unvollständig sind. Die Engine für maschinelles Lernen analysiert Zahlungsart, Betrag und alle verfügbaren Überweisungsdetails, um eine Kundenzuordnung vorzuschlagen. So prüft und genehmigt Ihr Team die Vorschläge, anstatt jede Transaktion manuell neu zu erfassen. In Kombination mit Inkasso-Arbeitsabläufen, Streitfallmanagement und Kreditkontrollen auf einer einzigen Plattform erhalten mittelständische Finanzteams eine vollständige Abdeckung des gesamten Prozesses vom Auftrag bis zum Zahlungseingang, ohne separate Tools miteinander verbinden zu müssen.
Wichtige Funktionen von Quadient
- Selbstbedienungs-Zahlungsportal für Kunden: Bietet Ihren Kunden ein sicheres, individuell gestaltetes Portal, in dem sie Rechnungen einsehen, Zahlungen planen und diese nach ihrem eigenen Zeitplan begleichen können, ohne Ihr Team kontaktieren zu müssen.
- Konfigurierbare Regel-Engine: Ermöglicht Ihnen, automatisierte Erinnerungssequenzen und Eskalationstrigger auf Grundlage Ihrer eigenen Geschäftsregeln festzulegen, sodass Nachfassaktionen ohne manuelles Eingreifen zuverlässig versendet werden.
- KI-gestützte Vorhersage des Zahlungsverhaltens: Analysiert historische Zahlungsdaten, um risikobehaftete Konten zu kennzeichnen und Inkassoprioritäten zu ermitteln, bevor Rechnungen überfällig werden.
- Anbindung an mehrere ERP-Systeme: Integriert sich nativ in NetSuite, SAP, Microsoft Dynamics, Sage, QuickBooks, Acumatica und Xero, sodass Debitorendaten systemübergreifend mit Ihren bestehenden Systemen synchronisiert werden, ohne manuelle Exporte.
Integrationen von Quadient
Quadient AR bietet native Integrationen mit wichtigen ERP- und Buchhaltungssystemen, darunter NetSuite, SAP, Microsoft Dynamics, Sage Intacct, QuickBooks, Acumatica und Xero. Für individuelle Integrationen steht eine API zur Verfügung. Außerdem lässt sich die Lösung mit Zahlungsdienstleistern und Bankdaten-Feeds verbinden, um Arbeitsabläufe zur Zahlungszuordnung zu unterstützen.
Pros and Cons
Pros:
- KI-basierte Zahlungszuordnung reduziert den manuellen Prüfaufwand
- Vollständige Plattform für den Prozess vom Auftrag bis zum Zahlungseingang in einem System
- Konfigurierbare Arbeitsabläufe für Anforderungen mittelständischer Unternehmen
Cons:
- Die Ersteinrichtung kann zeitaufwendig sein
- Die Funktionen für das Streitfallmanagement sind möglicherweise nicht umfassend genug
Learn more about Quadient:
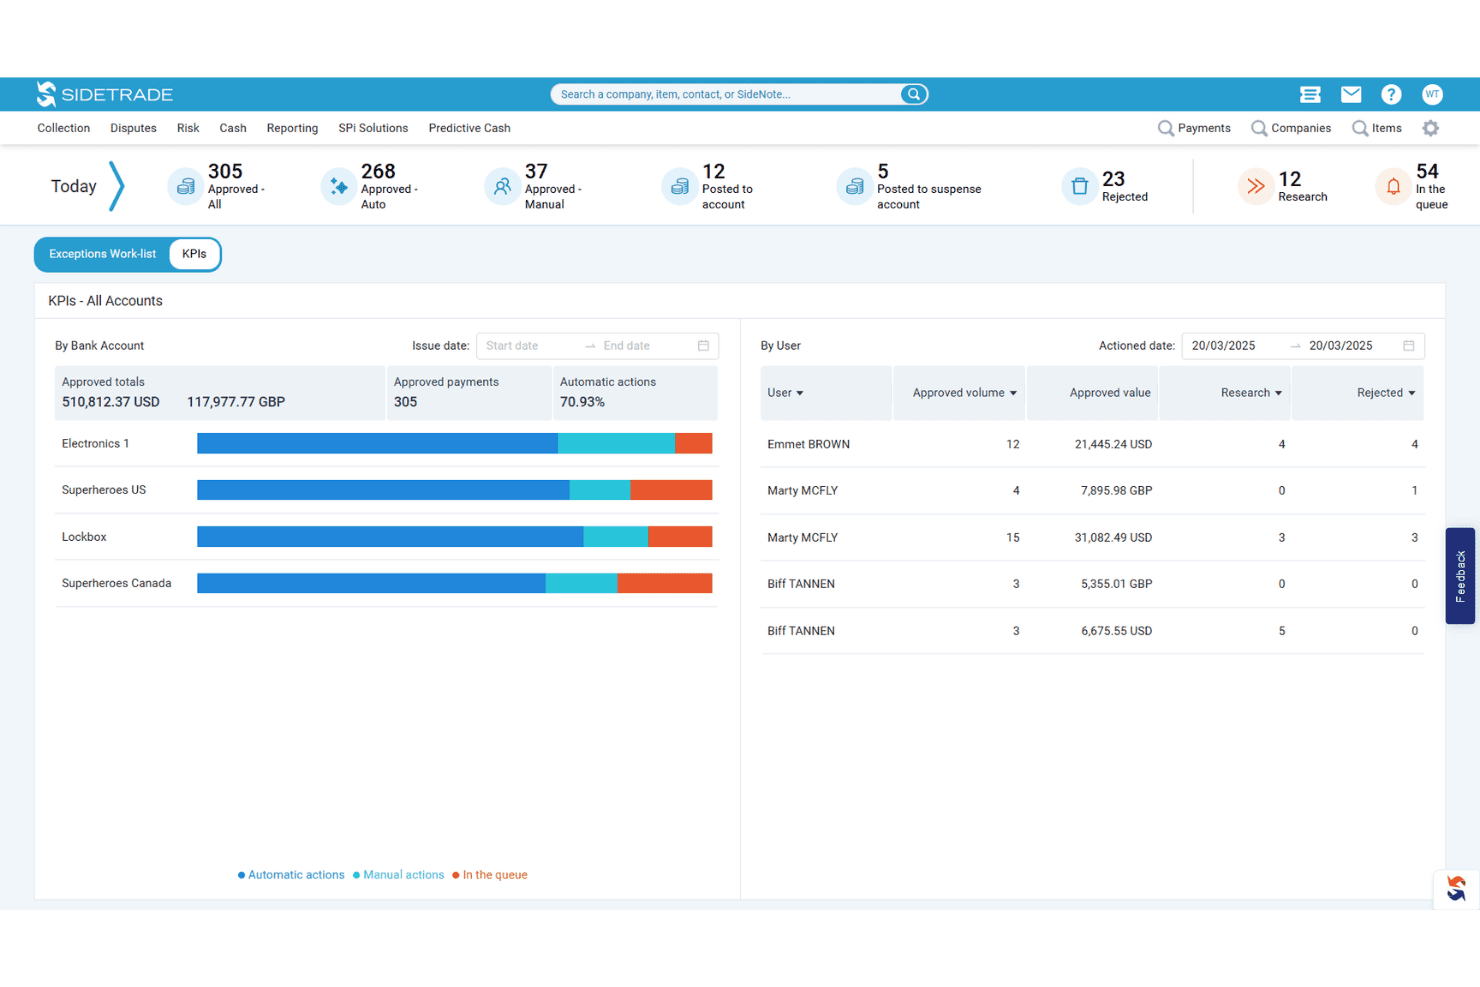
Sidetrade verfolgt täglich die KPIs der Zahlungszuordnung nach Benutzer und Bankkonto. Sidetrade Cash App ist eine KI-gestützte Zahlungszuordnungsplattform, die die Konsolidierung von Zahlungsavisen, den Rechnungsabgleich und die Buchung von Zahlungseingängen direkt in Ihrem ERP automatisiert – über Umgebungen mit mehreren Gesellschaften, Währungen und Zahlungskanälen hinweg.
Für wen ist Sidetrade am besten geeignet?
Sidetrade Cash App eignet sich besonders für Finanzteams mittelständischer und großer Unternehmen, die hohe Zahlungsvolumina über mehrere Gesellschaften, Währungen und ERP-Systeme hinweg verwalten.
Warum ich Sidetrade ausgewählt habe
Sidetrade Cash App hat sich einen Platz auf meiner Liste verdient, weil sich die KI-Abgleich-Engine deutlich von regelbasierten Systemen abhebt. Die KI verarbeitet Zahlungsavisdaten aus praktisch jeder Quelle, einschließlich Banken, E-Mails, Portalen und EDI, ohne dass Vorlagen eingerichtet werden müssen, und gleicht Zahlungen in Szenarien mit Teilzahlungen, mehreren Währungen und mehreren Gesellschaften mit einer Genauigkeit von über 90 % ab. Außerdem gefällt mir, dass das System kontinuierlich aus historischen Abgleichsdaten lernt und dadurch mit der Zeit immer präziser wird, anstatt bei einer festen Trefferquote stehen zu bleiben.
Die wichtigsten Funktionen von Sidetrade
- Buchung im ERP am selben Tag: Zahlungen werden in Echtzeit direkt in Ihrem ERP gebucht, ohne manuelle Dateneingabe, und ermöglichen so die Zahlungszuordnung am selben Tag.
- Arbeitsablauf für Ausnahmefälle: Nicht zugeordnete Zahlungen werden automatisch gekennzeichnet und in geführte Arbeitsabläufe weitergeleitet, die kontextbezogene Erkenntnisse und vorgeschlagene Zuordnungen zur Lösung bereitstellen.
- Echtzeitübersichten: Integrierte Übersichten bieten Ihrem Team einen Echtzeitüberblick über gebuchte Beträge, nicht zugeordnete Zahlungseingänge und offene Ausnahmen über alle Gesellschaften hinweg.
- Nachverfolgung des Prüfpfads: Das System führt einen vollständigen Prüfpfad für sowohl automatisierte als auch manuell gelöste Transaktionen und unterstützt damit Prozesskontrollen und Compliance.
Integrationen von Sidetrade
Sidetrade Cash App lässt sich über vorgefertigte bidirektionale Konnektoren in wichtige ERP-Systeme integrieren, darunter SAP, Oracle, NetSuite, Microsoft Dynamics, Workday und Sage. Außerdem verarbeitet die Lösung Zahlungsavisdaten aus Banken, Kreditorenportalen, E-Mails, EDI und PDF-Quellen, ohne dass Vorlagen eingerichtet werden müssen. Für individuelle Integrationen steht eine REST-API zur Verfügung.
Pros and Cons
Pros:
- Die KI gleicht Zahlungen mit minimalem manuellen Aufwand ab
- Bewältigt Umgebungen mit mehreren Gesellschaften und Währungen zuverlässig
- Geführte Arbeitsabläufe für Ausnahmefälle beschleunigen die Bearbeitung
Cons:
- Erfordert eine anfängliche Konfiguration für die Weiterleitung von Ausnahmefällen
- Übersichten könnten besser anpassbar sein
Learn more about Sidetrade: Am besten für komplexe Umgebungen mit mehreren ERP-Systemen geeignet
- Kostenlose Demo verfügbar
- Preis auf Anfrage
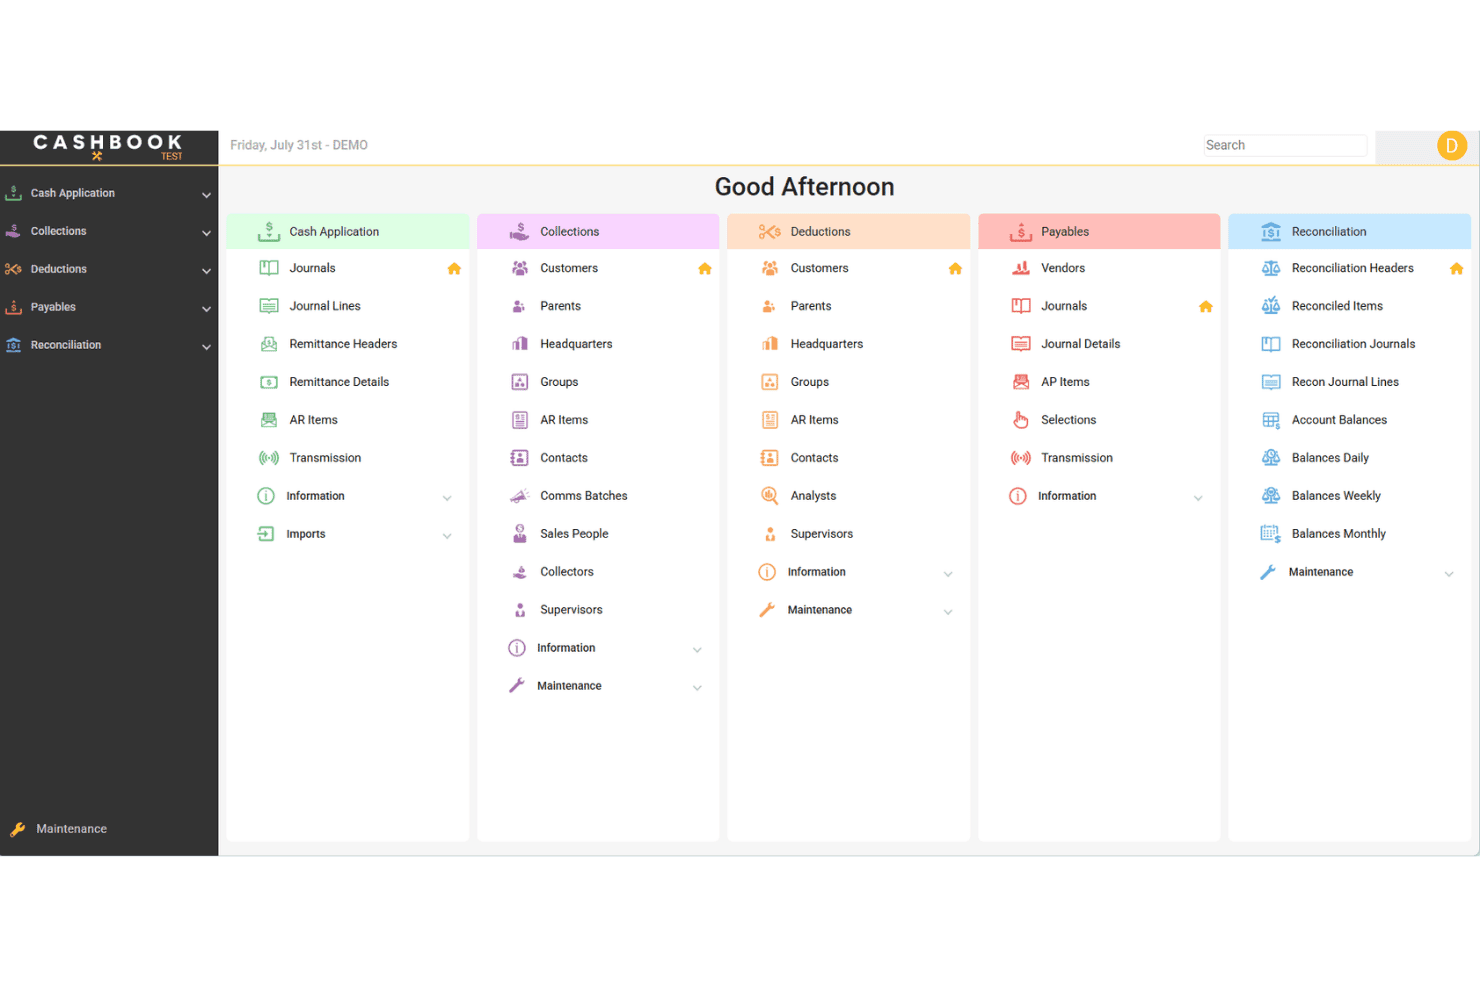
Cashbook bietet Arbeitsabläufe für Debitorenbuchhaltung, Zahlungszuordnung, Mahnwesen, Abzüge und Kreditorenbuchhaltung. Cashbook ist eine Plattform für Zahlungszuordnung und Automatisierung der Debitorenbuchhaltung, die Zahlungszuordnung, Abzugsverwaltung, Bankabstimmung und Mahnwesen über mehrere ERP-Systeme und Bankformate hinweg abwickelt.
Für wen ist Cashbook am besten geeignet?
Cashbook eignet sich besonders gut für große Unternehmen, die mehrere ERP-Systeme gleichzeitig betreiben und eine zentrale Plattform benötigen, um die Zahlungszuordnung und Bankabstimmung über alle Systeme hinweg abzuwickeln.
Warum ich Cashbook ausgewählt habe
Cashbook steht auf meiner Auswahlliste, weil die Plattform die Zahlungszuordnung über 16 verschiedene ERP-Systeme hinweg abwickelt, ohne dass Ihr Team zwischen separaten Systemen wechseln muss. Besonders beeindruckt bin ich von der automatischen Zuordnung von Zahlungsavisen zu Rechnungen, die über 95 % der Transaktionen automatisch verarbeitet, sowie von der Abzugs-Engine, die sich an jedes Bankdateiformat anpasst und Begründungscodes direkt aus den Zahlungsavisdaten generiert. Wenn Ihr Unternehmen JD Edwards neben Infor M3 oder Dynamics 365 einsetzt, wurde Cashbook speziell für diese Komplexität entwickelt.
Die wichtigsten Funktionen von Cashbook
- Zentrale für das Forderungsmanagement: Notizen protokollieren, Bilder aus dem Lockbox-Verfahren anzeigen, Anhänge hinzufügen und überfällige Konten über eine einzige Oberfläche verfolgen, die mit aktuellen Debitorendaten verknüpft ist.
- Zahlungsprognosen: Verwendet historische Zahlungsdaten, um eingehende Zahlungen vorherzusagen, und verschafft Ihrem Team Einblick in die erwarteten Zahlungseingänge, bevor diese eingehen.
- Automatisierung der Bankabstimmung: Wendet konfigurierbare Zuordnungsregeln an, um Bank- und Kreditkartenabrechnungen automatisch mit Sachkontendaten abzugleichen, und erstellt anschließend automatisch die entsprechenden Sachkonteneinträge.
- Automatisierung von Zahlungsdateien der Kreditorenbuchhaltung: Erstellt elektronische Zahlungsdateien für jedes ERP-System, jede Bank und jede Region – mit integrierten Genehmigungsabläufen und der Verwaltung von Bankkonten der Lieferanten.
Integrationen von Cashbook
Cashbook bietet native Integrationen mit 16 ERP-Systemen, darunter Infor BPCS/LX, Infor M3, Infor MAPICS/XA, JD Edwards World, JD Edwards EnterpriseOne, Oracle, Microsoft Dynamics 365, Sun Systems, TIMS und SmartStream. Die Plattform verbindet sich außerdem direkt mit Banksystemen zur Erfassung von Zahlungsavis- und Lockbox-Daten. Für individuelle Integrationen stehen APIs zur Verfügung.
Pros and Cons
Pros:
- Unterstützt die Zahlungszuordnung über mehrere ERP-Systeme hinweg
- Ordnet über 95 % der Transaktionen automatisch zu
- Flexible Abzugs-Engine für jedes Bankdateiformat
Cons:
- Am besten für große, komplexe Unternehmen geeignet
- Die Implementierung kann ein umfangreiches Änderungsmanagement erfordern
Learn more about Cashbook: Am besten für einen durchgängigen Buchhaltungsabschluss
- Kostenlose Demo verfügbar
- Preis auf Anfrage
Visit WebsiteCustomer Rating:4.5/5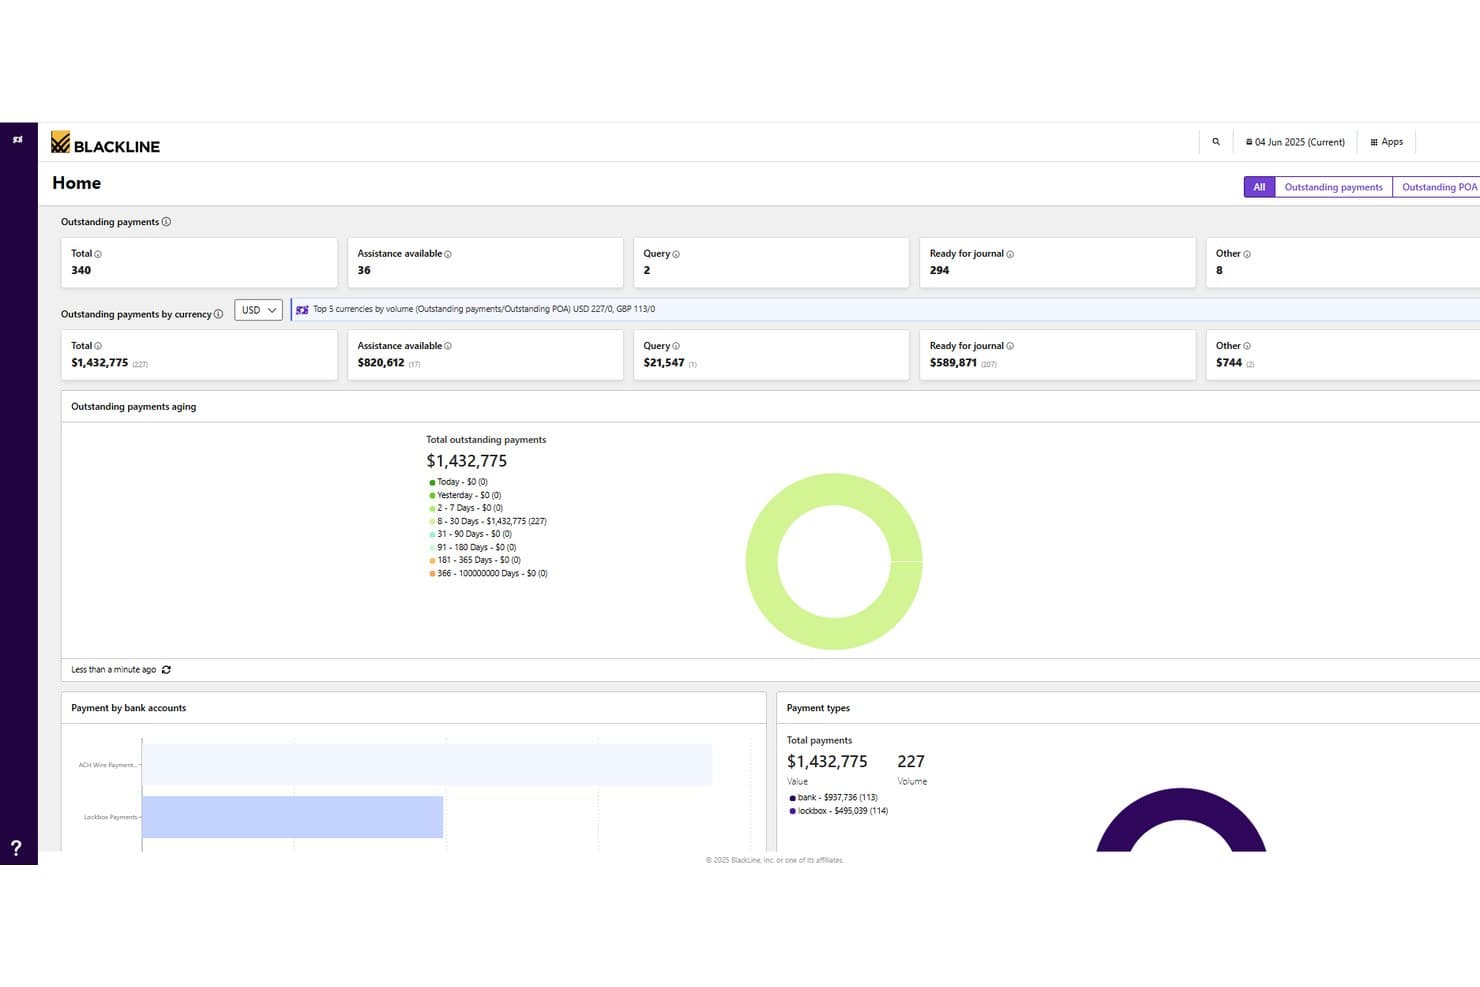
BlackLine verfolgt ausstehende Zahlungen und die Überfälligkeit über verschiedene Währungen hinweg in einer Übersicht. BlackLine ist eine KI-gestützte Plattform für den Prozess von der Rechnung bis zum Zahlungseingang, die Zahlungszuordnung, Forderungsmanagement, Streitfälle und Abzüge, Kredit- und Risikomanagement sowie AR-Analysen über ERP-, Bank- und CRM-Systeme hinweg abdeckt.
Für wen ist BlackLine am besten geeignet?
BlackLine eignet sich besonders für Finanzteams in Unternehmen, die den gesamten Buchhaltungsabschlusszyklus verwalten müssen – von der Zahlungszuordnung und dem Forderungsmanagement bis hin zur Abstimmung und Berichterstattung – und dabei mehrere ERP-Systeme und andere Systeme nutzen.
Warum ich BlackLine ausgewählt habe
BlackLine hat sich einen Platz auf meiner engeren Auswahlliste verdient, weil die Plattform den gesamten Buchhaltungsabschlusszyklus abdeckt und nicht nur isoliert die Zahlungszuordnung. Besonders überzeugt mich Verity AI, das die Erfassung von Überweisungsdaten automatisiert und Zahlungen in Echtzeit zuordnet, indem es Bank- und ERP-Daten zusammenführt und nicht zugeordnete Zahlungseingänge um bis zu 99 % reduziert. Darüber hinaus verknüpft die Plattform die Zahlungszuordnung direkt mit der Abstimmung, der Bearbeitung von Streitfällen und den AR-Analysen, sodass mein Team zum Monatsende nicht zwischen voneinander getrennten Tools wechseln muss.
Wichtige Funktionen von BlackLine
- Verity Collect: Automatisiert routinemäßige Kontaktaufnahmen im Forderungsmanagement auf Grundlage des Zahlungsverhaltens der Kunden und von Risikodaten.
- Kredit- und Risikomanagement: Verfolgt Veränderungen im Kundenverhalten in Echtzeit mithilfe integrierter Daten externer Kreditagenturen.
- Kundenportal zur Selbstbedienung: Ermöglicht Kunden, über ein eigenes Portal auf Rechnungen und Kontoauszüge zuzugreifen und Online-Zahlungen vorzunehmen.
- Dynamische Aufgabenverteilung: Passt die Arbeitszuweisungen in Ihrem Team automatisch anhand der Verfügbarkeit der Mitarbeitenden und der noch ausstehenden Aufgaben an.
BlackLine-Integrationen
BlackLine bietet integrierte ERP-Schnittstellen für SAP, Oracle, NetSuite, Microsoft Dynamics, Workday, Sage Intacct und Acumatica. Außerdem werden Bankdateien und Überweisungsdaten eingelesen, um Arbeitsabläufe für die Zahlungszuordnung und Abstimmung zu unterstützen. Für individuelle Integrationen ist eine API verfügbar; die Unterstützung von Zapier ist nicht eindeutig dokumentiert.
Pros and Cons
Pros:
- Deckt den gesamten Buchhaltungsabschlusszyklus ab
- KI-gestützte Erfassung von Überweisungsdaten reduziert nicht zugeordnete Zahlungseingänge
- Dynamische Aufgabenverteilung für Teams mit hohem Volumen
Cons:
- Für optimale Ergebnisse sind ERP-Konnektoren erforderlich
- Der volle Nutzen wird hauptsächlich von großen Teams erzielt
Learn more about BlackLine: Am besten für KI-gestützte, nachvollziehbare Zahlungszuordnung
- Kostenlose Demo verfügbar
- Preise auf Anfrage
Visit WebsiteCustomer Rating:4.5/5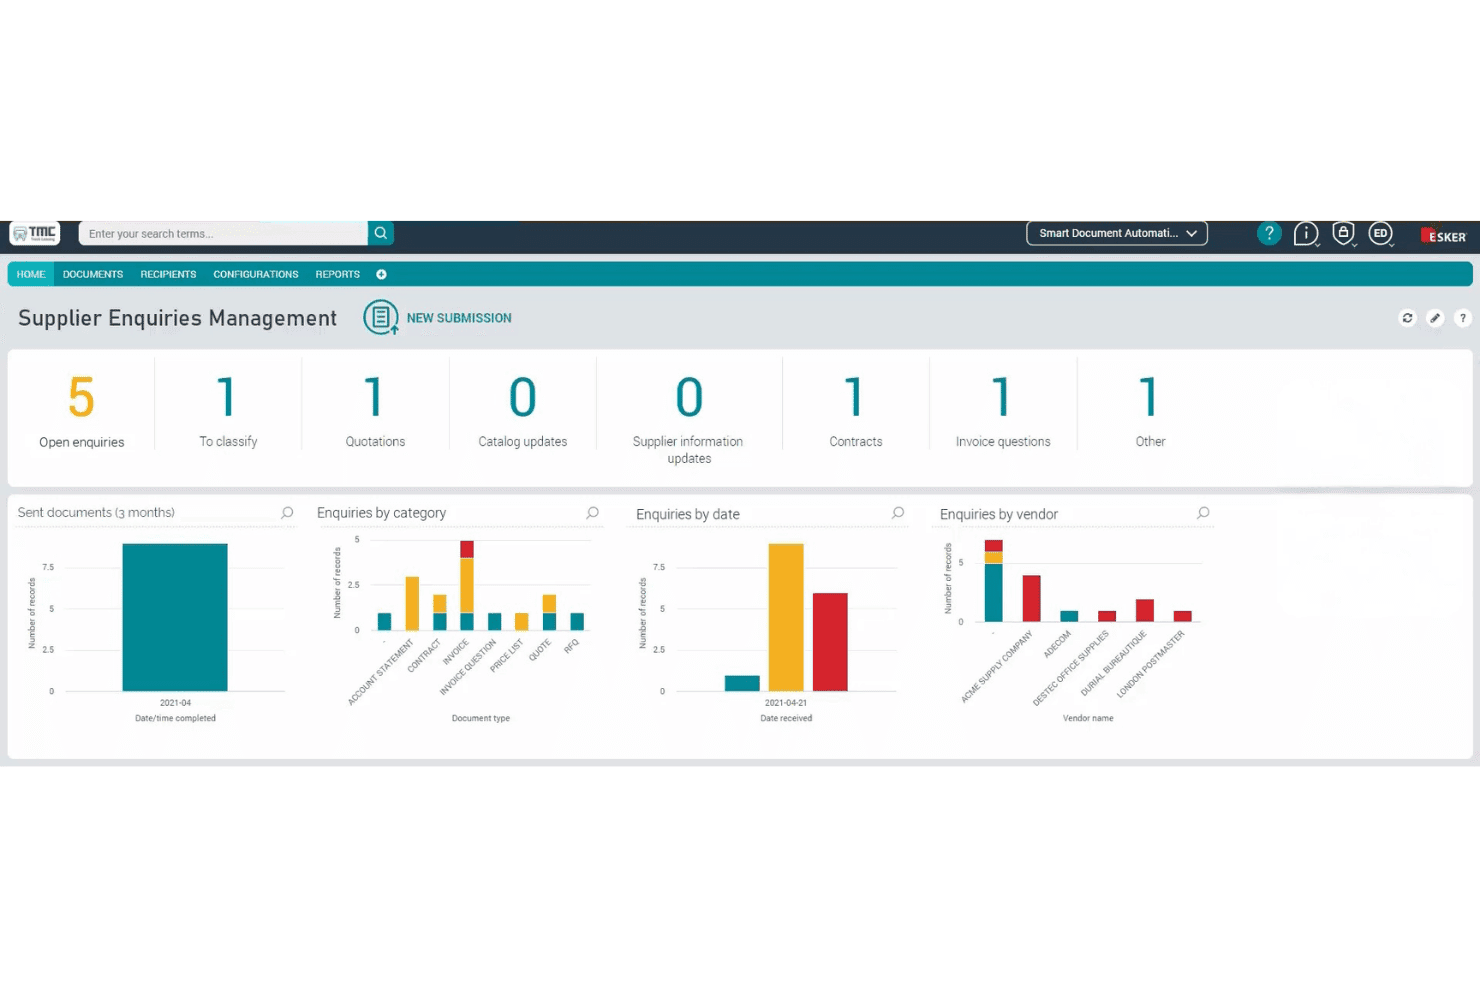
Esker organisiert Lieferantenanfragen mit kategorisierten Dashboards und Analysen. Esker ist eine Plattform für Zahlungseingänge, die die Erfassung von Zahlungsavisen, die Zahlungszuordnung und die Bearbeitung von Ausnahmen mithilfe der Synergy-KI-Engine automatisiert. Sie bietet eine integrierte ERP-Abstimmung und einen geführten Arbeitsbereich für Ausnahmen zur Validierung durch Mitarbeitende.
Für wen ist Esker am besten geeignet?
Esker eignet sich besonders für mittelständische bis große Unternehmen, die hohe Zahlungsvolumina über mehrere ERPs oder Zahlungskanäle von Kunden verwalten.
Warum ich Esker ausgewählt habe
Ich habe Esker in meine Top-Auswahl aufgenommen, weil die Synergy-KI-Engine Zahlungen nicht nur zuordnet, sondern auch erklärt, warum sie jede Zuordnung vorgenommen hat. Dadurch wird die Prüfung von Ausnahmen deutlich schneller und besser prüfbar. Besonders gut gefällt mir der geführte Arbeitsbereich für Ausnahmen, in dem die KI intelligente Vorschläge macht, sodass Ihr Team Minderzahlungen, Abzüge und Zuordnungen in mehreren Währungen bearbeiten kann, ohne sich durch unbearbeitete Zahlungsavis-Daten arbeiten zu müssen. Die ERP-Abstimmung in Echtzeit, einschließlich eines vorkonfigurierten SAP-Konnektors, sorgt dafür, dass zugeordnete Zahlungen direkt auf Kundenkonten gebucht werden, ohne dass Daten manuell erneut eingegeben werden müssen.
Wichtige Funktionen von Esker
- Zentralisierte Erfassung von Zahlungsdaten: Ruft Zahlungs- und Zahlungsavis-Daten aus allen eingehenden Kanälen ab und führt sie zur Verarbeitung in einem einzigen, einheitlichen Arbeitsablauf zusammen.
- Konfigurierbare Automatisierungsregeln: Verarbeitet Rabatte, Minderzahlungen, unternehmensübergreifende Zuordnungen und Szenarien mit mehreren Währungen mithilfe flexibler, regelbasierter Einstellungen.
- Integration der Abzugsverwaltung: Extrahiert Abzüge automatisch aus Zahlungsavis-Daten und löst spezielle Arbeitsabläufe für Abzüge innerhalb der Esker-Suite für die Debitorenbuchhaltung aus.
- Anpassbare KPI-Dashboards: Verfolgt die Automatisierungsleistung und Kennzahlen zu Forderungen in Echtzeit, damit Ihr Team den Anteil vollständig automatisierter Vorgänge und nicht zugeordnete Zahlungseingänge auf einen Blick überwachen kann.
Esker-Integrationen
Esker bietet mehr als 100 vorkonfigurierte ERP- und Backend-Integrationen, darunter native Konnektoren für SAP, Microsoft Dynamics 365, Oracle und Sage sowie von Partnern entwickelte Integrationen mit QAD, Sage X3, Oracle JD Edwards, Oracle NetSuite und Epicor Prophet 21. REST-APIs und Esker File Exchange stehen für benutzerdefinierte Integrationen und die Anbindung von Altsystemen zur Verfügung.
Pros and Cons
Pros:
- Erklärt Zahlungszuordnungen mit transparenter KI-Logik
- Bietet einen geführten Arbeitsbereich für Ausnahmen zur schnelleren Prüfung
- Verarbeitet mehrere Währungen und hohe Zahlungsvolumina
Cons:
- Vor einer vollständigen Bewertung der Funktionen ist eine Demo erforderlich
- Einige Ausnahmefälle erfordern möglicherweise weiterhin manuelle Eingaben
Learn more about Esker: Am besten geeignet für erweiterte Berichte zur Zahlungseingangszuordnung
- Kostenlose Demo verfügbar
- Preis auf Anfrage
Visit WebsiteCustomer Rating:4.4/5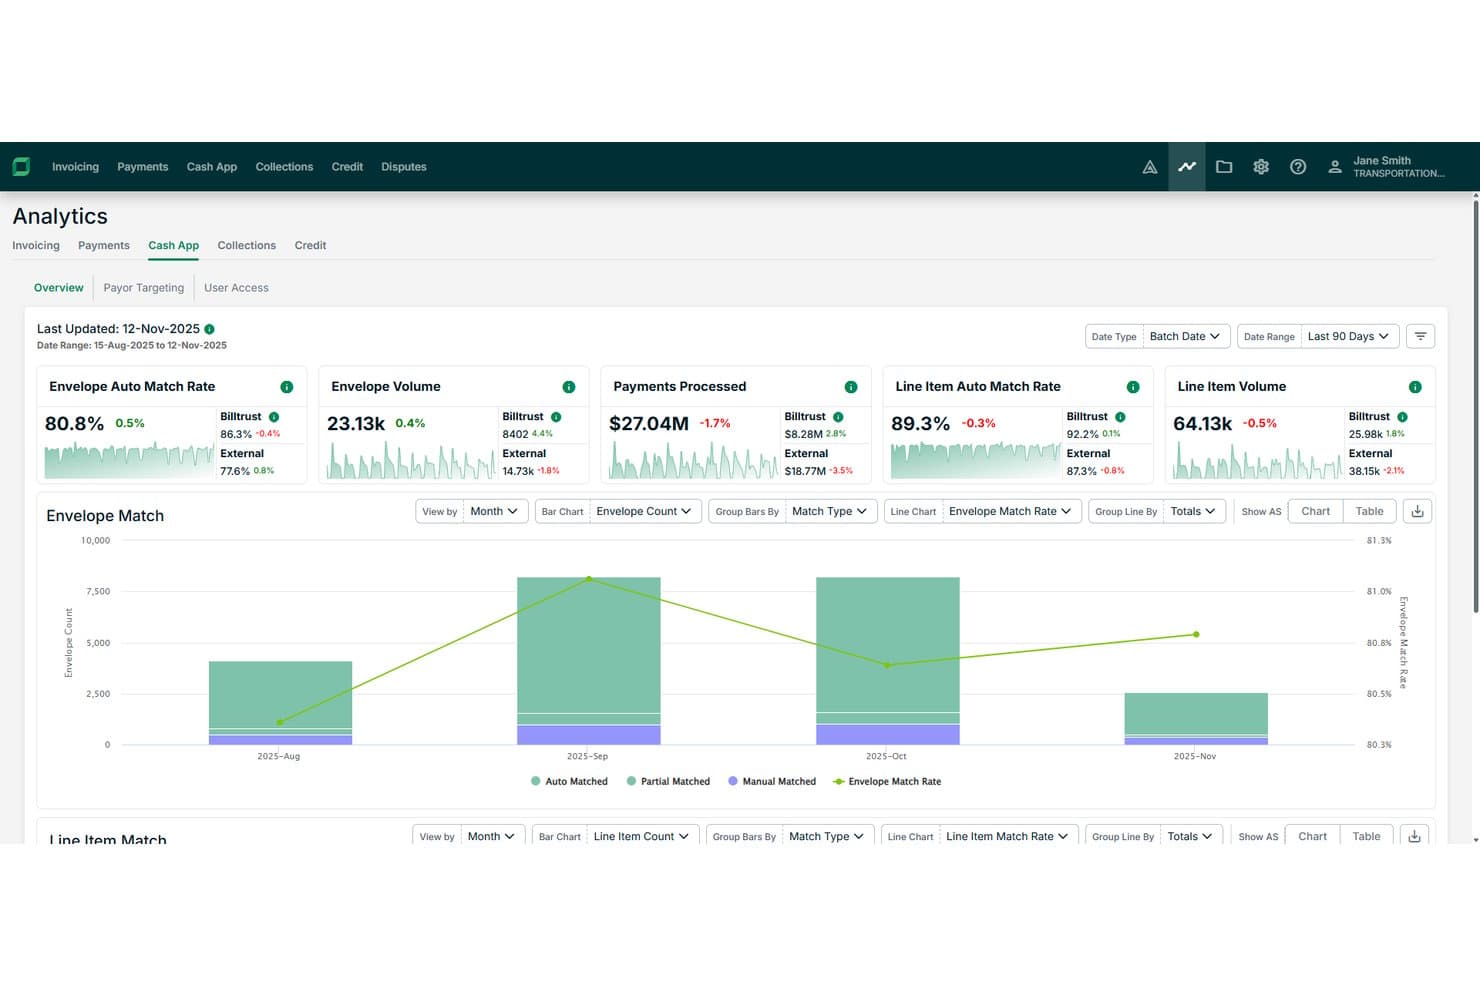
Billtrust verfolgt die automatischen Trefferquoten für Umschläge und Rechnungspositionen über mehrere Monate hinweg. Billtrust ist eine KI-gestützte Plattform zur Zuordnung von Zahlungseingängen, die den Abgleich von Zahlungen mit Rechnungen mithilfe einer vertrauensgradbasierten Bewertung, OCR und maschinellem Lernen automatisiert. Integrierte Analysen verfolgen KPIs wie die Trefferquoten auf Positionsebene, das Ausnahmevolumen und die Zeit bis zur Zuordnung von Zahlungseingängen.
Für wen ist Billtrust am besten geeignet?
Billtrust eignet sich besonders für mittelgroße bis große Finanzteams, die detaillierte Einblicke in die Leistung der Zahlungseingangszuordnung bei hohen Transaktionsvolumina benötigen.
Warum ich Billtrust ausgewählt habe
Ich habe Billtrust in meine Top-Auswahl aufgenommen, weil die Berichtsfunktionen tiefer gehen als bei den meisten Tools zur Zahlungseingangszuordnung, die ich verwendet habe. Die Plattform verfolgt KPIs wie die Trefferquoten auf Positionsebene, das Ausnahmevolumen und die Zeit bis zur Zuordnung von Zahlungseingängen und vermittelt Finanzteams so ein klares Bild davon, wo Verzögerungen und Fehler auftreten. Das Bewertungsmodul für den Vertrauensgrad kennzeichnet außerdem Übereinstimmungen mit geringer Sicherheit, bevor sie im Hauptbuch erfasst werden, sodass Ihr Team an Tagen mit hohem Transaktionsvolumen nicht im Blindflug arbeitet.
Wichtige Funktionen von Billtrust
- Zahlungsabgleich in mehreren Formaten: Billtrust gleicht Zahlungen aus ACH, Überweisungen, Kreditkarten, Schecks und Kreditorenportalen der richtigen Rechnung oder dem richtigen Konto zu.
- Erfassung von Zahlungsavisen per OCR: Die Plattform verwendet optische Zeichenerkennung, um Zahlungsavis-Daten aus unterschiedlichen Rechnungs- und Zahlungsformaten zu lesen und zu extrahieren.
- Verwaltung von Ausnahme-Warteschlangen: Billtrust kategorisiert und leitet Ausnahmen automatisch weiter, sodass Ihr Team Abweichungen schneller und ohne manuelle Vorsortierung beheben kann.
- Identifizierung von Zahlungspflichtigen: Das System kennzeichnet bestimmte Kunden, die das größte Volumen an manueller Arbeit verursachen, sodass Sie die Kontaktaufnahme priorisieren und vorgelagerte Datenprobleme beheben können.
Billtrust-Integrationen
Billtrust bietet mehr als 40 ERP-Konnektoren und lässt sich in SAP, Oracle (einschließlich JD Edwards, PeopleSoft und E-Business Suite), Infor, Epicor, Microsoft Dynamics, NetSuite, Acumatica, QAD, Karmak und Procede integrieren. Darüber hinaus sind direkte Verbindungen zu mehr als 200 Banken und Lockbox-Diensten verfügbar (einschließlich Wells Fargo, US Bank, PNC und Bank of America) sowie zu mehr als 260 Kreditorenportalen wie SAP Ariba, Coupa und Taulia. Über einen MCP-Server lässt sich Billtrust außerdem mit Anthropic Claude und Microsoft Copilot verbinden. Für ERP-Systeme, die nicht durch fertige Konnektoren abgedeckt sind, werden benutzerdefinierte Integrationen unterstützt.
Pros and Cons
Pros:
- Die automatische Weiterleitung in der Ausnahme-Warteschlange reduziert manuelle Eingriffe
- Verfolgt Trefferquoten auf Positionsebene für KPIs
- Kennzeichnet Kunden, die ein hohes Ausnahmevolumen verursachen
Cons:
- Detaillierte Analysen können neue Benutzer überfordern
- Die Bewertung des Vertrauensgrads kann eine manuelle Prüfung erfordern
Learn more about Billtrust: Am besten geeignet für KI-gestützte Automatisierung in Unternehmen
- Kostenlose Demo verfügbar
- Preis auf Anfrage
Visit WebsiteCustomer Rating:4.3/5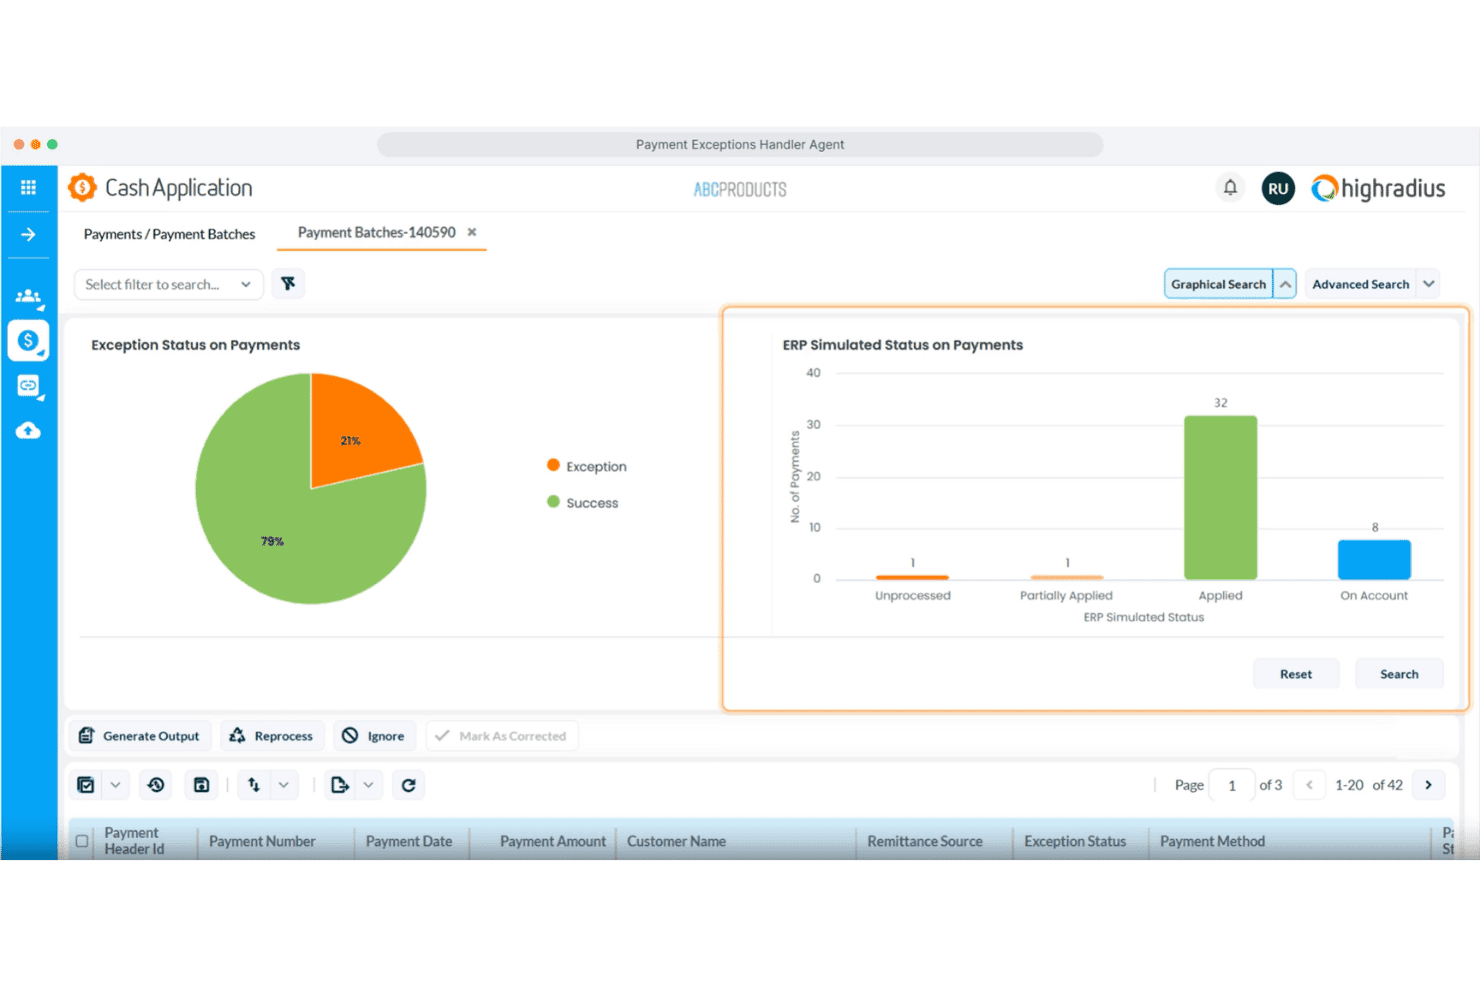
HighRadius visualisiert den Status von Zahlungsausnahmen mit Diagrammen und Stapeldaten. HighRadius ist eine KI-gestützte Plattform zur Zuordnung von Zahlungseingängen, die die Aggregation von Zahlungsavisen, den Rechnungsabgleich, die Verschlüsselung von Abzügen und die Bearbeitung von Ausnahmefällen über mehr als 300 Banken und ERP-Integrationen hinweg automatisiert.
Für wen ist HighRadius am besten geeignet?
HighRadius wurde für große Unternehmen entwickelt, die die Zuordnung umfangreicher Zahlungseingänge über mehrere ERP-Systeme, Banken und Zahlungskanäle hinweg automatisieren müssen.
Warum ich HighRadius ausgewählt habe
HighRadius hat sich einen Platz auf meiner engeren Auswahlliste verdient, weil die KI-gestützte Zuordnung von Zahlungseingängen über die grundlegende Automatisierung hinausgeht und für jeden Prozessschritt dedizierte Agenten einsetzt. Besonders gut gefällt mir der Agent zur Erfassung von Zahlungsavisen im Kreditorenportal, der Zahlungsavis-Daten automatisch aus mehr als 500 Lieferantenportalen abruft und analysiert, sowie der Agent zum Abgleich von Zahlungen und Rechnungen, der 87 % der Zahlungsavise klärt, die andernfalls manuelles Eingreifen erfordern würden. Auch der Agent zur Verschlüsselung von Abzügen ist beeindruckend: Er erkennt Minderzahlungen und ordnet sie direkt den Ursachencodes im ERP-System zu, ohne dass Analysten eingreifen müssen.
Die wichtigsten Funktionen von HighRadius
- Erfassung von Zahlungsavisen per E-Mail: Verwendet maschinelles Lernen und die Verarbeitung natürlicher Sprache, um Rechnungsdaten aus E-Mail-Texten und Anhängen in den Formaten PDF, Word und Excel zu extrahieren.
- Bearbeitung von Zahlungsausnahmen: Erkennt fehlende Zahlungsavise anhand von Zahlungsmustern und versendet automatisch E-Mails mit Informationsanfragen, um Lücken zu schließen.
- Verarbeitung von EDI-Zahlungsavisen: Analysiert und verarbeitet EDI-Zahlungsavisdateien direkt und reduziert dadurch den manuellen Aufwand bei umfangreichen elektronischen Zahlungsformaten.
- ERP- und Bankanbindung: Stellt über vorgefertigte Integrationen Verbindungen zu mehr als 50 ERP-Systemen, mehr als 100 Banken und mehr als 10 Zahlungsabwicklern her und unterstützt Scheck-, ACH-, Überweisungs- und Kartenzahlungen.
Integrationen von HighRadius
HighRadius bietet native Integrationen mit mehr als 50 ERP-Systemen, mehr als 100 Banken und mehr als 10 Zahlungsabwicklern, darunter SAP, Oracle, Microsoft Dynamics, NetSuite, Workday, JD Edwards, Sage, Bank of America, JPMorgan Chase und Citibank. Für kundenspezifische Integrationen steht eine API zur Verfügung.
Pros and Cons
Pros:
- Löst die meisten Ausnahmen bei Zahlungsavisen automatisch
- Unterstützt mehr als 300 Banken und ERP-Systeme
- Verarbeitet umfangreiche Zahlungsavise per E-Mail und EDI
Cons:
- Die Einrichtung ist für kleinere Organisationen komplex
- Bei seltenen Zahlungsarten ist manuelles Eingreifen erforderlich
Learn more about HighRadius: 10Am besten für die native Integration in das SAP-Ökosystem geeignet
Serrala
- Kostenlose Demo verfügbar
- Preis auf Anfrage
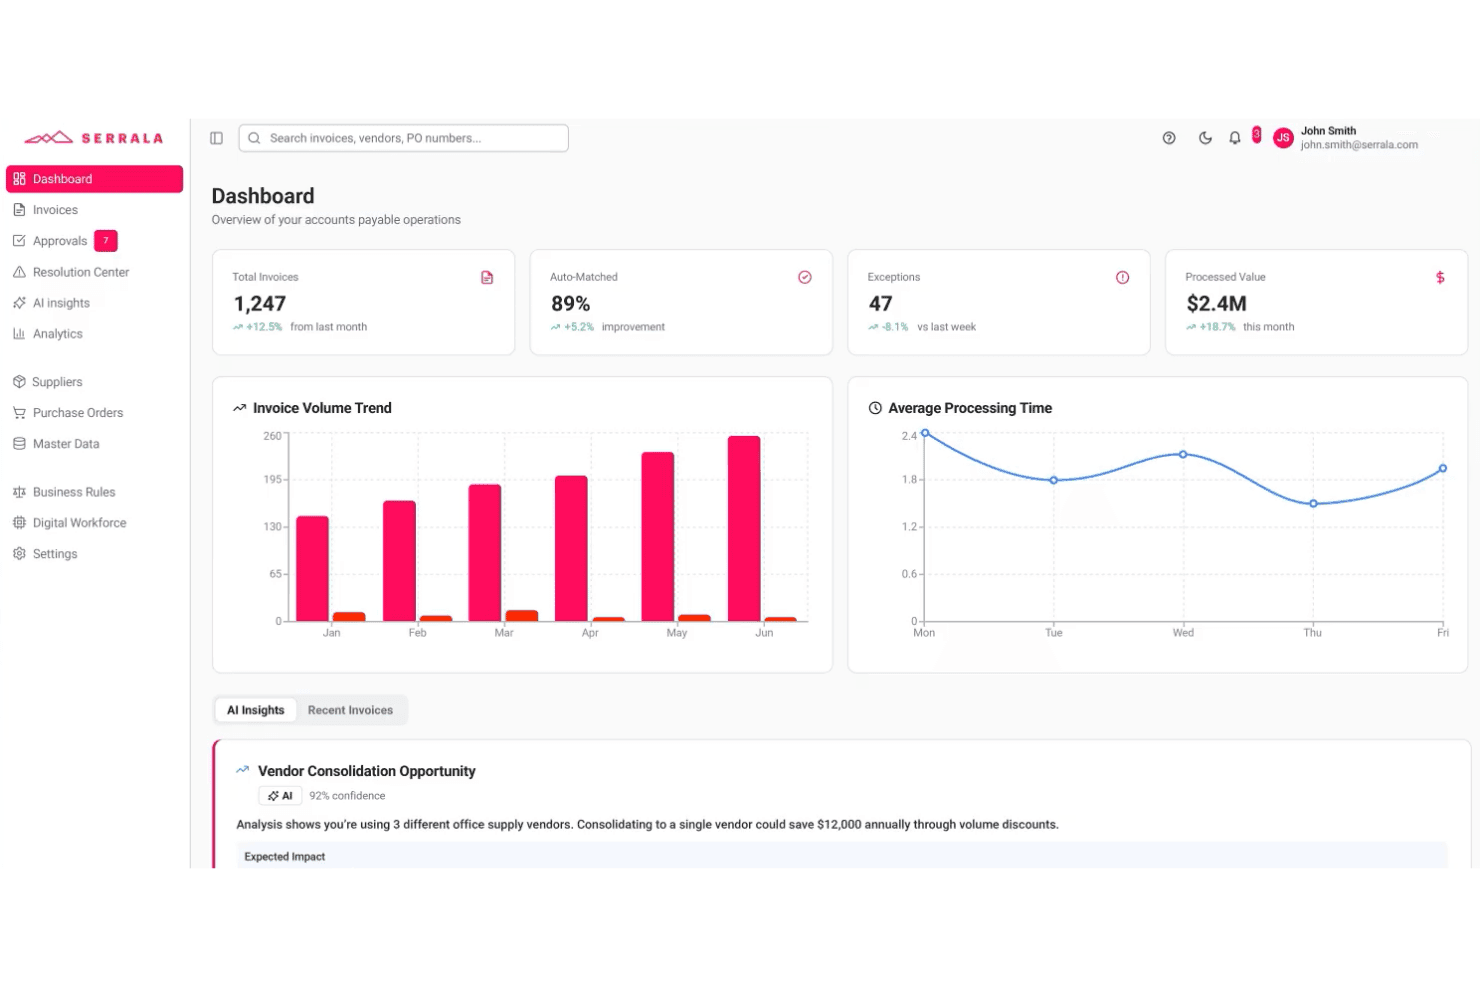
Das Dashboard von Serrala bietet Debitorenbuchhaltungsteams Echtzeiteinblicke in Rechnungen und Zahlungen. Serrala ist eine KI-gestützte Plattform zur Zahlungseingangszuordnung, die den Abgleich von Zahlungen, die Verarbeitung von Zahlungsavisen und die Bearbeitung von Ausnahmefällen über verschiedene Bankdateiformate und ERP-Systeme hinweg automatisiert und eine native, in SAP integrierte Bereitstellungsoption bietet.
Für wen ist Serrala am besten geeignet?
Serrala eignet sich besonders für Großunternehmen, die SAP einsetzen und eine Lösung zur Zahlungseingangszuordnung benötigen, die direkt in ihre ERP-Umgebung integriert ist, anstatt nachträglich ergänzt zu werden.
Warum ich Serrala ausgewählt habe
Serrala hat sich einen Platz auf meiner Auswahlliste verdient, weil die Lösung so tief in SAP integriert ist, anstatt als separate Ebene daneben zu bestehen. Mir gefällt, dass die in SAP integrierte Bereitstellung den Debitorenbuchhaltungsteams direkten nativen Zugriff auf den automatischen Abgleich und die Bearbeitung von Ausnahmefällen innerhalb des ERP-Systems ermöglicht, sodass keine Datenübergabe oder Abstimmung zwischen Systemen erforderlich ist. Die intelligente Datenerfassung von Serrala übernimmt die Klassifizierung, Extraktion und Buchung von Zahlungsdaten innerhalb von SAP, während die Überwachung von KPIs in Echtzeit die Leistung der Zahlungseingangszuordnung sichtbar macht, ohne dass die Umgebung verlassen werden muss, in der Ihr Team bereits arbeitet.
Die wichtigsten Funktionen von Serrala
- Unterstützung mehrerer Zahlungsformate: Verarbeitet ACH-, Überweisungs- und Lockbox-Zahlungsarten über alle Bankdateiformate hinweg zur Identifizierung und Erfassung von Zahlungen.
- Nachverfolgung nicht zugeordneter Zahlungseingänge: Bietet einen Echtzeitüberblick über nicht abgeglichene Zahlungssalden, damit Ihr Debitorenbuchhaltungsteam offene Posten schnell identifizieren und bearbeiten kann.
- Kontrollen für Compliance und Prüfungen: Integrierte Kontrollen gewährleisten Genauigkeit und Prüfbarkeit auf Ebene der Zahlungsbuchung für alle Transaktionen.
- Selbstbedienungsportal für Kunden: Ermöglicht Kunden, Rechnungen selbstständig einzusehen, offene Salden zu prüfen und Zahlungen über ein eigenes Portal einzureichen.
Serrala-Integrationen
Serrala lässt sich in wichtige ERP-Systeme integrieren, darunter SAP (mit einer nativen, in SAP integrierten Bereitstellungsoption), Microsoft Dynamics, Oracle NetSuite und Sage, und unterstützt die Verbindung mit allen wichtigen Bankdateiformaten zur Erfassung von Zahlungen. Außerdem ist eine Microsoft-Teams-App verfügbar, und Serrala kann über seine Cloud-Plattform mit zusätzlichen Systemen verbunden werden.
Pros and Cons
Pros:
- Native, in SAP integrierte Bereitstellung für Debitorenbuchhaltungsteams
- Echtzeitnachverfolgung nicht zugeordneter Zahlungssalden
- Integrierte Prüfungskontrollen für Compliance-Anforderungen
Cons:
- Die anfängliche SAP-Einrichtung kann IT-Ressourcen erfordern
- Für kleinere Finanzteams möglicherweise komplex
Learn more about Serrala:
Weitere Software zur Zahlungseingangszuordnung
Hier finden Sie einige zusätzliche Optionen für Software zur Zahlungseingangszuordnung, die es nicht in meine Vorauswahl geschafft haben, die sich aber dennoch lohnen:
- 11StuutAm besten für eine schnell bereitstellbare Zahlungszuordnung
- 12Global PayEXAm besten für KI-gestützten Abgleich über mehrere Banken
- 13VersapayAm besten für die kollaborative Abstimmung zwischen Käufern und Verkäufern geeignet
- 14TesorioAm besten für selbstoptimierenden AR-Abgleich
- 15FlywireIdeal für globale grenzüberschreitende B2B-Zahlungen
- 16PeakfloAm besten geeignet für wachsende mittelständische Märkte im asiatisch-pazifischen Raum
- 17KollenoAm besten für die KI-native Zuordnung von Zahlungseingängen im globalen AR
- 18GrowfinAm besten geeignet für mittelständische Unternehmen mit NetSuite-Fokus bei der Zahlungseingangszuordnung
- 19CorcentricAm besten für garantierte DSO-Ergebnisse
- 20GavitiAm besten zur Reduzierung des Volumens nicht zugeordneter Zahlungseingänge
Wie ich Software zur Zahlungszuordnung bewerte
Ich teile jede Bewertung in Basiskriterien – die zentralen Fähigkeiten, die ein Tool abdecken muss, etwa den Zahlungsabgleich über mehrere Kanäle und die Buchung im ERP – und in Unterscheidungsmerkmale auf, die empfehlenswerte Anbieter von solchen trennen, die lediglich Pflichtfelder abhaken.
Kernfunktionen (Grundvoraussetzungen für diese Liste)
Bei der Auswahl der Tools für meine Liste bewerte ich jedes einzelne auf einer Skala von 0 (bietet die Funktionalität nicht an) bis 5 (zeichnet sich in diesem Bereich aus) für jede der unten aufgeführten Kernfunktionen. Anschließend rechne ich die Gesamtpunktzahl des Tools in einen Prozentsatz um und verwende 65 % als Maßstab, um die allgemeine Eignung für die Liste zu beurteilen.
- Automatisierter Zahlungsabgleich: Ich bewerte, wie gut jedes Tool den Abgleich von Rechnungen im Verhältnis eins zu eins, eins zu vielen und viele zu vielen verarbeitet, einschließlich der Frage, ob KI- oder ML-Modelle die Abgleichquoten im Laufe der Zeit verbessern.
- Erfassung und Verarbeitung von Zahlungsavisen: Das Tool sollte Zahlungsavisdaten aus E-Mails, PDFs, EDI-Datenströmen, Lockbox-Dateien und Kundenportalen aufnehmen können, statt auf manuelle Uploads oder eine einzige Quelle angewiesen zu sein.
- Unterstützung mehrerer Zahlungskanäle: Ich prüfe, ob die Plattform Zahlungen über ACH, Überweisungen, Schecks, Lockbox, Kreditkarten und virtuelle Karten abgleicht, insbesondere bei Teams, die Transaktionen in mehreren Währungen verarbeiten.
- ERP- und Buchhaltungsintegration: Vorgefertigte Konnektoren für Systeme wie SAP, Oracle, NetSuite und Microsoft Dynamics sind hier ebenso wichtig wie der offene API-Zugriff, um Aktualisierungen der Zahlungseingänge in Echtzeit in die Debitorenbücher zurückzuschreiben.
- Management von Abzügen und Ausnahmen: Ich prüfe, wie jedes Tool Minderzahlungen codiert, Streitfälle an die zuständigen Teammitglieder weiterleitet und ob es eine Ursachenverfolgung bietet, um wiederkehrende Ausnahmen zu reduzieren.
- Zahlungsbuchung und Debitorenberichte: Dashboards sollten Abgleichquoten, die Altersstruktur der Forderungen und das Ausnahmevolumen mit Detailansicht abdecken, nicht nur statische Exporte, die vor der Prüfung eine manuelle Bereinigung erfordern.
Sobald ich eine Liste von Tools habe, die die Kriterien erfüllen, prüfe ich, wodurch sich die einzelnen Plattformen voneinander abheben.
Unterscheidungsmerkmale (wodurch sich Anbieter abheben)
So vergleiche ich verschiedene Anbieter und stelle ihre Unterschiede heraus:
Herausragende Funktionen
Ich prüfe, ob die ML-Modelle eines Tools tatsächlich aus den Entscheidungen der Sachbearbeiter im Laufe der Zeit lernen und die Abgleichquoten bei wiederkehrenden Zahlungsmustern verbessern, ohne dass Regeln manuell neu geschrieben werden müssen. Anbieter wie HighRadius und Versapay gehen dabei unterschiedlich vor, aber das Ziel ist dasselbe: weniger Ausnahmen in jedem Zyklus. Außerdem bewerte ich, wie gut jede Plattform Zahlungsavise aus Kreditorenportalen von Käufern wie Coupa oder Ariba ausliest, da Lieferanten, die große Einzelhändler bedienen, oft tagelang den Details zu ACH-Einzahlungen hinterherlaufen. Analysen zur durchgängigen Buchung runden meine Prüfung ab – Echtzeit-Dashboards, die Trefferquoten nach Sachbearbeiter, Kunde und Zahlungskanal aufschlüsseln, helfen Controllern, genau zu erkennen, wo sich nicht zugeordnete Zahlungseingänge ansammeln.
Über die Funktionen hinaus
Ich prüfe, ob ein Anbieter über die Zertifizierungen SOC 1 Type II und SOC 2 Type II verfügt, da jedes Tool, das direkt in das Hauptbuch bucht, lückenlose Prüfpfade und SOX-konforme rollenbasierte Berechtigungen benötigt. Ebenso wichtig ist die Tiefe der ERP-Konnektoren – zertifizierte bidirektionale Integrationen mit Ihrem spezifischen ERP bestimmen die Zuverlässigkeit der Buchungen und wie viel manuelle Abstimmung Ihr Team weiterhin leisten muss. Außerdem bewerte ich die Zeitpläne für die Implementierung, da Unternehmenseinführungen mit HighRadius oder Serrala sechs bis zwölf Monate dauern können, während mittelständische Lösungen wie Versapay oder Billtrust häufig innerhalb weniger Wochen live gehen.
So wählen Sie eine Software zur Zahlungseingangszuordnung aus
Die Wahl der richtigen Software zur Zahlungseingangszuordnung hängt von Ihren zentralen betrieblichen Prioritäten und der Komplexität Ihrer Finanzsystemlandschaft ab:
| Wenn Ihre Priorität … ist | Achten Sie auf … |
|---|---|
| Wenn Ihre Priorität … istGlobale Abläufe oder Abläufe mit mehreren Gesellschaften | Achten Sie auf …Vorgefertigte Integrationen für mehrere ERP-Systeme und Währungen |
| Wenn Ihre Priorität … istDie Reduzierung manueller Zahlungszuordnungen | Achten Sie auf …KI-gestützten Abgleich und Zuordnungslogik auf Basis maschinellen Lernens |
| Wenn Ihre Priorität … istDie Bücher schnell abzuschließen | Achten Sie auf …Echtzeitverbuchung von Zahlungseingängen und Dashboards zur Überalterung von Forderungen |
| Wenn Ihre Priorität … istDie Verarbeitung großer Zahlungs- und Überweisungsaufkommen | Achten Sie auf …Automatisierte Erfassung von Zahlungsavisen aus E-Mails, EDI und Kundenportalen |
| Wenn Ihre Priorität … istDas Management von Compliance und strengen Prüfungsanforderungen | Achten Sie auf …SOC-1-/SOC-2-Zertifizierung und eine detaillierte Prüfprotokollierung |
So prüfen Sie Ihre Vorauswahl
- Prüfen Sie Integrationsangaben: Bitten Sie um eine Demo, die die Live-Verbuchung in Ihrem ERP- oder Buchhaltungssystem mit 2 Beispieldateien für Zahlungsavise zeigt.
- Validieren Sie die KI-Zuordnungsraten: Fordern Sie aktuelle Berichte zu den Zuordnungsraten von Kunden an oder führen Sie einen skriptgesteuerten Test mit mehr als 100 Zahlungsszenarien durch.
- Untersuchen Sie Ausnahmeprozesse: Lassen Sie sich von den Anbietern vorführen, wie ihr Tool mindestens 10 beispielhafte Fälle zu Abzügen oder Streitigkeiten weiterleitet und nachverfolgt.
- Prüfen Sie Zertifizierungen: Verlangen Sie Kopien der SOC-1-/SOC-2-Zertifikate sowie Screenshots der internen Prüfprotokolle aus den vergangenen 12 Monaten.
- Wählen Sie Ihren Kompromiss: Entscheiden Sie sich entweder für eine schnellere Einführung mit begrenzter ERP-Tiefe oder für umfassendere, zertifizierte Integrationen, die längere Einführungszeiten erfordern.
Was ist Software zur Zahlungseingangszuordnung?
Software zur Zahlungszuordnung ist ein Finanzinstrument, das eingehende Zahlungen automatisch den entsprechenden Rechnungen zuordnet und Ihrem Team dabei hilft, Forderungskonten genau und schnell abzugleichen. Diese Systeme erfassen Zahlungs- und Überweisungsdaten aus mehreren Kanälen, verbinden sich mit Ihrer Buchhaltungs- oder ERP-Plattform und bieten übersichtliche Dashboards zur Überwachung des Cashflows. Finanzteams setzen Software zur Zahlungszuordnung ein, um die manuelle Dateneingabe zu reduzieren, nicht zugeordnete Zahlungseingänge zu minimieren und die Geschwindigkeit und Genauigkeit des Monatsabschlusses zu verbessern.
Funktionen von Software zur Zahlungszuordnung
Achten Sie bei der Auswahl einer Software zur Zahlungszuordnung auf die folgenden wichtigen Funktionen:
- Automatischer Zahlungsabgleich: Verknüpft eingehende Zahlungen anhand festgelegter Regeln und Datenmuster mit offenen Rechnungen, reduziert den für den Abgleich erforderlichen manuellen Aufwand und senkt das Risiko menschlicher Fehler.
- Erfassung von Überweisungsdaten: Sammelt Überweisungsdetails aus mehreren Quellen wie E-Mails, Portalen und Dateiuploads und hilft Ihrem Team dabei, Zahlungen den richtigen Rechnungen zuzuordnen.
- Unterstützung mehrerer Zahlungskanäle: Gleicht Zahlungen aus Quellen wie ACH, Überweisungen, Kreditkarten, Schecks und Lockboxen ab und unterstützt damit den Zahlungsmix Ihres Unternehmens sowie die Präferenzen Ihrer Kunden.
- Integration in ERP- und Buchhaltungssysteme: Verbindet sich direkt mit Ihrem ERP- oder Buchhaltungssystem, um Forderungen und Kassenbestände in Echtzeit zu aktualisieren und Ihre Finanzaufzeichnungen korrekt zu halten.
- Verwaltung von Ausnahmen und Abzügen: Markiert Unterzahlungen, Überzahlungen und nicht zugeordnete Transaktionen und leitet sie anschließend zur schnellen Prüfung und Klärung an die zuständigen Teammitglieder weiter.
- Zahlungsverbuchung: Verbuchert geklärte Zahlungen automatisch im Hauptbuch oder Forderungsmodul, minimiert die manuelle Eingabe und unterstützt schnellere Abschlusszyklen.
- Prüfungspfade und Berechtigungen: Protokolliert jeden Abgleich, jede Anpassung und jede Verbuchung auf Benutzerebene und unterstützt damit Verantwortlichkeit sowie die Einhaltung von Prüfungsanforderungen.
- Berichte und Dashboards: Bietet übersichtliche Ansichten zu Abgleichquoten, offenen Ausnahmen und Kassenbeständen, sodass Sie den Status Ihres Forderungsprozesses jederzeit auf einen Blick verstehen.
- Verarbeitung mehrerer Währungen: Unterstützt Transaktionen in verschiedenen Währungen für grenzüberschreitend tätige Unternehmen und hilft Ihnen, globale Geschäftsabläufe ohne aufwendige manuelle Umrechnungen zu verwalten.
- Steuerung des Benutzerzugriffs: Ermöglicht die individuelle Anpassung von Berechtigungen, sodass nur die richtigen Teammitglieder Abgleiche genehmigen, Transaktionen bearbeiten oder Finanzdaten exportieren können.
Häufige KI-Funktionen von Software zur Zahlungszuordnung
Über die oben aufgeführten Standardfunktionen von Software zur Zahlungszuordnung hinaus integrieren viele dieser Lösungen KI mit Funktionen wie:
- Prognosebasierter Rechnungsabgleich: Verwendet KI-Modelle, um historische Zahlungs- und Überweisungsdaten zu analysieren und die wahrscheinlichsten Rechnungszuordnungen für eingehende Zahlungen vorherzusagen – selbst wenn Überweisungsdetails unvollständig oder mehrdeutig sind.
- Automatisierte Extraktion von Überweisungsdaten: Wendet die Verarbeitung natürlicher Sprache auf E-Mails, PDFs und Portal-Downloads an, extrahiert Überweisungsdetails ohne manuelle Prüfung und ordnet sie den richtigen Transaktionen zu.
- Erkennung von Ausnahmemustern: Identifiziert wiederkehrende Ausnahmearten und zugrunde liegende Ursachen durch die Analyse großer Mengen nicht zugeordneter Zahlungen und hilft Ihrem Team, Korrekturen zu priorisieren und künftige Ausnahmen zu reduzieren.
- Dynamische Workflow-Weiterleitung: Lernt aus Benutzeraktionen und der Bearbeitung von Ausnahmen, um komplexe Fälle automatisch den richtigen Teammitgliedern zuzuweisen und dadurch die Geschwindigkeit und Genauigkeit bei der Bearbeitung von Streitfällen oder Abzügen zu verbessern.
- Kontinuierliche Optimierung der Abgleichquote: Überwacht Abgleichergebnisse und Eingriffe von Sachbearbeitern und trainiert seine Algorithmen neu, um künftige Abgleichquoten zu verbessern und manuelle Bearbeitungsschritte im Laufe der Zeit zu reduzieren.
Vorteile von Software zur Zahlungszuordnung
Die Einführung einer Software zur Zahlungszuordnung bietet Ihrem Team und Ihrem Unternehmen mehrere Vorteile. Hier sind einige, auf die Sie sich freuen können:
- Schnellere Zahlungsabstimmung: Automatisieren Sie die Zuordnung von Zahlungen zu Rechnungen, damit Ihr Team weniger Zeit mit der manuellen Dateneingabe verbringt und Zahlungseingänge schneller verbucht werden.
- Weniger nicht zugeordnete Zahlungseingänge: Nutzen Sie die automatisierte Erfassung von Zahlungsavisen aus E-Mails, EDI und Portalen, um nicht zugeordnete Zahlungen zu minimieren und Verzögerungen beim Abschluss von Konten zu verhindern.
- Verbesserte AR-Transparenz: Greifen Sie auf Echtzeit-Dashboards zu, die Zuordnungsraten, Überfälligkeiten und Ausnahmen aufschlüsseln, damit Sie jederzeit wissen, wo Ihre Zahlungseingänge stehen.
- Weniger manuelle Fehler: Nutzen Sie KI-Modelle, die aus Benutzerentscheidungen lernen und die Zuordnungsgenauigkeit im Laufe der Zeit verbessern, um Fehler zu vermeiden, die zu Problemen bei der Abstimmung führen.
- Verbesserte ERP-Integration: Verlassen Sie sich auf zertifizierte, bidirektionale Verbindungen mit Systemen wie SAP, Oracle und NetSuite, um Ihre Datensätze ohne manuelle Uploads aktuell zu halten.
- Besseres Management von Ausnahmen und Abzügen: Kennzeichnen und leiten Sie Streitfälle, Unterzahlungen oder nicht zugeordnete Positionen automatisch weiter, damit sie schnell das zuständige Team zur Lösung erreichen.
- Stärkeres Compliance-Management und umfassendere Prüfpfade: Verfolgen Sie jede Anpassung, Genehmigung und Buchung von Zahlungseingängen anhand detaillierter Benutzerprotokolle und unterstützen Sie so interne Kontrollen und Prüfungsanforderungen.
Kosten und Preise von Software zur Zahlungszuordnung
Bei der Auswahl einer Software zur Zahlungszuordnung ist es wichtig, die verschiedenen verfügbaren Preismodelle und Tarife zu verstehen. Die Kosten variieren je nach Funktionen, Teamgröße, Zusatzoptionen und weiteren Faktoren. Die folgende Tabelle fasst gängige Tarife, ihre Durchschnittspreise und die typischerweise in Lösungen zur Zahlungszuordnung enthaltenen Funktionen zusammen:
Vergleichstabelle für Tarife von Software zur Zahlungszuordnung
| Tarifart | Durchschnittspreis | Übliche Funktionen |
|---|---|---|
| TarifartKostenloser Tarif | Durchschnittspreis$0 | Übliche FunktionenGrundlegende Zahlungszuordnung, eingeschränkte Erfassung von Zahlungsavisen und einfache AR-Berichte. |
| TarifartPersönlicher Tarif | Durchschnittspreis$50-$150/Nutzer/Monat | Übliche FunktionenAutomatisierte Zahlungszuordnung, Unterstützung mehrerer Kanäle, ERP-Integration, grundlegende Bearbeitung von Ausnahmen und Zugriff auf Dashboards. |
| TarifartGeschäftstarif | Durchschnittspreis$200-$600/Nutzer/Monat | Übliche FunktionenKI-gestützte Zuordnung, erweiterte Extraktion von Zahlungsavisen, Unterstützung mehrerer Währungen, verbesserte ERP-Integrationen und rollenbasierte Berechtigungen. |
| TarifartUnternehmenstarif | Durchschnittspreis$700-$2000+/Nutzer/Monat | Übliche FunktionenPrädiktive Analysen, dynamische Workflow-Weiterleitung, benutzerdefinierte Berichte, SOC-Compliance, API-Zugriff und dedizierter Support. |
FAQs zu Software für Zahlungseingänge
Hier finden Sie Antworten auf häufige Fragen zu Software für Zahlungseingänge:
Wie verarbeitet Software für Zahlungseingänge unvollständige Zahlungsavise?
Die meisten Lösungen für die Verarbeitung von Zahlungseingängen verwenden KI-Modelle, um Zahlungen auch dann zuzuordnen, wenn ein Zahlungsavis fehlt oder ungenau ist. Dazu gehört eine prädiktive Zuordnung auf Grundlage historischer Zahlungsmuster und des Zahlungsverhaltens von Käufern. Bestehen weiterhin Unsicherheiten, kennzeichnet das Werkzeug die Zahlung häufig zur Prüfung durch einen Benutzer, sodass nichts übersehen wird.
Kann Software für Zahlungseingänge gleichzeitig in mehrere ERP-Systeme integriert werden?
Ja, viele Lösungen für die Verarbeitung von Zahlungseingängen lassen sich entweder über vorgefertigte Integrationen oder APIs mit mehreren ERP- oder Buchhaltungssystemen verbinden. Dies ist entscheidend für Teams, die globale oder unternehmensübergreifende Abläufe verwalten und jede Zahlung ohne manuelle Eingriffe im richtigen Hauptbuch erfassen müssen.
Auf welche Sicherheitszertifizierungen sollte ich bei Software für Zahlungseingänge achten?
Achten Sie auf Plattformen mit SOC 1 Typ II- und SOC 2 Typ II-Zertifizierungen. Diese belegen, dass die Software bei der Verarbeitung von Finanzdaten interne Kontroll-, Prüfungs- und Sicherheitsstandards einhält. Sie sollten außerdem darum bitten, aktuelle Zertifizierungsberichte einzusehen und Beispiele für Prüfprotokolle auf Benutzerebene zu erhalten.
Wie lange dauert die Implementierung einer Lösung für Zahlungseingänge normalerweise?
Die Implementierungsdauer kann von wenigen Wochen bis zu mehr als sechs Monaten reichen. Mittelständische Lösungen wie Versapay oder Billtrust werden in der Regel innerhalb von zwei Monaten eingeführt, während Unternehmensplattformen wie HighRadius oder Serrala für eine vollständige ERP-Integration und Tests möglicherweise sechs bis zwölf Monate benötigen.
Kann ich die tatsächlichen KI-Zuordnungsquoten vor dem Kauf testen?
Ja, Sie sollten vor dem Kauf eine Demo mit Ihren eigenen Zahlungsavis-Daten anfordern oder um aktuelle Berichte zu Zuordnungsquoten von Kunden bitten. Einige Anbieter führen außerdem mit Beispieldateien für Zahlungen skriptbasierte Tests durch, damit Sie überprüfen können, wie ihre KI Zahlungen in realen, komplexen Szenarien zuordnet.
Was sollte ich während einer Demo anfordern, um sicherzustellen, dass das Werkzeug meinen Prozess für Ausnahmefälle unterstützt?
Bitten Sie den Anbieter, mindestens 10 Beispielfälle von Abzügen oder Streitfällen anhand echter oder anonymisierter Daten weiterzuleiten und zu bearbeiten. Beobachten Sie genau, wie Ausnahmefälle codiert werden, wie das Werkzeug Verantwortlichkeiten zuweist und ob es eine klare Nachverfolgung der Grundursache sowie der Lösungsschritte bietet.
Unterstützen diese Werkzeuge Transaktionen in mehreren Währungen?
Ja, die meisten führenden Lösungen für die Verarbeitung von Zahlungseingängen unterstützen Zahlungen und Berichte in mehreren Währungen. Dies ist unverzichtbar, wenn Ihr Unternehmen global tätig ist oder Kunden in verschiedenen Ländern Rechnungen stellt. Vergewissern Sie sich stets, dass die Plattform Ihre spezifischen Währungen und Devisen-Arbeitsabläufe unterstützt.