El ciclo contable es el proceso mediante el cual las transacciones terminan reflejándose en tus estados financieros. Por ejemplo, cuando un cliente paga su suscripción, no añades directamente ese importe a los ingresos de tu cuenta de resultados. Pasa por el diario, el libro mayor y después llega a los estados financieros.
En este artículo, explico cómo se registra por primera vez una transacción en tus libros y los pasos posteriores del ciclo contable que culminan con el reflejo de una transacción en tu cuenta de resultados o balance.
¿Qué es el ciclo contable?
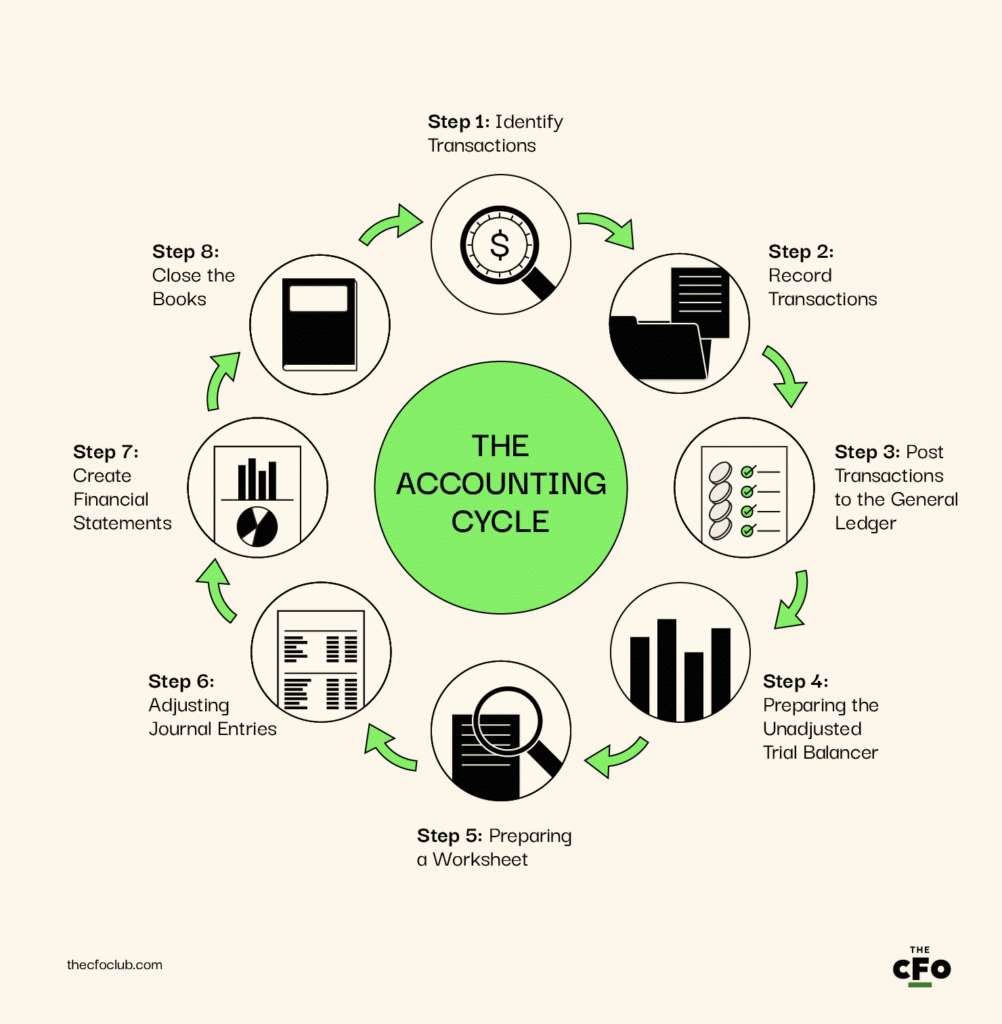
El ciclo contable es un proceso de ocho pasos que las empresas utilizan para registrar las transacciones financieras de una empresa, desde el momento en que se produce la transacción hasta el cierre de las cuentas de la empresa.
El tiempo que tarda una empresa en completar el ciclo contable varía en función de diversos factores. Por ejemplo, las empresas que utilizan software de contabilidad automatizado y las empresas que realizan un cierre financiero continuo pueden completar el ciclo contable más rápido que las empresas que utilizan procesos manuales y un enfoque de cierre estricto.
Objetivo del ciclo contable
El objetivo principal del ciclo contable es proporcionar un marco sistemático para registrar las transacciones financieras de una empresa.
Este marco ofrece a los tenedores de libros y contables la oportunidad de verificar que las transacciones registradas sean uniformes y precisas, dos parámetros de cumplimiento fundamentales.
Por ejemplo, uno de los pasos del ciclo contable consiste en elaborar un balance de comprobación. Un balance de comprobación ayuda a verificar la exactitud aritmética de las transacciones registradas. Si los cargos no son iguales a los abonos, es posible que el tenedor de libros haya registrado incorrectamente una de las cifras.
Los 8 pasos del ciclo contable
El proceso comienza con el registro de las transacciones individuales y termina con la elaboración de un resumen (estados financieros) de la situación financiera de la empresa durante un periodo específico.
El software de contabilidad financiera puede ejecutar automáticamente muchos de los pasos del ciclo contable. Sin embargo, es fundamental entender cómo funciona el proceso para poder intervenir cuando sea necesario.
Recuerda que no tienes que implementar el ciclo contable tal cual. Puedes modificarlo para adaptarlo al modelo de negocio y los procesos contables de tu empresa. Con esa base establecida, hablemos en detalle de los ocho pasos del ciclo contable.
¿Tienes una cuenta? Inicia sesión
Paso 1: Identificar las transacciones
El primer paso del ciclo contable consiste en identificar las transacciones comerciales. Puedes utilizar diversos sistemas tecnológicos para identificar las transacciones. Las empresas utilizan controles internos para garantizar que todas las transacciones se identifiquen y registren con precisión. Los números de factura son un ejemplo de este tipo de controles internos.
Los sistemas CRM (gestión de relaciones con los clientes), ERP (planificación de recursos empresariales) y otros sistemas tecnológicos pueden ayudar a identificar transacciones relacionadas con ventas, gastos, préstamos, retiradas y mucho más.
Por ejemplo, cuando un cliente paga $500 para iniciar una suscripción anual, comienza el ciclo contable. Si eres propietario de varias empresas, primero tendrás que consolidar tus finanzas.
Paso 2: Registrar las transacciones
El segundo paso consiste en registrar en el diario las transacciones que identificaste en el primer paso.
Cuándo registras las transacciones en el diario depende de si utilizas la contabilidad de caja o la contabilidad por devengo. Si utilizas la contabilidad por devengo, tendrás que hacer coincidir los ingresos y los gastos.
Según la contabilidad por partida doble, todas las transacciones afectan a dos o más cuentas auxiliares, con cargos y abonos iguales.
Por ejemplo, cuando generas una factura por una cuota de suscripción de $500, cargas la cuenta auxiliar de cuentas por cobrar y abonas la cuenta auxiliar de ingresos:
| Cuenta | Cargo | Abono |
|---|---|---|
| CuentaIngresos | Cargo$500 | Abono- |
| CuentaCuentas por cobrar | Cargo- | Abono$500 |
Paso 3: Contabilizar las transacciones en el libro mayor
El libro mayor (GL) es un registro maestro de todas las transacciones categorizadas en categorías específicas, como el coste de los bienes vendidos (COGS), las cuentas por pagar, las cuentas por cobrar, el efectivo y otras.
Casi todas las empresas utilizan software de contabilidad, por lo que registrar las transacciones en el GL ya no supone una preocupación tan importante como en el pasado. El software de contabilidad registra automáticamente las transacciones en el GL en tiempo real.
Paso 4: Preparar el balance de comprobación no ajustado
Un balance de comprobación ayuda a verificar la exactitud aritmética de las transacciones registradas. El balance de comprobación es, básicamente, una lista de cuentas junto con sus importes de débito y crédito.
Se prepara al final del periodo contable. Sin embargo, si utilizas software de contabilidad, no tendrás que preparar el balance de comprobación manualmente.
Si los débitos y créditos no son iguales, podrías haber:
- Introducido el importe incorrecto en uno de los asientos del diario, o
- Confundido las cuentas que deben cargarse y abonarse
El software de contabilidad puede ayudar a evitar la molestia de corregir estos errores, ya que comprueba los importes y si los débitos y créditos son iguales al registrar los asientos del diario.
Paso 5: Preparar una hoja de trabajo
Una hoja de trabajo es donde se ajusta el balance de comprobación «no ajustado», si es necesario. Si el balance de comprobación revela errores, la hoja de trabajo puede ayudar a identificar el motivo.
Preparar una hoja de trabajo implica agregar los débitos y créditos realizados durante el periodo contable actual en una hoja de cálculo. Si los débitos y créditos no coinciden, tendrás que realizar los asientos de ajuste necesarios para preparar el balance de comprobación ajustado.
Por ejemplo, si el contable hubiera cargado el efectivo por 100 $ y abonado la cuenta del cliente A por 1.000 $, los saldos de crédito y débito no coincidirían. El contable tendría que cambiar el importe del asiento del diario o realizar un asiento de ajuste para corregir el error.
Paso 6: Ajustar los asientos del diario
Una vez que identifiques un error, tendrás que corregir las cifras en tu sistema contable o realizar un asiento adicional en el diario.
También tendrás que realizar asientos adicionales en el diario para devengar gastos que no estén registrados en la cuenta de cuentas por pagar, o gastos incurridos después de que las cuentas por pagar se registraran en el GL, pero antes del final del periodo contable.
Por ejemplo, cuando el contable observa que la cuenta de efectivo se cargó por 100 $ en lugar de 1.000 $, debe realizar un asiento de ajuste de 900 $ para corregir el saldo de la cuenta de efectivo.
Paso 7: Elaborar los estados financieros
Los estados financieros son informes que resumen el rendimiento y la situación financiera de la empresa durante un periodo específico. Las empresas elaboran tres estados financieros:
- Cuenta de resultados: La cuenta de resultados es un informe de rendimiento que muestra la rentabilidad de tu empresa. Ayuda a los propietarios y a las partes interesadas a comprender la estructura de costes de la empresa, lo que ayuda a identificar oportunidades para mejorar la rentabilidad.
- Balance de situación: El balance de situación es un resumen del patrimonio neto de los accionistas, así como de los activos y pasivos de la empresa. Enumera los saldos deudores (activos) y acreedores (patrimonio neto y pasivos) de todas las cuentas de la empresa. Piensa en el balance de situación como una instantánea de la situación financiera de la empresa en una fecha específica.
- Estado de flujos de efectivo: El estado de flujos de efectivo es un resumen de las transacciones que afectan al efectivo. Muestra las entradas y salidas de efectivo, así como el cambio neto en la posición de efectivo de la empresa. El flujo de efectivo es un estado fundamental para evaluar la salud financiera de una empresa, mantener la liquidez y comprender si la empresa está perdiendo efectivo excedente y dónde.
Paso 8: Cerrar los libros
Cerrar los libros implica restablecer a cero las cuentas temporales. Estas son las cuentas que aparecen en la cuenta de resultados. Las cuentas del balance de situación no se cierran; por eso aparecen en la hoja de «balance».
Por ejemplo, debes realizar asientos de cierre para cerrar todas las cuentas de ingresos y gastos. El resultado neto se transfiere a las ganancias acumuladas (una cuenta permanente) que aparece en el balance de situación, en la sección del patrimonio neto de los accionistas, con el siguiente asiento:
| Cuenta | Débito | Crédito |
|---|---|---|
| CuentaResultado neto | Débito$200,000 | Crédito- |
| CuentaGanancias acumuladas | Débito- | Crédito$200,000 |
Una vez que cierres las cuentas, estarás listo para reiniciar el ciclo contable para el siguiente año fiscal. Ten en cuenta que cerrar las cuentas no es necesario en un cierre flexible.
More Articles
Optimización del ciclo contable
Realizar los ocho pasos del ciclo contable puede llevar mucho tiempo. También existe una mayor posibilidad de que se produzcan errores humanos: al registrar y transferir miles de transacciones en tus libros, es posible que introduzcas incorrectamente el importe de una transacción o que omitas alguna.
El software de contabilidad puede ayudar a optimizar el ciclo contable. Incluso si eres una pequeña empresa, invertir en software de contabilidad tiene sentido porque automatiza prácticamente todos los pasos del ciclo contable.
Puedes integrar el software de contabilidad con tu sistema de ventas. Cuando realizas una venta, el software de contabilidad añade automáticamente la transacción a la cuenta de ingresos y actualiza la cuenta de resultados. También puedes vincular tu ERP y otros sistemas para que el software de contabilidad pueda registrar y supervisar los gastos.
El software genera automáticamente los estados financieros, por lo que puedes cerrar directamente tus libros al final del periodo de información. Esto ahorra una cantidad considerable de dinero que habrías gastado en mantener los libros y corregir errores. Por supuesto, es posible que necesites que un CPA audite tus estados financieros si eres una empresa cotizada.
Diferencia entre el ciclo contable y el ciclo presupuestario
La principal diferencia entre el ciclo contable y el ciclo presupuestario es el periodo de tiempo considerado.
El ciclo contable se centra en registrar y resumir las actividades financieras que tienen lugar durante el año.
Por otro lado, el ciclo presupuestario utiliza la información financiera recopilada mediante el proceso del ciclo contable para prever los ingresos, los gastos, la posición de tesorería y otros aspectos durante el siguiente periodo contable.
Registra, informa, repite
El ciclo contable proporciona un marco para registrar las transacciones y comprobar su exactitud antes de que lleguen a los estados financieros.
La exactitud es fundamental porque utilizarás la información financiera generada por el ciclo contable para analizar las transacciones y el rendimiento financiero. Es aún más importante para las empresas que deben comunicar información financiera a la SEC (Comisión de Bolsa y Valores).
Actualmente, la mayoría de las empresas utilizan software de contabilidad para mejorar la exactitud y agilizar la contabilidad. Aunque tendrás que invertir algo de dinero inicialmente en la compra y la implementación del software de contabilidad, los beneficios a largo plazo superan significativamente los costes.
¿Te ha gustado este artículo? Suscríbete al boletín de The CFO Club y recibe artículos semanales en tu bandeja de entrada.